

平衡重式无人叉车介绍
平衡重式无人叉车是融合自主导航与智能控制技术的无人化物料搬运装备,其设计以传统平衡重式叉车为原型,通过集成多模态环境感知系统(如激光雷达、立体视觉传感器)与动态路径规划算法,实现货物的全自动装卸、水平运输及垂直堆垛作业。该设备采用后置配重模块与自适应重心调节机制,结合实时力矩反馈控制技术,确保在承载非对称载荷或复杂地形下的行驶稳定性。其核心功能模块包括高精度定位系统、多传感器融合避障单元及任务调度管理系统,支持多机协同作业、动态路径优化及异常工况自主决策,可适配不同规格货架与物流场景需求。该技术通过消除人工操作误差与疲劳风险,显著提升仓储空间利用率及高频次搬运任务效率,成为智能工厂与自动化物流中心的关键执行单元。
平衡重式无人叉车市场规模与增长趋势
 编辑
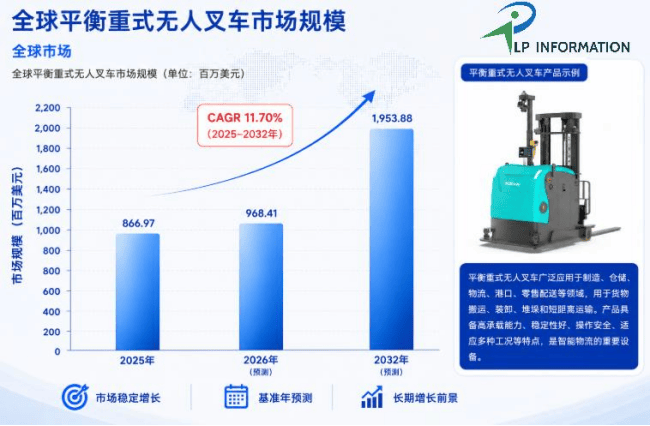
根据LP Information(路亿市场策略)最新调研报告显示,2025年全球平衡重式无人叉车市场规模8.67亿美元,年复合增长率CAGR为11.7%。
平衡重式无人叉车分类与应用
 编辑
资料来源:上述企业,第三方资料、新闻报道、业内专家采访及LP Information(路亿市场策略)整理研究,2026年
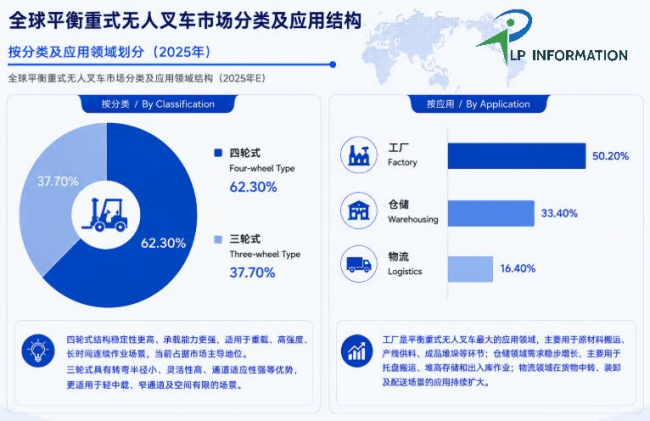
分类方面,平衡重式无人叉车主要可分为四轮式和三轮式两类。四轮式产品强调车体稳定性、承载能力和持续作业性能,更适合重载、高频搬运以及对运行稳定性要求较高的制造和仓储环境,是当前较为主流的产品形态;三轮式产品则突出小转弯半径、灵活转向和狭窄空间适应能力,更适合中轻载、窄通道及空间利用率要求较高的作业环境。随着无人驾驶、环境感知和智能调度技术持续成熟,两类产品正在根据不同载荷等级、通道条件和作业复杂度形成差异化定位。
应用方面,制造工厂是平衡重式无人叉车最具代表性的应用场景,设备可承担原材料搬运、生产线供料、工序间转运以及成品搬运等任务;仓储领域则更加关注托盘搬运、货位转移、出入库和高频库存周转,并逐步与WMS、WCS及自动化仓储系统协同运行。物流领域的需求主要来自配送中心、物流园区、货物中转和装卸衔接等场景。随着企业对减少人工搬运、提高物流连续性和实现厂内物流数字化的需求增强,应用正在由标准化室内搬运向更复杂的跨区域和柔性物流场景延伸。
竞争格局与主要参与者
资料来源:上述企业,第三方资料、新闻报道、业内专家采访及LP Information(路亿市场策略)整理研究,2026年
 编辑
资料来源:上述企业,第三方资料、新闻报道、业内专家采访及LP Information(路亿市场策略)整理研究,2026年
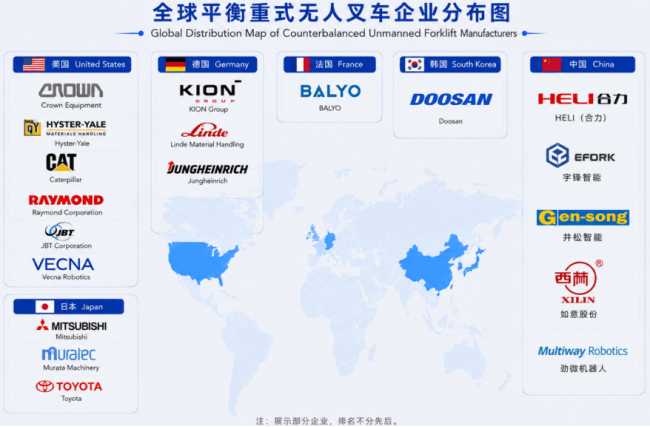
全球平衡重式无人叉车市场呈现出传统物料搬运设备龙头与新兴智能机器人企业共同竞争的格局。欧美及日本厂商凭借长期积累的叉车整机技术、成熟的全球销售与服务网络以及较强的工业客户基础,在高端制造、汽车、仓储物流等应用领域具有较强竞争力,代表企业包括 KION Group、Linde Material Handling、Jungheinrich、Crown Equipment、Hyster-Yale、Toyota 和 Mitsubishi等;与此同时,中国企业依托本土制造供应链、快速产品迭代、较强的系统集成能力以及具有竞争力的成本结构加快市场拓展,合力、宇锋智能、井松智能、如意股份及劢微机器人等企业逐步形成差异化竞争优势。整体来看,行业竞争正由单纯的叉车整机性能和价格竞争,进一步转向无人驾驶技术、调度系统、环境感知、软硬件集成、项目交付能力及全生命周期服务能力的综合竞争,未来具备成熟车辆平台、自主导航与控制技术、复杂场景落地经验以及全球化服务能力的企业有望进一步提升市场竞争力。
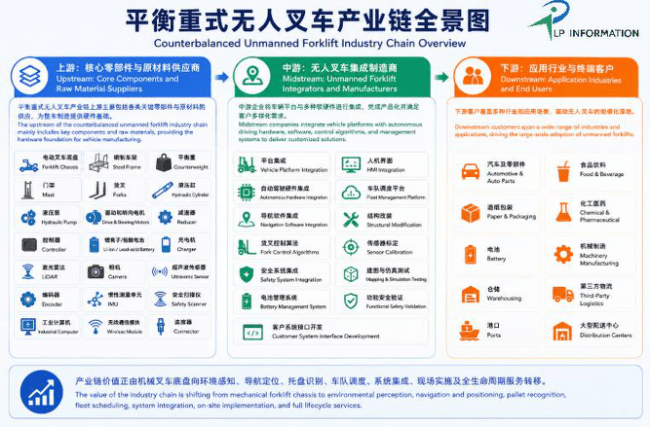
图. 平衡重式无人叉车产业链
 编辑
资料来源:上述企业,第三方资料、新闻报道、业内专家采访及LP Information(路亿市场策略)整理研究,2026年
产业链上游主要包括电动叉车底盘、钢制车架、平衡重、门架、货叉、液压缸、液压泵、驱动和转向电机、减速器、控制器、锂离子或铅酸电池、充电机、激光雷达、相机、超声波传感器、编码器、惯性测量单元、安全扫描仪、工业计算机、无线通信模块及连接器。中游企业将车辆平台与自动驾驶硬件、导航软件、货叉控制算法、安全系统、电池管理、人机界面及车队调度平台进行集成,并承担结构改装、传感器标定、建图、仿真测试、功能安全验证和客户系统接口开发。下游客户覆盖汽车及零部件、食品饮料、造纸包装、化工医药、电池、机械制造、仓储、第三方物流、港口和大型配送中心。产业链价值正由机械叉车底盘向环境感知、导航定位、托盘识别、车队调度、系统集成、现场实施及全生命周期服务转移。
主要驱动因素:
平衡重式无人叉车市场的核心增长动力来自制造业与仓储物流环节持续推进自动化、柔性化和少人化改造。与传统人工驾驶叉车相比,无人化设备能够在标准化托盘搬运、产线供料、成品转运和库内循环等高频任务中实现更稳定的连续作业,并降低人员依赖与安全风险。与此同时,激光雷达、视觉感知、SLAM导航、托盘识别、自动充电和车队调度等技术逐步成熟,使设备能够适应更复杂的厂内环境。汽车及零部件、食品饮料、电池、机械制造和第三方物流等行业对物流节拍、追溯能力和系统协同要求不断提高,也进一步推动平衡重式无人叉车与WMS、MES、WCS及生产管理系统深度集成。
主要阻碍因素:
市场扩张仍受到初始投资较高、场景改造复杂以及不同客户现场条件差异较大的制约。平衡重式无人叉车并非简单替代传统叉车,其部署通常涉及路线规划、地图构建、传感器标定、安全区域设置、货位规范化、网络覆盖和系统接口开发,复杂工厂或老旧仓库的改造成本尤其突出。与此同时,不规则托盘、地面起伏、动态障碍、室内外切换、狭窄通道以及人与设备混合作业都会提高系统稳定运行难度。对于中小客户而言,投资回收周期、维护能力和现场技术支持也是重要考虑因素,因此市场渗透速度往往受到客户数字化基础和实际运营标准化程度的影响。
行业发展机遇:
未来增量机会正在从单一托盘搬运向更复杂的柔性物流和多场景协同扩展。随着工厂内部物流进一步数字化,无人叉车有望与AMR、自动输送线、立体仓库、机器人工作站以及智能装卸设备形成统一调度,实现跨区域、跨工序的连续物料流。高载荷、高位堆垛、复杂货叉控制、室内外融合和多车协同将成为产品升级的重要方向。此外,新能源电池、汽车制造、冷链、食品饮料及大型配送中心等对连续运行和人员安全要求较高的行业,为平衡重式无人叉车提供了更明确的规模化应用空间。基于软件订阅、远程运维、数据分析和全生命周期服务的商业模式,也有望进一步提升设备厂商的持续收入能力和客户黏性。
进入壁垒:
平衡重式无人叉车行业的壁垒已经由单一机械制造能力转向“整车平台+自动驾驶+功能安全+系统集成+现场交付”的综合能力。新进入者不仅需要具备叉车底盘、门架、液压和驱动系统的工程经验,还必须掌握导航定位、环境感知、货叉控制、安全冗余、车队调度及客户接口开发等核心技术。更重要的是,无人叉车产品通常需要经过大量实际场景验证,才能保证在复杂物流环境中的稳定性和安全性,因此项目经验、客户案例和长期运行数据构成明显壁垒。成熟企业在售后网络、备件供应、软件迭代、现场实施和长期维护方面也具有先发优势,使新厂商即使具备算法或机器人技术,也难以在短期内建立完整商业化交付能力。
本文作者
刘钊瑞-本文主要分析师
专注于汽车产业链相关领域的研究,包括汽车零部件、车载设备等,具备扎实的专业基础知识与市场调研沟通能力。














