
事情的开端,要追溯到2024年5月21日,彭博社的一篇报道如同投入平静的水面,激起了层层涟漪。报道称,美国官员曾向荷兰询问,如果台海爆发冲突,那些台湾晶圆厂里制造先进芯片的关键设备,该如何处置?这则消息并非耸人听闻的科幻情节,却揭示了半导体制造领域一个长期存在的、却不为大众所熟知的难题。一台设备,即便已付清货款、安装到位,其后续的运行,仍可能离不开原厂的软件授权、精确校准、专业技术服务、乃至核心零部件和持续升级。 过去的几年,中国企业为了追赶半导体领域的先机,投入巨资从海外采购设备。因此,设备买回来,控制权是否也一并买回了?不再仅仅是一个技术问题,而是直接关系到在复杂国际局势下,生产线的稳定运行,关乎产业安全。那份可能的关停预案,仿佛一张底牌,狠狠地撕开设备依赖的现实。我们需要厘清一个容易混淆的细节:彭博社的报道聚焦的是台湾晶圆厂使用的先进EUV设备。虽然没有确凿证据表明,中国大陆已购的阿斯麦DUV光刻机都安装了那种可以远程关停的按钮,但这并不意味着这些昂贵的设备不存在后续受限的风险。 半导体生产设备与普通的工业机械截然不同,一台先进的光刻机是由光学系统、精密运动平台、复杂的控制软件、灵敏的传感器以及成千上万的零部件精密协作构成。它的长期稳定运行,需要专业的工程师维护,需要软件持续升级,也需要源源不断的专用零件来维持精度。即使机器主体依旧静置在厂房里,只要关键环节出现缺口,稳定量产就可能受到威胁。阿斯麦自身在2026年公开的资料中,将业务定义为向芯片制造商提供硬件、软件和服务,简简单单的一句话,却清晰地表明,现代光刻设备绝非一次性买断的简单工业品,而是一套长期、紧密的专业服务体系。
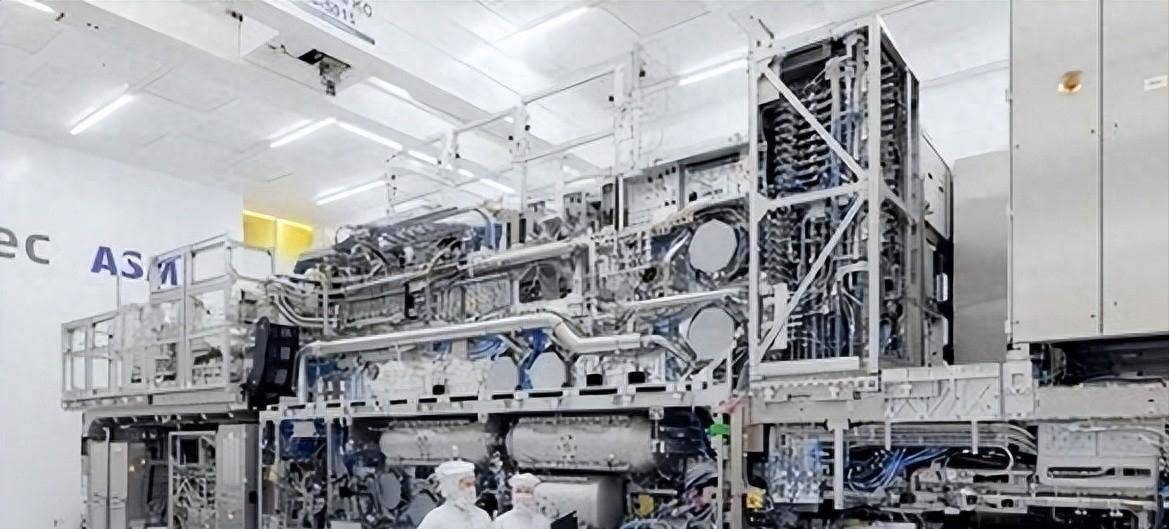
更直接的证据来自2024年12月2日,美国商务部工业与安全局发布的最新半导体出口管制规则。这项规则不仅新增了对24类半导体制造设备和3类软件工具的限制,更直接地将软件密钥写入了规则,明确用于激活硬件、软件功能,以及续期现有软件许可的密钥,同样受到出口、再出口和境内转移的严格限制。 蓦然回首,事情的本质逐渐清晰。真正能够影响一台高价设备长期使用的,未必是某种神秘装置,而是原厂掌握的软件许可、维护权限和关键技术支持,这些都可能受到政府出口规则的约束。 购买设备的一方,即便拥有了机器本身,也难以将其等同于拥有了全部的控制权。 这种模式对高端制造业尤其敏感,因为先进晶圆厂最担忧的不是某一台机器彻底报废,而是设备精度缓慢下降、故障处理周期不断延长,甚至工艺升级无法同步。一条日夜不停运转的生产线,一旦几个核心设备长时间无法保持最佳状态,损失将迅速蔓延至整条产线。 中国大陆曾经是阿斯麦最重要的客户来源之一。近年来,大量的DUV光刻设备及相关系统涌入中国市场,快速提升了成熟制程和部分先进制程的生产能力,但也随之带来了维护、备件和软件能否持续获得的问题。 随着出口收紧,维护升级的通道逐渐被锁上。
回溯2024年5月21日那篇报道,会发现围绕半导体设备建立的出口限制早已不是单一事件,而是逐步延伸至更多型号、软件工具和生产服务。荷兰从2023年9月开始,对部分先进半导体制造设备实施出口许可制度,随后又不断扩大管制范围,甚至要求更多先进DUV设备出口时申请政府许可。美国的管制链条则更加绵长,从2022年开始限制先进芯片和制造设备,并于2023年、2024年多次修改规则,到2024年12月2日,刻蚀、沉积、光刻、离子注入、退火、检测和清洗等多个环节,都已进入新的管制范围,软件和技术服务也成为规则的重要组成部分。 这种变化带来的实际影响是,企业面临的风险从下一台机器还能否买到转移到手里的机器以后还能不能顺畅维护。两者差异巨大,前者影响的是产能扩张,后者则可能直接触及现有生产能力。 中国大陆采购阿斯麦设备的变化,已在阿斯麦的最新财务数据中有所体现。 2026年4月15日公布的第一季度数据中,中国大陆占净系统销售额的比例为19%,到2026年7月15日公布的第二季度数据时,这一比例已经降至14%,同期韩国占比升至43%,台湾地区占比为30%。 2025年第四季度,中国大陆占比仍高达36%,短短两个季度内出现的明显变化,至少说明中国市场与阿斯麦之间的采购节奏正在发生调整,但这一变化也受到出口许可、企业投资周期和前期采购规模等多种因素的影响。 正是因为如此,2024年美媒提前曝光的那份设想才显得如此引人注目。控制高端设备,并不一定需要真的实施远程关机,只需将许可证、服务、软件和关键零部件逐步纳入规则,一套复杂的工业系统就可能因外部政策变化而受到牵制。 昂贵的设备虽然摆在中国企业厂房里,但风险并未随着货款的支付而终结,真正需要解决的,是设备出现故障后,谁来维修、程序如何升级、关键部件从哪里获取。

因此,中国半导体产业近几年加紧了国产替代的步伐,将更多资源投入到设备、材料、零部件和基础软件的研发。如果仅凭产能扩张,而忽视装备体系的完善,产量越大,对外部供应链的依赖反而可能越深。 中国集成电路的产量持续增长。国家统计局2026年9月17日公布的工业数据表明,2026年1月至8月全国集成电路产量达到3860亿块,同比增长22.3%,8月份单月产量更是达到529亿块,同比增长20.6%。 国家统计局2026年2月28日公布的2025年统计公报显示,中国2025年集成电路产量为4842.8亿块,同比增长10.9%, 进入2026年以后,相关产品产量仍保持着较快的增长速度。 工业和信息化部2026年8月31日的数据也显示,2026年1月至7月规模以上电子信息制造业增加值同比增长15.4%,同期集成电路产量3342亿块,同比增长23.1%,电子信息制造业正处于快速扩张阶段。 产量增加并不意味着最先进设备已经完全实现国产化,高端光刻、精密检测、部分核心零部件和工艺软件仍然需要长期积累。 但产业安全绝不是在所有技术全部实现国产化之后才开始建立,而是随着国产设备不断进入新的工序和关键零部件领域,外部供应突然变化时,能够选择的余地就会更多。
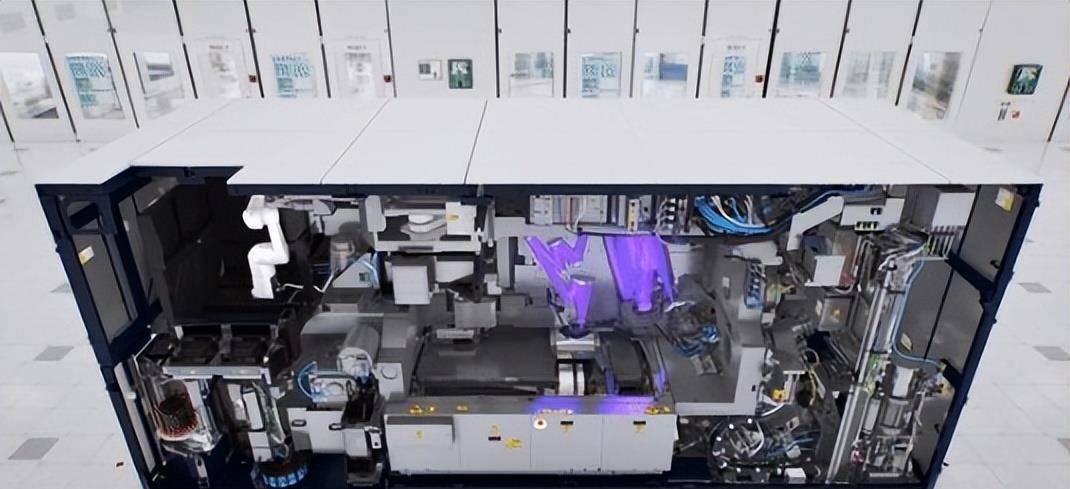
这或许也是2024年5月21日那篇美国媒体报道留下的真正警示。它让外界意识到,高端制造竞争早已超越了谁能买到最贵的机器,真正拉开差距的是谁能够掌握从设备制造、软件控制、零部件供应到维护升级的完整能力。 对于拥有庞大制造规模的中国来说,设备可以采购,技术可以引进,但关系到产业运行关键环节的自主保障,最终仍需要扎实可靠的自主能力。















