

星间激光通信终端概述
星间激光通信终端是安装于卫星平台、利用窄波束激光在两颗或多颗在轨航天器之间建立高速双向数据链路的完整终端或高度集成化系统。星间激光通信终端能够构建卫星间通信网络,为卫星星座及协同航天任务提供支撑。本报告的市场统计对象为具备独立星间激光通信功能、能够安装于卫星平台并用于在轨星间链路建立的完整激光通信终端或高度集成化终端系统,不包含卫星与地面之间进行通信的星地激光通信终端。
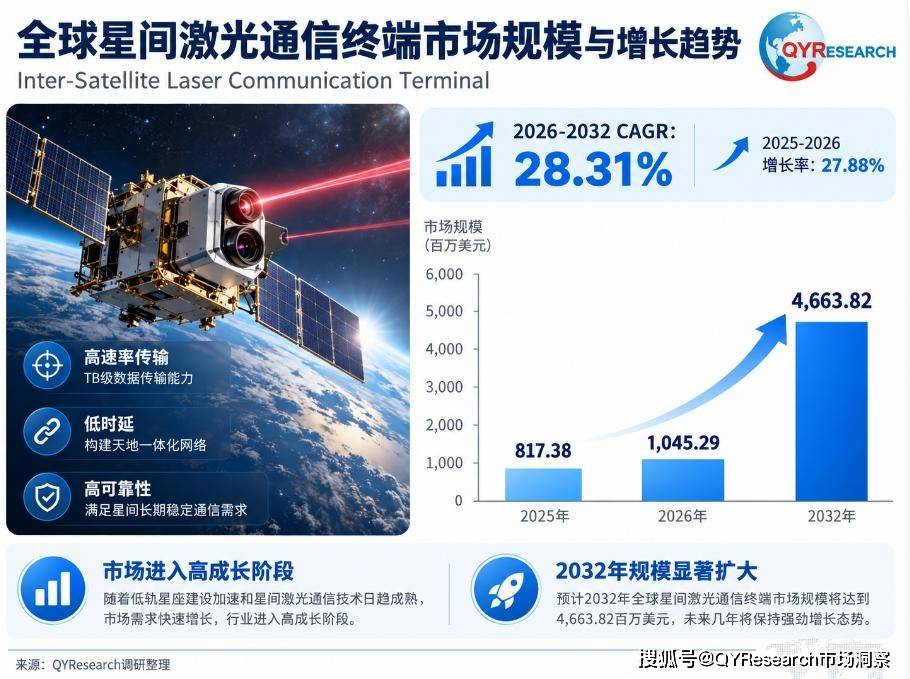
QYResearch调研显示,2025年全球星间激光通信终端市场规模为8.17亿美元,2026年预计增至10.45亿美元,并在2032年达到46.64亿美元;2026-2032年复合增长率为28.31%。市场扩张主要由低轨宽带星座持续组网、商业遥感数据量增长、政府和国防空间网络建设、多轨数据中继需求以及终端标准化量产共同推动。
星间激光通信终端,全球市场总体规模(百万美元)(2021-2032)
全球星间激光通信终端前8强生产商排名(基于2025年收入份额,未披露具体份额)

SpaceX凭借Starlink星座内部的大规模配置继续居于首位,Amazon Leo在批量部署阶段快速进入前列;中国航天科技集团、氦星光联、极光星通、西安光机所及中科天塔等中国机构和企业依托国内星座组网与产线建设提升市场存在感。
Rocket Lab于2026年完成Mynaric收购,IonQ于2026年完成Skyloom收购,显示终端能力正被整合进更完整的卫星系统、空间网络与安全通信平台。TESAT、CACI、AeroVironment旗下BlueHalo、Thales Alenia Space、NEC等厂商则在政府、国防、多轨中继或高可靠项目中保持差异化优势。
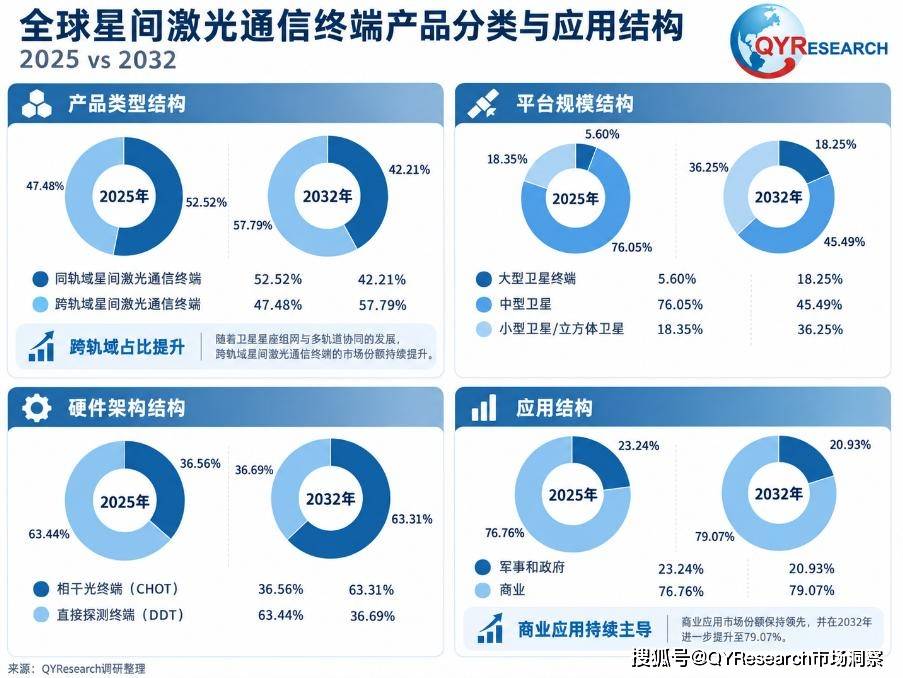
全球星间激光通信终端市场,按产品类型和应用细分
来源:QYResearch 星间激光通信终端研究中心
按产品类型划分,市场分为同轨域星间激光通信终端和跨轨域星间激光通信终端。同轨域产品主要服务LEO星座内相邻卫星或跨轨面互联,强调小型化、低功耗、快速建链和批量一致性,是当前大规模星座部署的基础产品形态;跨轨域产品面向LEO-MEO、LEO-GEO、MEO-GEO及GEO-GEO等链路,需要更高的链路预算、更精密的指向控制、更稳定的热结构设计和更强的远距离通信能力。随着空间网络由单层星座向多轨协同演进,跨轨域产品的重要性持续提升。
按应用划分,市场由军事和政府需求与商业需求共同构成。军事和政府项目重视抗干扰、低截获概率、任务保障、保密通信和严格的航天级验证,通常采用较长认证周期和高可靠配置;商业市场则主要来自低轨宽带星座、遥感与地球观测、在轨计算、气象监测和商业数据中继,更关注单位成本、标准接口、批量交付速度与网络运营效率。两类需求在技术上相互促进:政府项目提供早期在轨履历和高性能验证,商业星座则推动模块化设计、自动化制造和供应链规模化。
全球主要市场星间激光通信终端区域格局(2025)
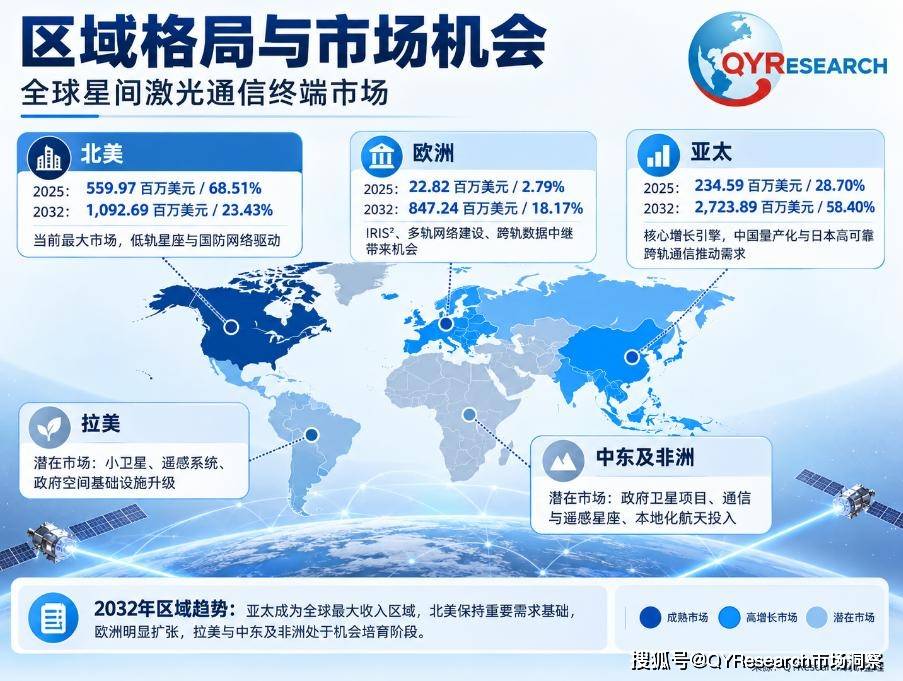
北美依托Starlink、Amazon Leo、SDA及完整的卫星系统供应链,仍是需求和生产最集中的领先市场;亚太由中国低轨星座批量部署、专业产线扩建以及日本等国的空间光通信项目推动,进入高速增长阶段;欧洲拥有TESAT、Mynaric、Thales Alenia Space及ESA多轨光网络计划,正由高价值项目向更稳定的批量交付扩展。拉美目前以卫星服务、遥感和国际合作导入为主,本地终端制造与独立星座采购仍处早期。中东及非洲的国家航天计划、遥感和区域通信投资为长期需求奠定基础,但短期市场仍取决于具体卫星项目、海外系统集成和政府预算落实。
星间激光通信终端产业链分析
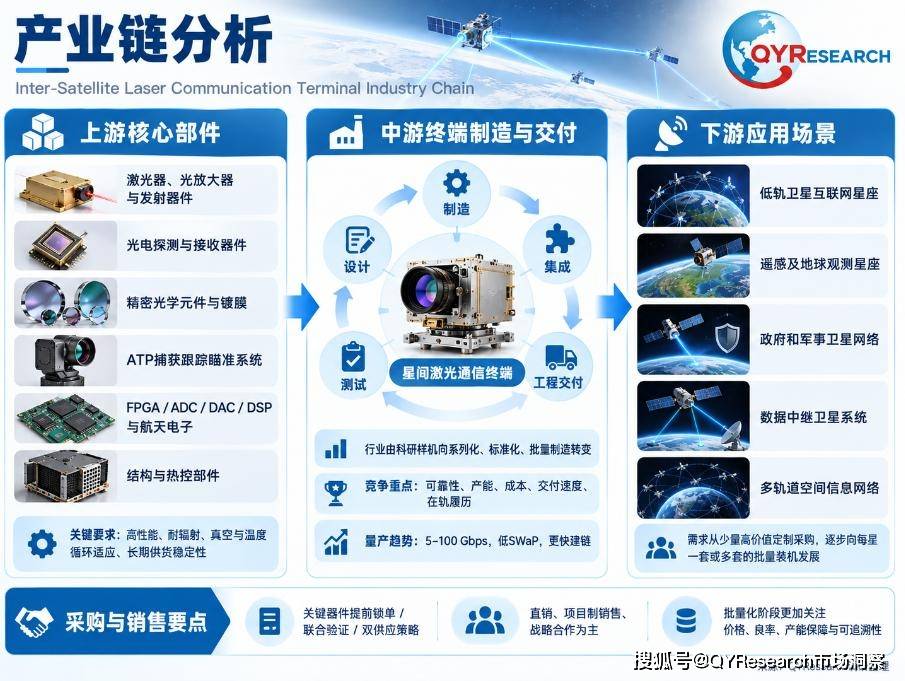
产业链上游包括空间级激光器与光放大器、高灵敏度探测器、精密光学与镀膜、快速反射镜和执行机构、惯性与姿态传感器,以及耐辐射FPGA、DSP、ADC/DAC、结构和热控部件。中游是本报告的核心统计环节,覆盖链路与光机设计、激光收发、ATP集成、调制解调、固件与网络控制、环境鉴定、自动装调和批量测试,并最终形成可随卫星交付的完整终端。下游包括低轨宽带星座、遥感和地球观测星座、政府与国防空间网络、多轨数据中继系统、卫星主承包商及在轨数据服务商。行业价值不仅取决于器件性能,还受飞行履历、开放标准、平台接口、发射节奏、出口管制、网络安全及长期运维影响,因此上下游联合验证和供应链可追溯性正成为量产交付的关键。
编辑注:本文部分行业数据由QYResearch调研提供。QYR长期深耕半导体、先进材料、医疗器械、化工、新能源、机械制造及消费品等细分领域,持续跟踪并研究产业链发展。














