


当企业为大模型的参数量与基准跑分惊叹时,一个极其现实的商业悖论正浮出水面:为什么基准测试极其优秀的模型,一旦进入企业复杂的真实生产环境,就常常沦为收效甚微的“演示Demo”?
数据孤岛、陈旧的遗留系统、严格的合规审计,以及无法标准化的业务流程,构成了AI落地的“最后一公里”悬崖。
企业不再为“模型能做什么”买单,只为“业务能赚多少钱或省多少成本”付费。
在这个关键交界处,FDE(Forward Deployed Engineer,前沿部署工程师)正从一个原本属于少数防务科技公司的工程概念,迅速演变为全球AI商业化落地的核心交付机制。
导读:本文将深度剖析FDE如何重构企业级AI的交付形态与商业模式,拆解其从技术抽象到行业渗透的完整产业链条,并梳理国内外代表性企业的落地路径。

01.
行业定义:连接核心业务与底层平台的工程桥梁
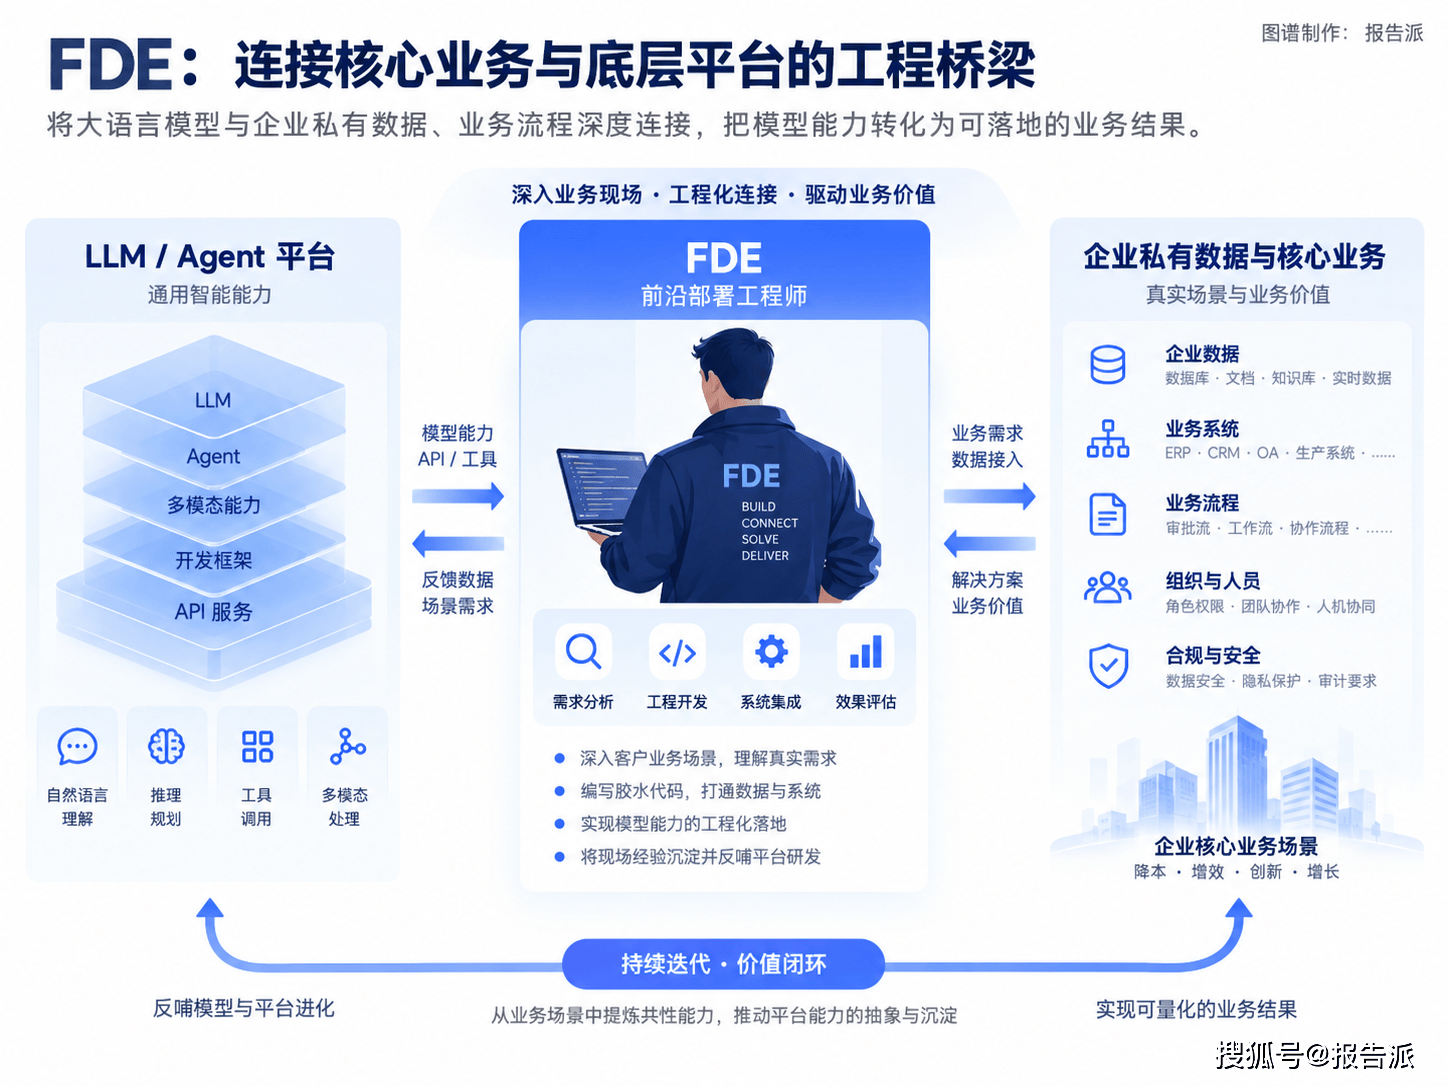
FDE并非传统概念中的售前工程师、实施工程师或外包开发人员。
它是一种深入客户核心业务现场,将大语言模型、智能体(Agent)能力与企业私有数据及工作流进行深度连接的工程交付角色与服务模式。
传统的SaaS模式建立在“标准产品+规模复制”的假设之上,要求客户改变流程来适配软件。而AI时代的企业需求极具未可知性与差异化。
FDE的核心职责,是将不可计量的模型能力,转化为可计量的业务结果。
它既在现场完成需求分析、POC(概念验证)、胶水代码编写与系统集成;又在完成后将现场暴露的业务痛点、系统Bug与决策规则反哺至内部研发团队,推动底层平台能力的抽象与沉淀。
02.
行业分类:三维作业形态与能力解构
按照工程架构中的作业形式与能力结构,FDE在实际落地中主要划分为三种核心形态:
场景识别与价值定义型(需求端FDE)
主要负责深入客户现场,与企业业务高管或一线操作人员共同拆解高价值工作流。其核心任务是从海量业务场景中筛选出最适合AI改造的环节,设定清晰的成功指标、权限边界与人工审批节点。
原型验证与快速工程型(交付端FDE)
强调在业务现场的快速实现能力。借助AI Coding和智能体开发工具,在客户环境内快速搭建原型、编写适配脚本、调优Prompt并接入接口。这类工程师不追求早期代码的高度的优雅,而追求在数天或数周内让客户看到可运行、可交互的生产级系统。
本体抽象与平台沉淀型(架构端FDE)
将现场实施中重复出现的流程、权限关系、数据语义与决策逻辑进行提炼。将其转化为可复用的Skill、连接器、行业模板与数据本体层(Ontology)。这是FDE摆脱传统“人月外包”陷阱、实现边际成本递减的关键所在。
03.
发展历程:从特种作战到重交付模式复兴
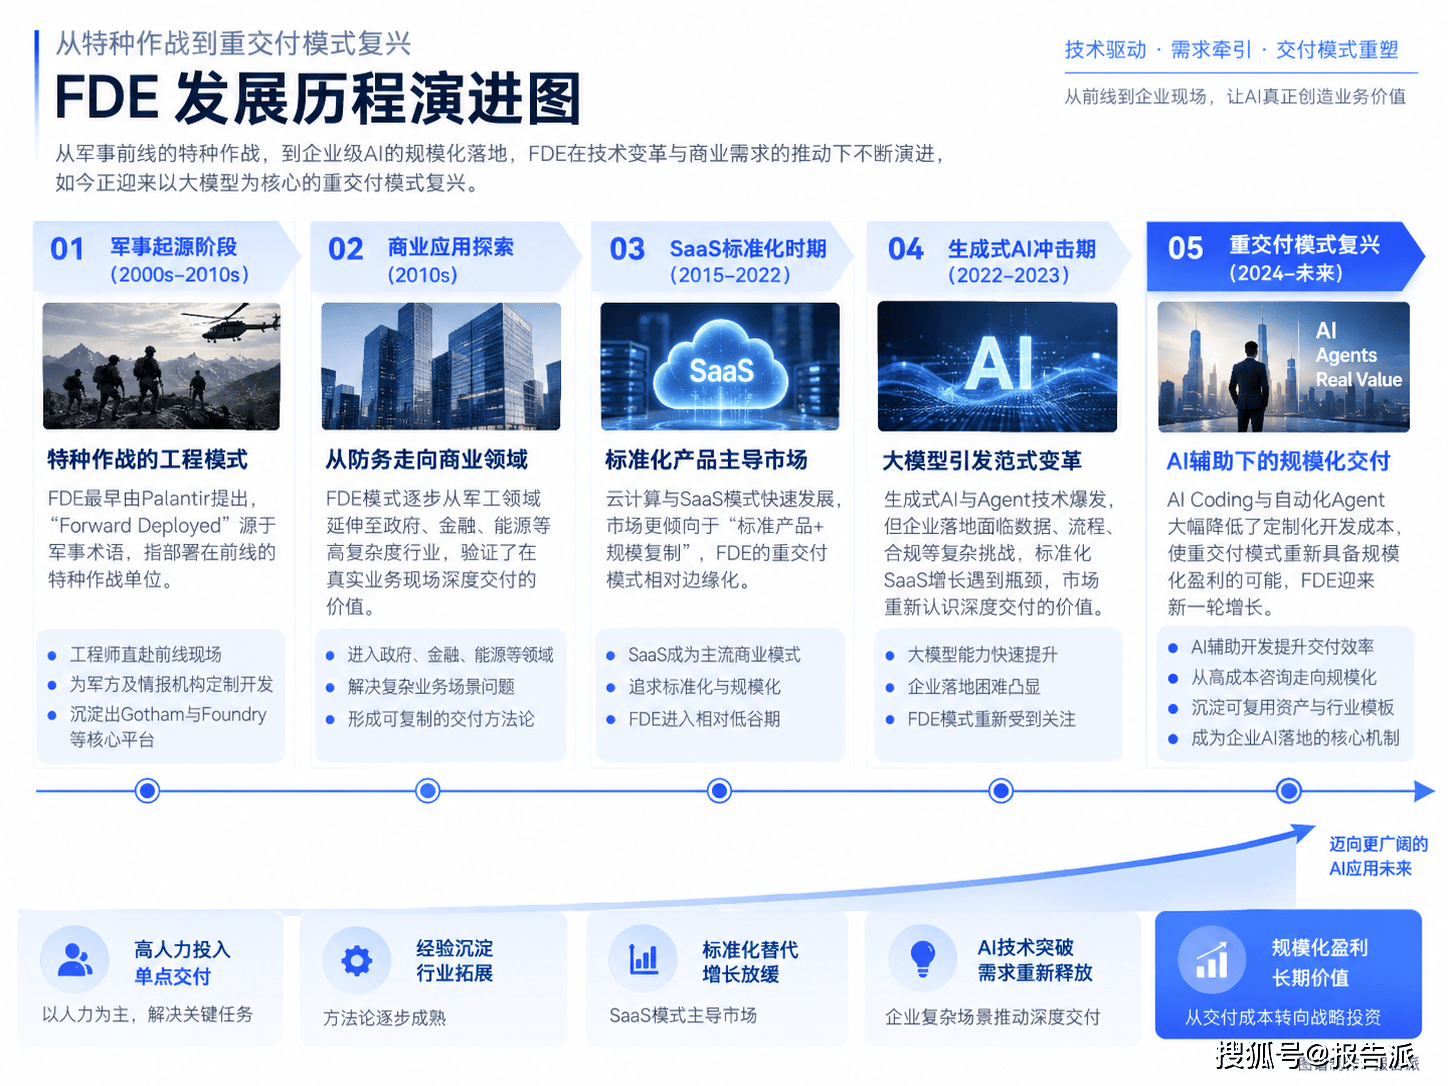
FDE最初由防务科技公司Palantir提出,“Forward Deployed”原为军事术语,意为部署在前线的特种作战单位。
Palantir将其引入软件工程领域,派驻工程师直奔军方及情报机构现场,在战争与应急响应的前线直接编写代码,并由此沉淀出Gotham与Foundry等核心平台。
随着生成式AI与Agent技术的爆发,传统标准化SaaS遭遇增长瓶颈,企服市场向深度交付回归。
以往限制深度交付扩展的瓶颈在于极高的人力成本。而在大模型时代,AI Coding与自动化 Agent 极大地降低了客制化代码的开发与测试门槛。这使得原本不经济的“重交付”模式重新具备了规模化盈利的可能性。
从商业进化路径看,FDE正经历从“高成本驻场咨询”向“AI辅助交付”,再到“可复用资产抽取”的演变。前期较重的人力投入,正从单纯的交付成本转变为获取长期客户生命周期价值(LTV)的战略投资。
04.
产业链全景:技术供给、交付生态与场景落地
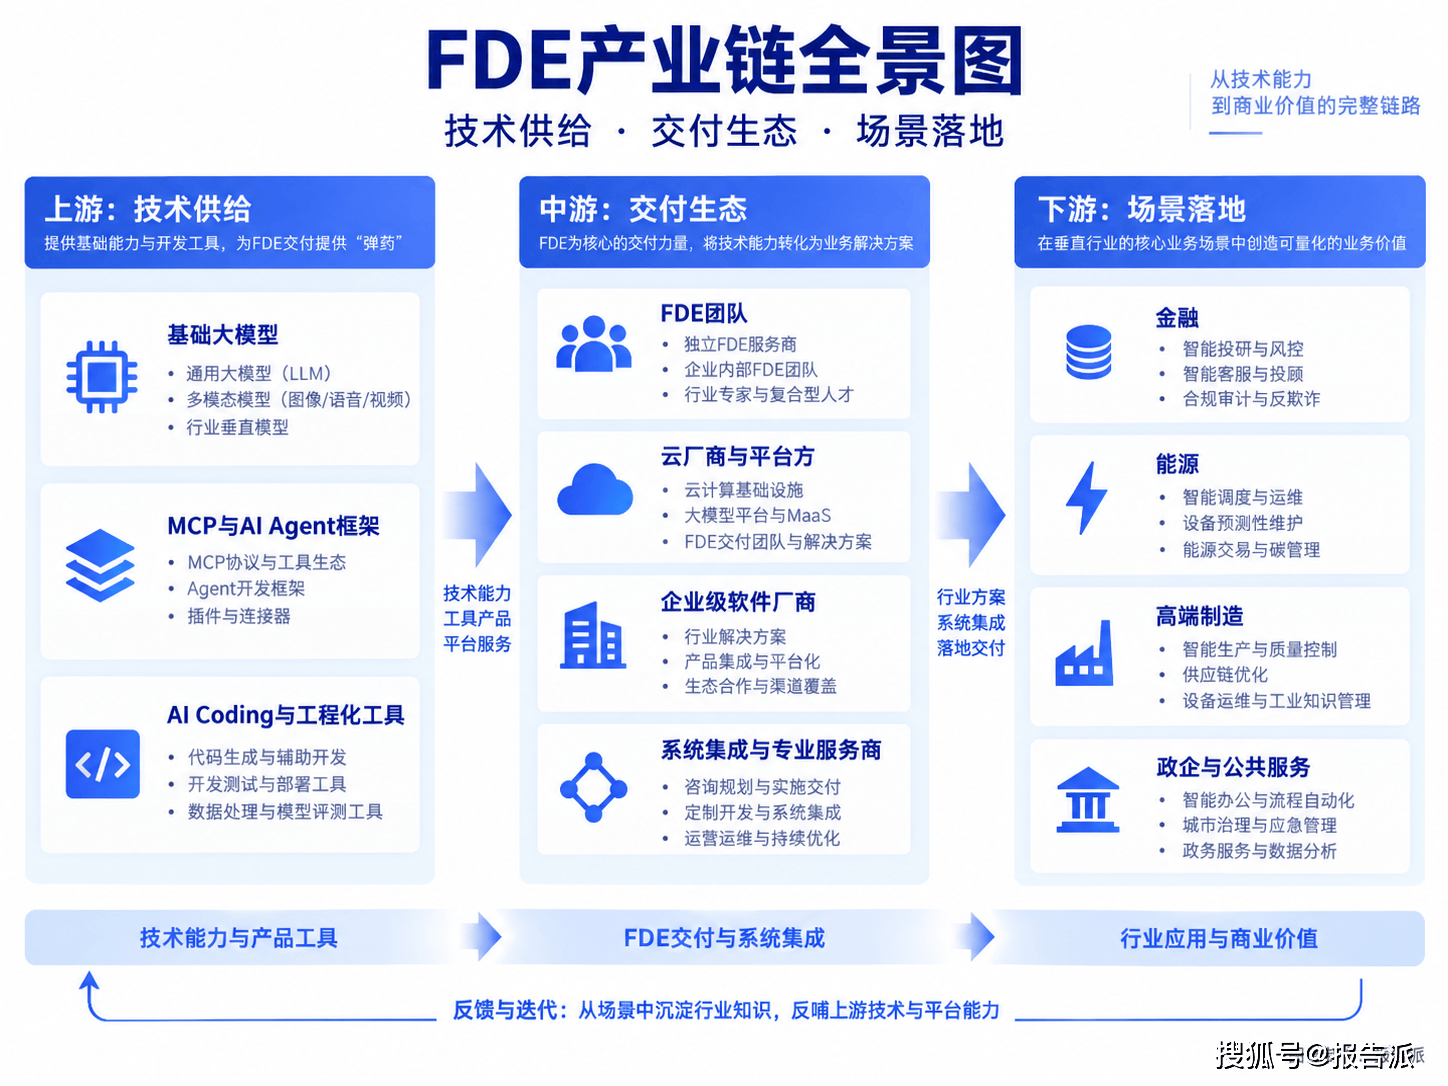
FDE模式并非孤立的工程师行为,而是串联起上游技术供给、中游交付生态与下游垂直场景的完整产业体系。
上游主要提供基础算力、大语言模型、智能体开发框架以及工程化辅助工具,为前线开发提供“弹药”。
中游包含独立部署实体、云厂商FDE团队、企业级软件巨头以及第三方专业集成机构,负责价值的具体闭环。
下游则是拥有复杂工作流与高付费意愿的垂直行业,包括金融、能源、高端制造、政企招采等。
硬件与软件工具在上游被打包为能力模块,通过中游FDE的现场作业,最终嵌入下游企业的 System of Work(工作系统)中。
05.
上中下游拆解:基础设施、中介实体与垂直渗透
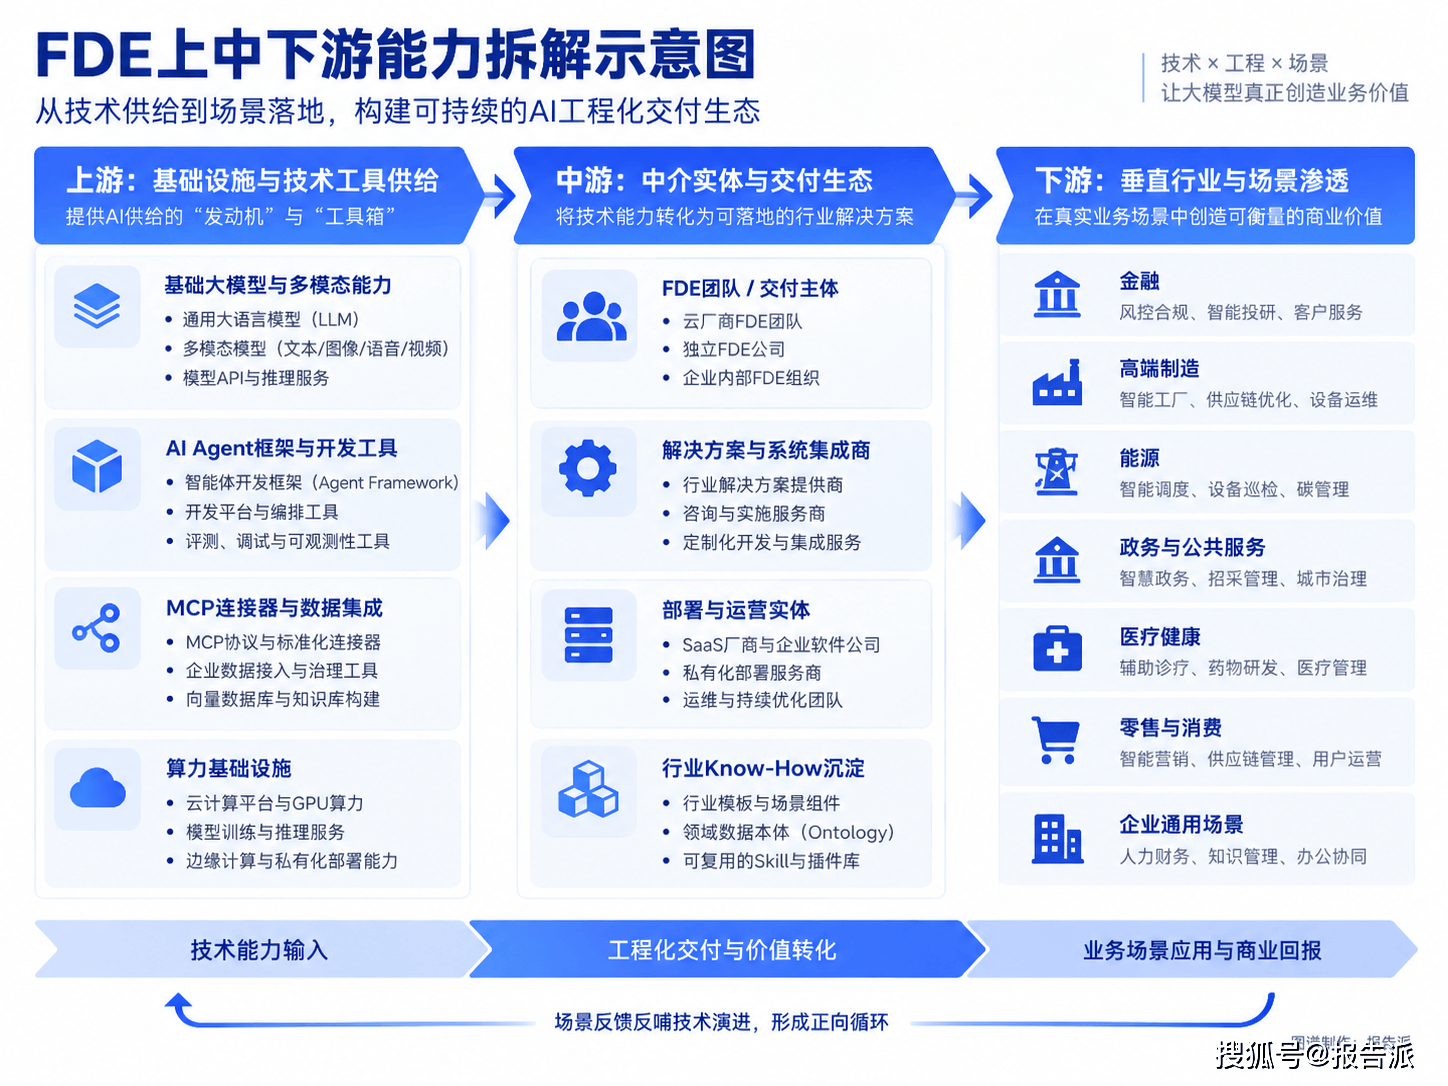
【上游分析:技术与工具供给】
底层基础大模型与多模态能力:上游大模型的泛化能力与推理深度直接决定了FDE在现场的开发上限。如OpenAI、Anthropic及国内星火等基础大模型,提供了核心的认知与决策引擎。模型的API吞吐量、长上下文处理能力以及逻辑推理准确率,是FDE构建复杂工作流的基础。
AI Agent框架与连接器基础设施:包括MCP(Model Context Protocol)、Agent SDK、向量数据库及RAG(检索增强生成)架构。这些基础设施使FDE能够快速将模型与企业内部的ERP、CRM、MES等遗留系统打通,减少了工程师从零搭建基础设施的时间。
AI Coding与工程自动化工具:如GitHub Copilot、Claude Code以及各类自动化测试平台。它们改变了FDE的成本结构,工程师无需在现场耗费大量时间重新编写冗长代码,而是将精力集中在业务抽象与逻辑判断上,大幅缩减了项目交付周期。
【中游分析:交付主体与服务形态】
模型巨头的独立部署实体:以OpenAI部署公司(OpenAI Deployment Company)为代表。模型厂商通过成立控股独立的工程服务单元或引入资本与伙伴网络,组建数百人规模的专职FDE队伍,直接承接全球大型企事业单位的复杂AI系统建设。
云厂商与传统软件龙头的FDE转型:微软成立Frontier Company,AWS设立Forward Deployed Engineering组织,投入巨资将数千名工程师直接嵌入客户团队。用友、金蝶等传统企服巨头则通过驻场联合体与AI BaaS模式,实现由“卖许可”向“运营与增量分成”转型的升级。
垂直领域专业交付与集成中介:如Scale AI的防务与企业部署团队,以及Anthropic联合财团设立的Ode。此类实体具备强烈的行业 Know-how,专精于受监管行业、复杂数据清洗或特定领域的自主决策系统部署。
【下游分析:应用场景与行业落地】
金融与资产管理:下游金融机构拥有庞大的数据积累与极高的风控要求。FDE深入场景,帮助客户构建实时数据分析、智能招采评审、自动化信贷审核等智能体。如国家能源集团与科大讯飞合作的招采智能体已稳定运行超21万个项目,智能评审准确率达97%,创造了显著的直接与间接经济价值。
能源与高端制造:在设备预测性维护、供应链实时调度及生产流程优化方面,陈旧系统与数据孤岛现象极为突出。FDE通过现场驻场,利用高频数据与生产规则构建AI决策平台,帮助能源与制造企业将原本长达数周的生产调整压缩至一天以内,显著提升产出效率。
政企与公共服务:政企客户往往要求私有化部署、高安全性以及极其定制化的业务流程。FDE模式在此类场景中具备极高壁垒,通过将现场非结构化数据转化为安全的平台训练资产,实现高粘性的长期合作。
06.
标的企业分析:代表厂商落地路径与商业验证
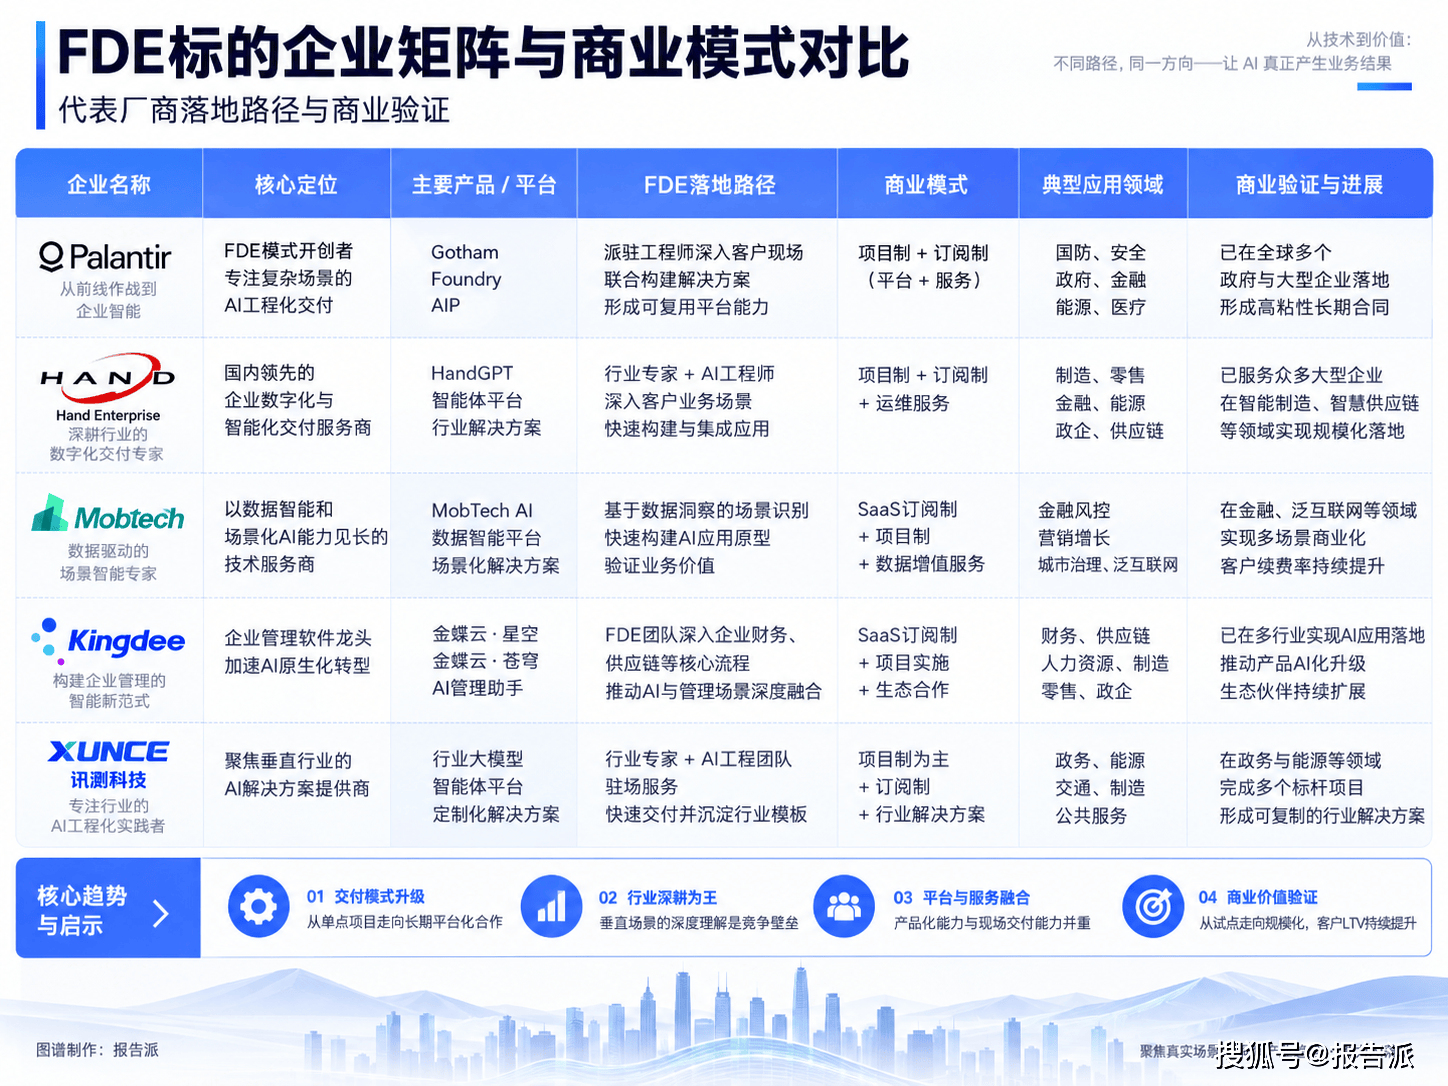
Palantir作为FDE模式的鼻祖,Palantir将交付过程转化为学习行业、沉淀资产的过程。其FDE团队在军方、情报机构及大型能源企业现场解决具体问题,并将反复出现的规则抽象为Foundry与AIP平台的本体层。客户数量增长不断厚实本体层,使同类客户的边际服务成本持续降低,其盈利能力远超行业平均水平。
汉得信息国内企业数字化服务的代表厂商,正积极将AI新工具与FDE方法论融入核心业务。上半年公司产业数字化与财务数字化业务维持稳健增长,AI业务收入超2.2亿元,同比增长超过100%。随着AI Factory、AI Coding及工业垂类模型的落地,公司正通过FDE模式推动项目毛利率与费用率的双重改善。
迈富时定位为全栈Token工厂,上半年AI应用业务收入达11.28亿元,同比大增123.7%。公司客单价由4512元飙升至8124元,显示出客户正从传统软件订阅向企业级智能体采购转变。其智能体矩阵覆盖营销、销售、供应链等全链条,通过FDE落地让Token在各个业务环节被高频调用。
金蝶国际大力推进AI原生产品与云订阅转型,AI原生产品收入达到2.96亿元,同比增长189.0%。金蝶通过构建Kingdee AI Suite及行业智能体套件,将FDE模式融入汽车、高科技、生命科学等八大垂直行业。其云订阅ARR达到44.13亿元,展示出强劲的长期客户价值积累能力。
迅策上半年实现收入9.67亿元,同比大增389%,并实现扭亏为盈。增长动力源自企业级AI实时数据基础设施的加速部署以及多元化行业的渗透。通过TokenOne与TokenCloud产品,公司在现场验证了Token调用的商业模式,逐步实现从单一交付向平台生态收费的跨越。
07.
未来展望:临时工程垫脚石还是长期业务壁垒
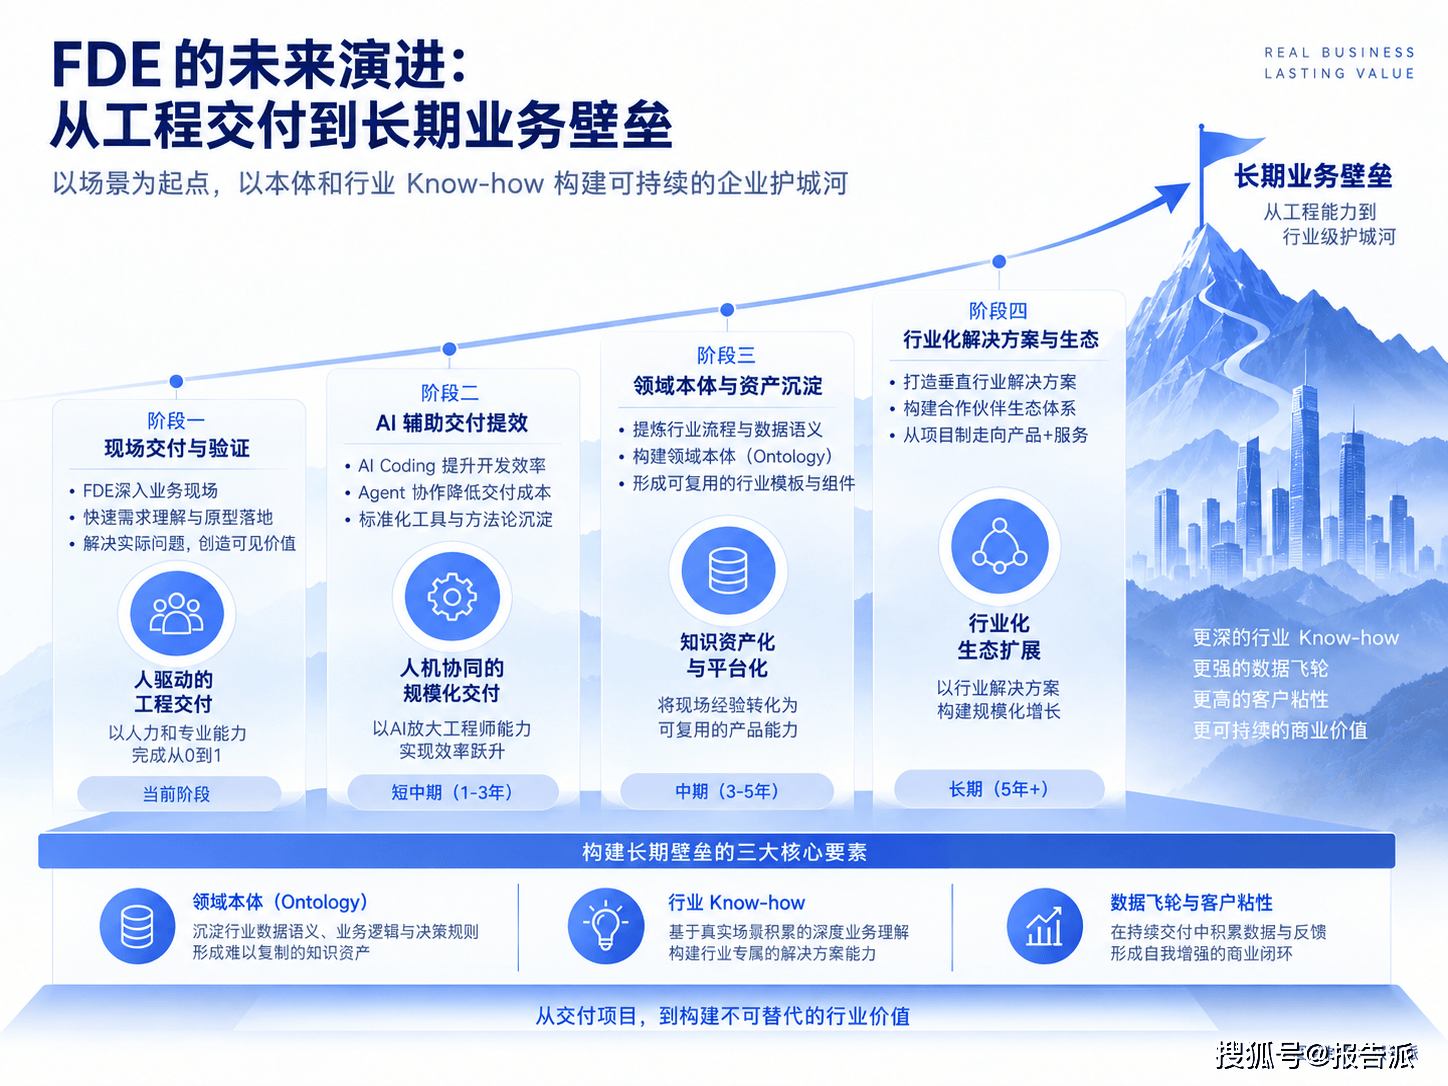
全球软件产业正处于一场深刻的工程交付革命中。
FDE模式的兴起,表面上看是对“轻资产、高毛利”传统SaaS神话的妥协,实则是AI时代针对复杂企业流程的必然选择。
当软件竞争从标准化产品转向“产品能力+行业 Know-how+深度交付”的综合博弈,拥有本土化部署能力与深厚客户关系的厂商展现出了极强的粘性。
然而,一个更深层次的问题仍然悬而未决:
随着AI智能体自主能力的持续进化与标准化接口的普及,FDE究竟是AI走向全面自动化之前的一块临时工程垫脚石,还是企业软件行业终将长期存在的业务壁垒?













