

当全球84.7%的人形机器人硬件产自中国工厂时,掌控这一新物种“核心大脑”与资本定价权的,却依然是海彼岸的美国科技巨头。
造得出具象的“躯干”,却尚未完全掌握底层的“算法灵魂”。这种极度的产业反差,揭示了具身智能赛道当下的真实生态。
2025年,全球人形机器人出货量达到1.7万台,中国出货量约1.44万台,占据绝对市场份额。但与庞大的硬件制造产能形成鲜明对比的是,绝大多数产品依然停留在科研与教育场景,商业化落地的真实渗透率极低。
硬件供应链降本的速度,能否跑赢具身大模型进化的周期?制造优势能否最终转化为技术话语权?这不仅是一场关于机器人的产业竞赛,更是人工智能迈向物理世界过程中的终极商业博弈。
01.
具身智能物理形态与算法灵魂的融合
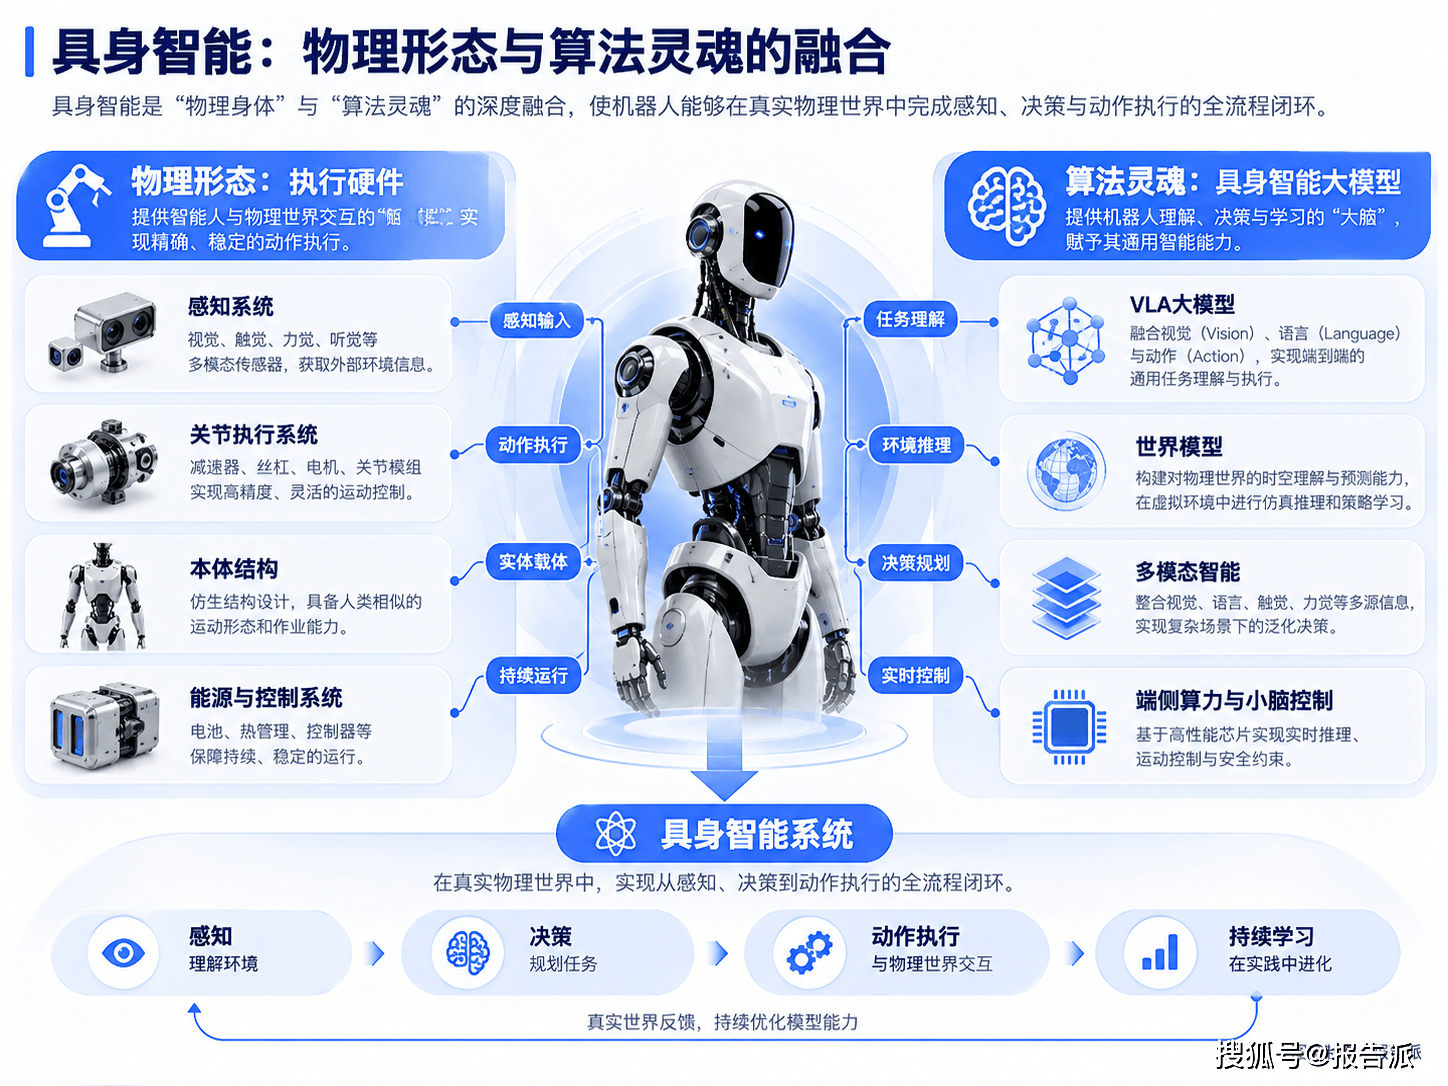
人形机器人,是指具备人类物理形态特征、能够通过自主感知与决策在非结构化环境中执行通用任务的具身智能系统。
它不是传统工业手臂的简单升级,也不是固定指令控制的仿生机械。其核心在于“躯体”(物理执行硬件)与“大脑”(具身智能大模型)的高度融合。
机器人在真实物理世界中通过视觉、触觉等多模态交互,实现从感知、决策到动作执行的全流程闭环。
02.
行业分类形态差异与核心架构拆解
从结构形态与作业方式来看,目前行业已形成两大主流分类形态:
双足行走形态具备最强的通用地形适应力,能够完美复用人类现有的基础设施与工作环境。
轮式或复合形态则牺牲了部分仿生复杂性,换取更强的稳定度、更长的续航时间以及更高的作业节拍。
从核心功能架构分类,行业则被划分为两大部分:
一部分是以减速器、丝杠、关节模组和传感器构成的“执行硬件”系统。
另一部分是以视觉语言动作(VLA)大模型、世界模型和端侧算力芯片构成的“具身大脑”系统。
03.
发展历程从被动执行到自主交互
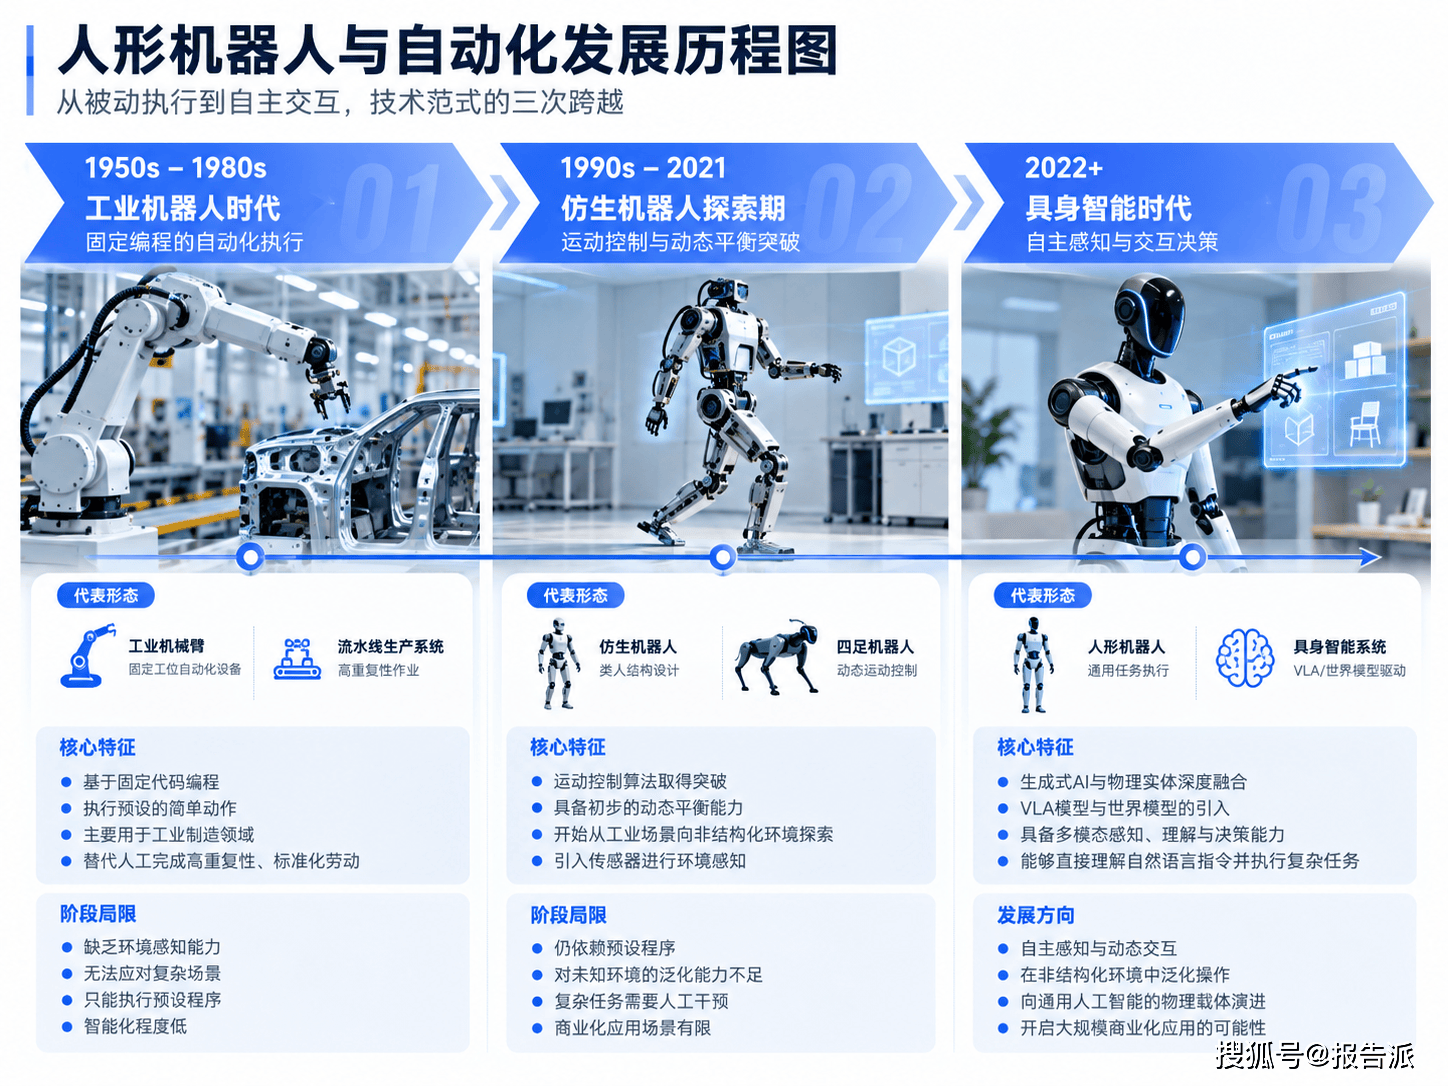
机器人产业的演进经历了一场从“被动执行”到“自主交互”的范式转移。
20世纪50年代至80年代为传统工业机器人时代。这一阶段的机械手臂依赖固定代码编程,仅能替代流水线上的高重复性劳动。
20世纪90年代进入仿生机器人探索期。运动控制算法的突破赋予了机械躯体初步的动态平衡能力,但依然受限于预设程序,缺乏对未知环境的泛化应对。
2022年之后,行业迈入具身智能时代。生成式人工智能与物理实体的结合打通了模态壁垒。VLA模型与世界模型的引入,使得机器人能够直接理解自然语言指令,并将视觉信息转化为精准的物理动作。
04.
产业链全景分析上中下游生态解构

人形机器人产业链延伸较长,呈现出高度的跨学科融合特征。整个产业链由上游核心零部件与数据基建、中游整机制造与具身模型开发、下游多场景应用落地三大环节构成。
在这套全景图谱中,中美两国展现出极具差异化的产业生态:中国依托成熟的新能源汽车与高端制造体系,构筑了高性价比、极速响应的硬件制造闭环;美国则凭顶尖的AI科研生态与芯片设计能力,牢牢占据了底层模型与仿真生态的制高点。
【上游分析】
上游零部件与数据基建决定了机器人的动作精度与思考能力。
关节模组与核心传动系统是执行硬件的成本大头,包括谐波减速器、行星滚柱丝杠以及无框力矩电机。中国本土供应链在这一领域推进迅速,核心零部件国产化率已突破75%,直接推动整机成本下探。
传感系统是实现物理感知的关键支撑。六维力传感器与阵列式触觉传感器决定了机器人能否轻柔抓取脆弱物体。目前该领域正涌现大量国产替代力量,但在精度与一致性上仍需时间验证。
数据基建与端侧算力芯片则是产业链中最具壁垒的环节。数据采集涵盖真机采集、仿真合成与互联网视频学习。在端侧算力芯片及仿真平台方面,以英伟达为代表的美国企业构建了极高的技术生态壁垒。
【中游分析】
中游环节是“大脑”与“躯干”的集成中枢。
具身模型研发代表了行业的最前沿竞争力。基于视觉-语言-动作(VLA)架构的通用模型,使机器人具备了零样本泛化操作的可能性。海外科技巨头在开源架构与前沿范式创新上占据主导地位。
整机设计与系统集成决定了产品的量产可行性。制造厂商需要将几十个自由度的关节、复杂的线路与热管理系统塞入人体等尺寸的空间内。中国整机企业凭借雄厚的制造能力,在产能释放速度上具备显著优势。
仿真开发与合成环境构建则是大模型训练的“孵化器”。通过高精度的物理仿真引擎,机器人能在虚拟空间中完成数百万次的动作强化学习,极大地缩短了实车训练周期。
【下游分析】
现阶段,人形机器人的商业化落地依然处于极早期阶段。
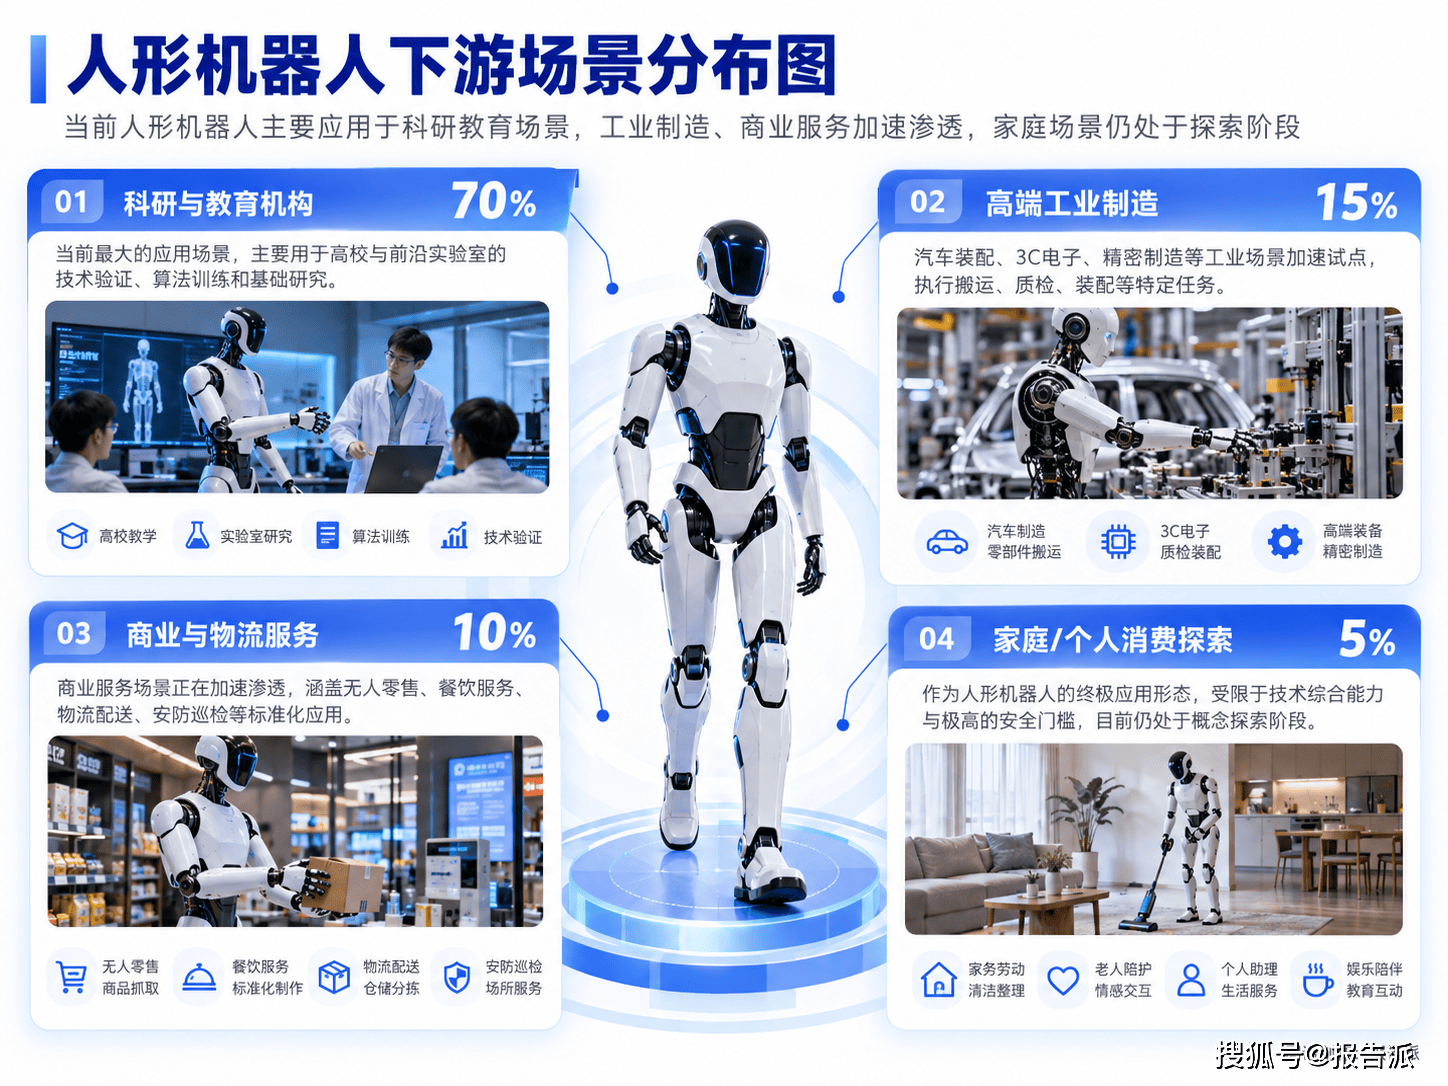
科研与教育机构是当前最主要的应用场景,占据了市场超过70%的设备需求,主要用于高校与前沿实验室的技术验证与算法训练。
高端工业制造正成为第二个落地试验场。在汽车装配、3C电子质检等工位,机器人被用于执行零部件搬运、电芯抓取以及钣金件定位等特定任务。
商业服务与特种应用场景正在加速渗透。从无人便利店的商品抓取交付,到特定餐饮场景的标准化制作,商业端对性价比和ROI的考核极为苛刻。
家庭场景作为人形机器人的终极应用形态,受限于技术综合能力与极高的安全门槛,目前仍处于概念探索阶段。
05.
相关企业中美阵营演进路径分析
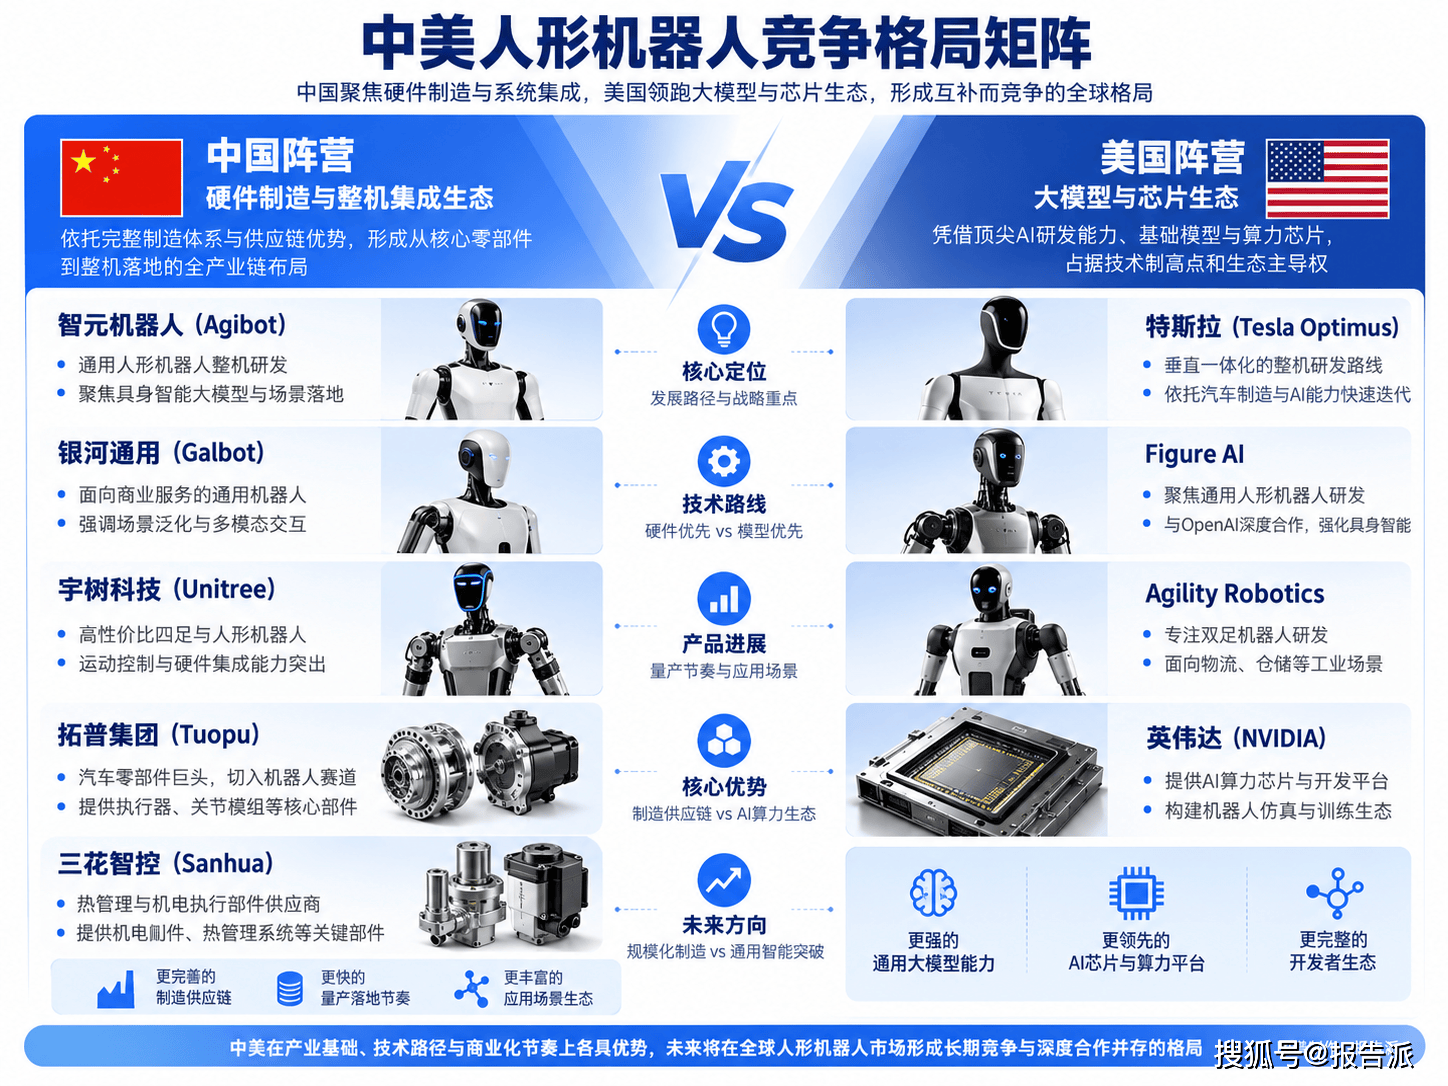
在这场全球竞赛中,不同阵营的企业交织出截然不同的演进路径。
中国硬件与整机制造代表:
智元机器人:部署于高端制造工厂,推进电芯抓取与工业质检工位落地。
银河通用:聚焦商业服务场景,在无人便利店实现商品抓取与交互。
宇树科技:在仿生运动控制与高性价比整机出货方面占据重要市场份额。
拓普集团、三花智控:依托汽车零部件制造基础,深度布局执行关节与核心传动部件。
海彼岸模型与算力领跑者:
Tesla(Optimus):凭借汽车制造的规模效应与自研端侧芯片,持续演进通用躯体与算法。
Figure AI:结合顶尖大模型能力,在汽车工厂进行钣金件拾取与焊接定位的真实测试。
Agility Robotics:推进Digit机器人在物流与车间物料转运场景的实操应用。
NVIDIA:通过Isaac仿真生态与高端端侧算力芯片,提供具身智能基础设施。
06.
成本撕扯下的产业终局制造红利与算法突围
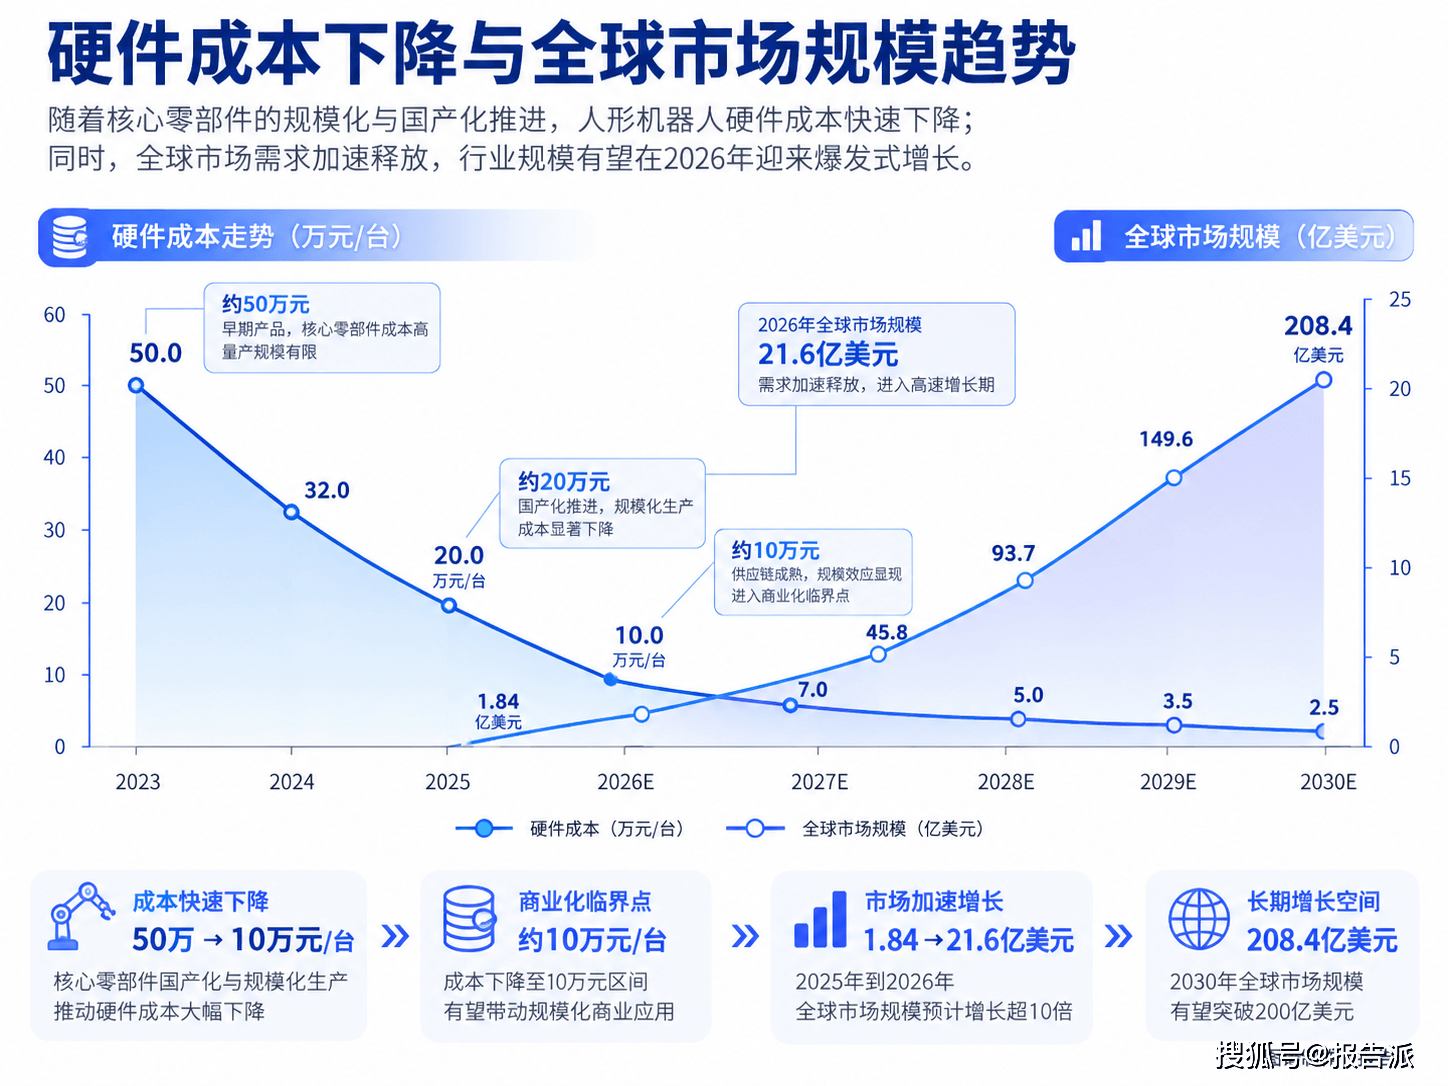
从早期的40万至50万元人民币,下探至当前的20万至30万元区间,中国供应链在短短数年内展现了惊人的硬件降本效率。按照目前的演进曲线,未来十年内整机成本有望进一步降至10万至20万元区间。
然而,硬件成本的下降并没有立刻带来商业化的爆发。2025年全球1.84亿美元的市场规模,以及2026年预估的21.6亿美元,都在提醒市场:这依然是一个由资本和科研需求驱动的早期市场。
真正的瓶颈不在于把机械臂造得多便宜,而在于“大脑”何时能够具备真正的通用泛化能力。
中国拥有庞大的工厂流水线和复杂的真实应用场景,源源不断地产出真实交互数据。这是本土企业构建数据飞轮、反哺模型进化的核心筹码。但在高端算力芯片受限、底层算法范式跟跑的现状下,仅靠硬件造价优势,容易陷入代工化的低毛利陷阱。
海彼岸的企业虽然掌握着大模型的话语权与高估值定价权,却因本土制造供应链的断层,面临出货量维持在百台量级、产品迭代缓慢的现实尴尬。
打通人工智能与物理硬件的协同闭环,是决定这场竞赛最终归属的关键。当硬件降本的红利期过去,依靠真实场景数据喂养出的国产具身模型,能否在底层算力的夹缝中实现算法层面的突围?这是比“今年能卖出多少台机器人”更值得产业界深思的问题。














