

上期我们说到,RISC-V正处在政策、资本、技术"三重共振"的窗口期。但窗口期不代表什么都能做出来——最终要回答一个硬问题:谁真正把芯片做出来、卖出去了,谁跑得最快?
今天进入RISC-V百家谱第2期,我们沿产业地图聚焦最关键的两层——IP核/架构层(地基)和芯片设计层(躯体)。这两层决定了中国RISC-V到底是停留在PPT上,还是真正有产品在跑。
先从地基讲起。IP核层的头雁不是创业公司,而是阿里达摩院旗下的平头哥——它的体量和产业地位,决定了它不该和创业公司并列对比,而是单独作为"层代表"开场。
01 平头哥(玄铁):IP核层的定海神针
产业坐标:IP核/架构层——基准与生态中心
讲中国RISC-V的IP核层不讲平头哥,就像讲中国电商不讲阿里。它不仅是国内最早大规模投入RISC-V的巨头,也是目前唯一做到"高性能IP+量产芯片+开发者生态"三位一体的平台型企业。
C950:一颗刷新全球纪录的旗舰核
2026年3月24日,上海,2026玄铁RISC-V生态大会。阿里巴巴达摩院发布新一代旗舰处理器玄铁C950——这颗历时两年打磨的处理器,交出了一份震撼行业的成绩单:
- 5nm制程工艺,最高主频3.2GHz
- 单核SPECint2006首次突破70分,刷新全球RISC-V性能纪录,较上一代C920性能提升超过3倍
- SPECint2017单位性能达2.6/GHz,微架构规格直逼主流服务器CPU:8指令译码、16级流水线、超1000条指令乱序窗口
- 搭载自研Vector加速引擎和Matrix加速引擎,首次原生支持Qwen3、DeepSeekV3等千亿参数大模型
一句话:玄铁C950让RISC-V第一次站上了高端算力牌桌。过去RISC-V在性能上与x86/ARM的差距,被这颗芯片大幅缩小。
25%份额:倪光南的"主流宣言"
同一场大会上,中国工程院院士倪光南公布了一个标志性数据:RISC-V已正式占据全球处理器市场25%的份额,x86与Arm的双寡头格局正在松动。据SHDGroup预测,到2031年,RISC-V设备出货量将激增至360亿颗,年复合增长率31.7%,市场规模有望突破3000亿美元。
倪光南的原话:"RISC-V正从'备选'迅速走向'主流'。"——这是RISC-V从"技术叙事"走向"产业叙事"的权威背书。
无剑联盟与生态飞轮
平头哥不是单打独斗。2024年成立"无剑联盟",2026年千问大模型加入联盟,推动"芯模协同"——把玄铁CPU、RISC-V芯片和千问大模型绑定部署到更多智能场景。这种"IP+芯片+大模型"的生态飞轮,是创业公司做不到的。
此外,平头哥2026年公布的路线图核心是RISC-V+AI双核驱动:新一代高性能处理器核持续提升单核性能与能效比,同时在指令集层面扩展AI算力,缩小与ARM、x86的差距。
审慎视角:平头哥的真问题
- 生态开放还是生态绑定?平头哥的"无剑联盟"越做越大,但联盟的核心仍然是玄铁IP+千问模型的阿里体系。对中小芯片厂商来说,加入联盟是"借力"还是"站队",需要分辨。
- 高性能到量产的距离:C950是IP核,不是量产芯片。从"性能纪录"到"大规模出货"还有工程化落地的距离,而这恰恰是下面几家芯片设计公司的主场。
02 赛昉科技:全栈型——护城河最深但最重
产业坐标:横跨IP核层与芯片设计层
如果说平头哥是"平台型头雁",赛昉科技就是"全栈型先锋"——国内唯一同时握有"自研RISC-VCPUIP+自研NoCIP+量产SoC+真实出货终端"的厂商。
只卖IP是ARM模式但生态还没起来,只做SoC随时会被上游卡脖子。赛昉把核心技术捏在一只手里,这是它和国内绝大多数RISC-V玩家的本质差别。
创始人徐滔:30年半导体老兵
复旦大学微电子学士、美国新墨西哥大学微电子硕士,在惠普参与过PA-RISC和Itanium处理器开发,后任灿芯半导体CEO。2026年3月被香港特区政府委任为特首顾问团"创新与创业"组别成员——这个身份在国内RISC-V创始人里几乎是独一份。他的判断很早:"光聚焦IP是不够的。"
两块"地基":CPUIP与NoCIP
CPUIP——昉·天枢系列。已形成Dubhe-100/90/83/80/70完整谱系,覆盖从高能效嵌入式到服务器级高性能。Dubhe-100是2026年推出的服务器级CPUIP,已正式授权给客户,围绕AI智能体真实负载场景联合攻关。
NoCIP——昉·星路-700。2023年发布国内首款Mesh架构一致性NoCIP,最高支持256核互联。国内同时具备"NoC+RISC-V核双自研"能力的公司一只手数得过来,这是赛昉的硬技术护城河。
两枚"穿甲弹":BMC芯片与IoT量产
JH-B100——RISC-V首次规模商用数据中心BMC。2025年11月在香港发布,与超聚变举行交付仪式,正式装入超聚变服务器,并得到英特尔大力支持,进入Intel服务器主板"生态墙"展示——国内唯一进入Intel服务器主板生态的BMC芯片。BMC全球被ASPEED把持20年,JH-B100第一次给了数据中心客户一个不依赖ARM/x86授权链的自主选项。
港华芯——累计出货超700万颗。2022年与名气家合作推出行业首款RISC-V智能物联芯片,率先装入智能燃气表——一颗"在高温低温电压波动环境下要稳定跑10年"的工业级芯片。到2026年中累计出货突破700万颗,服务港华燃气4600万家庭用户,回答了RISC-V"低端、不稳定、跑不了工业"的三大质疑。
第三块基石:JH-7110与开发者生态
全球首款量产高性能RISC-V应用处理器,全套软件代码合入Linux上游主线——国内RISC-VSoC生态适配的标杆。截至2026年落地60+商业项目,衍生出全球首款RISC-V笔记本电脑DC-ROMA、工业防火墙TEG5904等终端。RVspace开发者社区月浏览量近15万次。
审慎视角
- 盈利时间线:全栈布局意味着持续高投入,何时实现规模盈利仍是悬念。
- 服务器CPU主战场:BMC是"坐进服务器主板"的第一步,但真正的服务器CPU市场(Dubhe-100能否对标x86/ARM旗舰)才是大赛场。
- 生态兼容性:自研NoC和CPUIP是护城河,但也是"自成一系",如何在RISC-V开放生态中避免成为"赛昉孤岛"是长期挑战。
03 进迭时空:AI算力型——赌RISC-V原生AI算力的进击者
产业坐标:芯片设计层,聚焦AICPU
进迭时空成立于2021年11月,以"构建大模型时代最佳原生计算平台"为目标。在百家谱的坐标上,它卡位在芯片设计层中最热的赛道——用RISC-V做能跑大模型的通用AI芯片。
团队:浙大系+平头哥系
创始人陈志坚,浙大博士,2006年起从事国产处理器研究,获浙江省技术发明一等奖。总裁孙彦邦累计量产超10亿颗芯片。首席技术顾问为小米前副总裁崔宝秋。核心团队来自阿里平头哥、华为海思和全志科技——国内少有的具备从指令集、IP核、芯片、软件到整机全栈自研与量产能力的团队。现有团队280+人,研发占比超80%,硕博占比超50%。
K1到K3的快速迭代
K1芯片——首款终端AI芯片,累计量产15万颗,号称国内RISC-V高算力芯片量产数量最多。
K3芯片——2026年1月29日正式发布。关键标签:首颗符合RVA23国际标准并已量产的RISC-VAICPU,可本地运行300亿至800亿参数大模型,内置双实时CPU核可独立运行机器人ROS系统,预计2026年4月起供货。
V100服务器芯片——基于开源"香山"处理器IP核开发,布局云计算方向。
6亿元B轮:资本用真金白银投票
2026年1月完成B轮超6亿元融资,投资方包括中国互联网投资基金、农业银行AIC、北京市人工智能产业投资基金等——国家队和银行系集体进场,是"RISC-V+AI"路线获得资本认可的典型样本。
审慎视角
- 量产规模仍小:K1出货15万颗在芯片行业仍是小规模,K3能否实现量级跃升是2026年关键看点。
- AI芯片竞争激烈:GPU厂商、ARM阵营、其他RISC-V玩家都在抢同一块蛋糕,"RISC-V原生+全栈自研"的差异化能否转化为客户采购决策,还需市场验证。
- 盈利路径:6亿元B轮是弹药,但AI芯片研发烧钱快,何时跑通盈利模型仍是悬念。
04 元石智算:生态链观察样本——奕斯伟体系的服务器新兵
产业坐标:芯片设计层,聚焦服务器与智算方案
元石智算(武汉元石智算科技有限公司)成立于2023年7月,是北京奕斯伟科技集团生态链企业,以"AI+RISC-V"为核心方向。它不做IP核,而是做芯片设计层中"服务器与智算"这个细分赛道。
产品与进展
旗舰产品RISMA跨架构云原生POD,支持RISC-V、x86、Arm混合部署与统一调度。自研面向数据中心的新一代RISC-VCPU,正与国内头部企业合作研发,预计2026年实现量产,聚焦AI推理领域降本增效。
为什么作为"观察样本"而非主角
元石的战略方向值得跟踪,但放在本期与赛昉、进迭对等,分量不够:成立仅3年、无量产产品、深度绑定奕斯伟生态。它更适合作为"生态链打法"的观察样本——如果2026年服务器CPU如期量产,再在后续期次升格为深度档案。
审慎视角
- 产品未量产:"预计2026年量产"能否如期兑现是第一个检验节点。
- 独立性存疑:深度绑定奕斯伟,到底是"奕斯伟的服务器事业部"还是"独立成长的公司",决定了天花板。
快览名录:IP核层的"第二极"
本期聚焦了四家重点企业,但RISC-V的IP核层和芯片设计层还有几家值得关注的企业,后续期次将展开:
- 芯来科技(Nuclei):国内RISC-V商用IP核主力供给方,首创"IP2.0模式"(随芯包与子系统),2026年取得SGSAutoICLevel2车规安全认证,与Lauterbach完成全球首个RISC-VDataTrace方案。与玄铁形成"开源生态+商用IP"对照。
- 晶心科技:台湾RISC-VIP厂商,32/64位全系列内核,嵌入式领域深耕多年。
- 兆易创新:存量MCU龙头切入RISC-V,GD32VF103是国内最早量产的RISC-VMCU之一。
- 全志科技:推出D1芯片(基于平头哥C906),面向智能终端,是"存量芯片厂商切入RISC-V"的代表。
四家放在一起看:一张"地基与躯体"的进度表
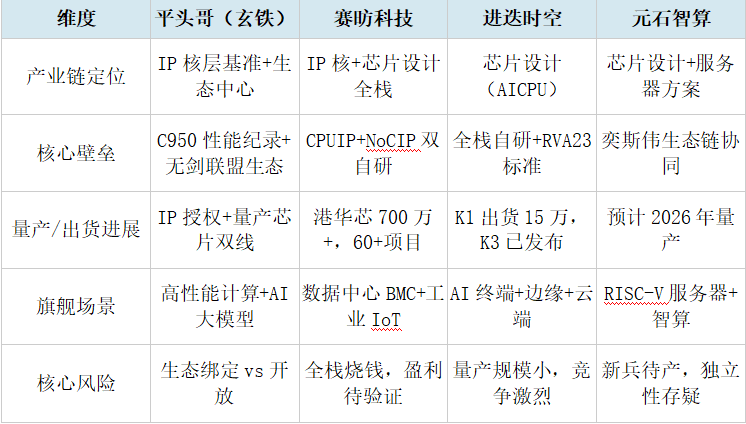
平头哥是"平台头雁",定义了IP核层的天花板;赛昉是"全栈先锋",用700万出货和Intel生态证明RISC-V能跑通工业;进迭是"AI进击者",用K3和RVA23证明RISC-V能跑大模型;元石是"生态链观察样本",赌的是RISC-V服务器赛道。
四种位置,没有高下之分,都在回答同一个问题:RISC-V芯片,到底能不能在中国跑出规模?
结 语:
四家企业的盘点,给我们一个清醒的判断:中国RISC-V的"地基与躯体"层,确实有产品、有量产、有出货,但整体仍处于"地基刚打好、大厦还没盖"的阶段。
平头哥的C950把性能天花板捅到了70分,赛昉的700万出货把工业可靠性跑通了,进迭的K3把RISC-V+大模型的路径打开了——但距离"规模盈利"和"主流市场认可",都还有一段路。
这也是百家谱的价值:不追热点、不吹泡沫,一家一家看清楚每家企业的真实位置。
下一期,我们继续沿产业地图走,进入软件生态层——那个最容易被忽略、却决定RISC-V能不能真正"用起来"的命门。














