

(来源:浪哥财经)
“有史以来最贵”的一代iphone——iPhone 18上市后,依然“有价无市”。
用“开售即爆”来形容也不过分,据统计,iPhone18Pro系列在我国上市首三天的销量,就比上一代Pro系列整个首周销量高出12%,苹果也在2026年第38周拿下了国内33%的智能手机市场份额。
与这派繁荣形成对比的,是消费电子行业整体的疲软。
由于存储芯片价格上涨,消费者换机需求被压制,2026年上半年,全球智能手机出货量下滑明显。
从iPhone18的销售火爆情况来看,苹果似乎“不受影响”,然而它的核心供应商蓝思科技,却在上半年遭遇了业绩下滑。
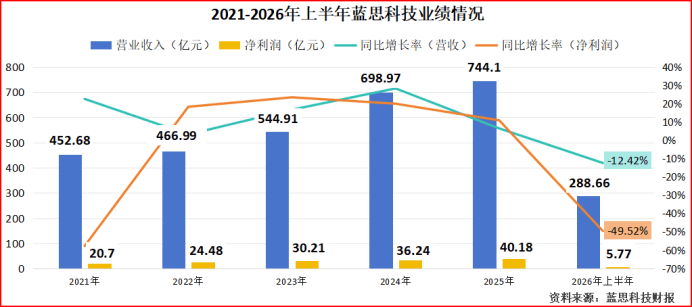
2026年上半年,蓝思科技营收288.66亿元,同比下滑12.42%;净利润5.77亿元,同比下滑49.52%,接近腰斩。
在未来,蓝思科技能重新把业绩拉回来吗?
净利润腰斩
淡季不是唯一的答案
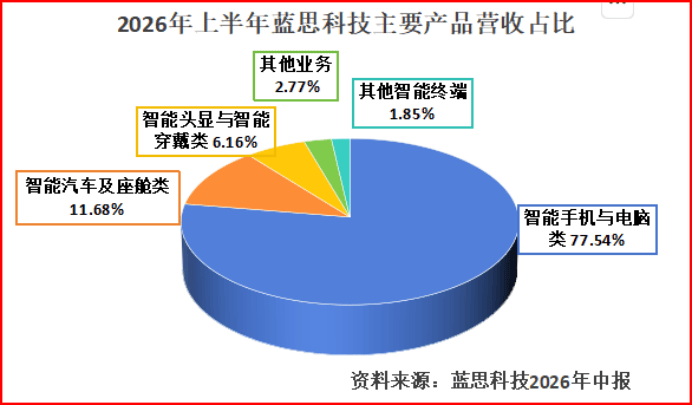
蓝思科技利润的下滑,主要发生在收入的大头——智能手机与电脑业务。
2026年上半年,公司该类产品营收223.82亿元,同比下滑17.67%,是主要产品中唯一收入下滑的。

智能手机等消费电子的不景气,人们早有预料。
2026年上半年,存储芯片出现全球性的供需缺口,存储芯片价格上行迅速传导至消费电子终端售价。
数据显示,今年一季度,全球智能手机出货量同比下滑了4.1%,而第二季度又同比下滑了6.7%。终端需求收紧,是行业普遍存在的情况,蓝思科技也难以独善其身。
行业共性因素是一方面,自身因素是另一方面。
蓝思科技最大的客户是苹果,对于果链企业来说,上半年本就是淡季,因为苹果新品发布集中在下半年。
另外,蓝思科技海外业务主要以美元结算,上半年由于汇率变动,公司还承受了4.92亿元的汇兑损失。
不过,同在果链,蓝思科技似乎也“掉队”了。
蓝思科技、立讯精密、歌尔股份,三家公司号称“果链三巨头”,上半年,立讯精密营收和净利润分别实现了40.16%、18.04%的同比增长,歌尔股份也实现温和增长。
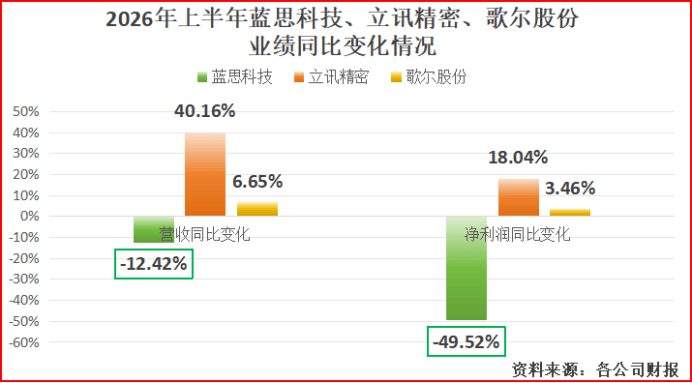
立讯精密营收增长里有收购并表的因素,扣非净利润只是同比增长了6.47%。
但不难发现,两家公司似乎都有应对淡季的办法:立讯精密此前收购德国莱尼,如今汽车电子、通讯及数据中心业务发展得有声有色;歌尔股份的智能声学整机,收入也有了35.9%的增长。
为什么蓝思科技受冲击这么大?根源还是在于产品不同。
蓝思科技对苹果供应的产品覆盖防护玻璃、金属中框、触控模组、蓝宝石镜片等,与iPhone新机节奏联系紧密,这一定程度上会放大“苹果淡季”对公司业绩的影响。
业绩的起色当然不能只依赖客户,在AI算力时代,蓝思科技也在考虑“如何把玻璃从手机做到AI中心”。
从苹果的玻璃
到英特尔的玻璃
蓝思科技想到达AI的中心,有两个途径,一是AI算力侧,二是AI端侧。
2026年上半年,顶着业绩下滑的压力,公司依然研发投入了14.9亿元,并把“重点培育AI端侧硬件及AI算力硬件等新兴战略赛道”写入战略之中。
具身智能、AI眼镜领域,公司布局较快、进展也较明显,目前出货量和收入体量都属于行业前列。
对AI的布局,本质上蓝思科技在“去单点依赖”。
2021-2025年,公司第一大客户(苹果)销售额占比从66.49%降至45.1%,公司在努力扩大其他业务曲线。
其中,AI算力侧,动作最重。
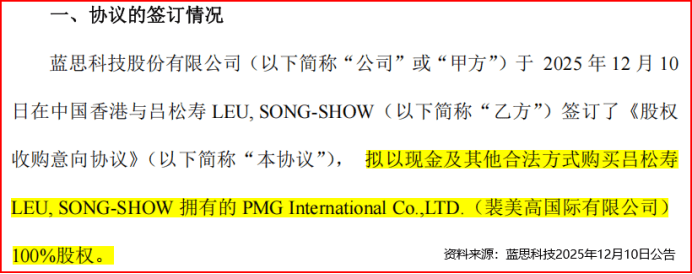
2025年12月10日,蓝思科技发布公告,拟收购PMG裴美高国际100%股权。这场收购的核心标的是后者控股的元拾科技。
通过这次收购,蓝思科技有望迅速获得国内外特定客户的服务器机柜业务的成熟技术与客户认证,包括但不限于机架、滑轨、托盘、Busbar、其他组件等;还能一并拥有先进的液冷散热模组。
再加上蓝思科技强大的精密结构件制造技术,公司有望形成“结构件+液冷+服务器机柜”的垂直整合能力,给补上算力链条缺失的一块。
AI端侧,同步展开。
2026年上半年,蓝思科技“智能头显与智能穿戴类业务”收入17.77亿元,同比增长7.95%,总营收占比已经达到6.16%。
AI眼镜、机器人头部、视觉交互组建是该业务的亮点,上半年,公司AI眼镜整机组装快速放量,带动相关零部件产品出货规模持续提升。
2026年7月,上海世界人工智能大会宣布,2026年全年我国人形机器人整机产量有望首次突破10万台大关,行业高景气态势持续。另外,在所有的端侧智能硬件产业中,AI眼镜是增速最快的细分赛道。
由此可见,蓝思科技卡位AI端侧正是瞄准了这两大“更景气”的新领域。
还有一个领域,公司尚未实现业绩放量,但值得一提——TGV(玻璃通孔)。
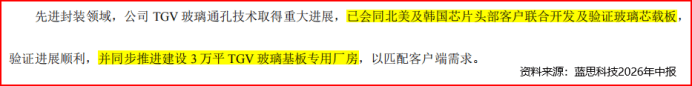
2026年7月,蓝思科技子公司与英特尔签署战略合作备忘录,计划在TGV先进封装领域开展合作,例如玻璃基板穿孔成型、高精度激光加工、金属化通孔沉积及多层互连布线等关键工艺。
在此之前,蓝思科技就已经与北美等芯片头部客户在玻璃芯载板方面开展合作,验证进展顺利,而且还同步建设了3万平TGV玻璃基板专用厂房,把前置工作做足。英特尔或许也是看到了这一点。
AI业务上多线并行,财务端的良好底色也是蓝思科技的护城河。
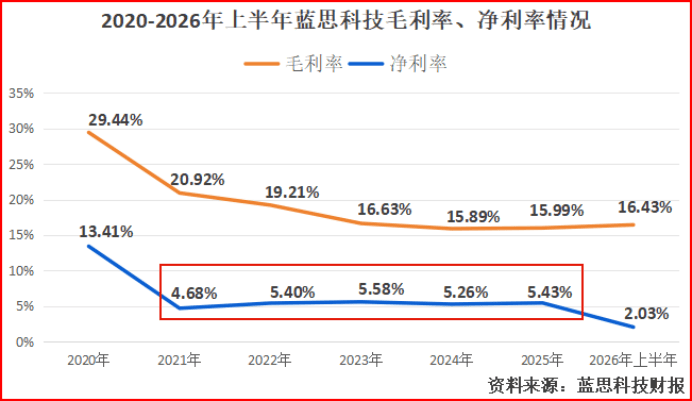
自2020年以来,公司毛利率连续下滑,从29.44%下滑到2025年的15.99%。
在这种背景下,公司严格管控期间费用,销售费用率从2021年的1.42%降至2025年的0.79%,管理费用率更是5年内下降了约5个百分点。
这样一来,公司净利率反而在2021-2025年保持了相对稳定。2026年还未结束,等第三、四季度旺季结束,或许才能看到在汇兑压力之下,蓝思科技净利率能否维持住。
在未来,蓝思科技要回答两个问题:一是苹果新机放量能否带动公司智能手机业务收入;二是TGV厂房建设情况、以及AI算力侧业务何时取得突破。
无论是智能手机市场,还是AI领域,对蓝思科技而言,都是一场硬仗。













