

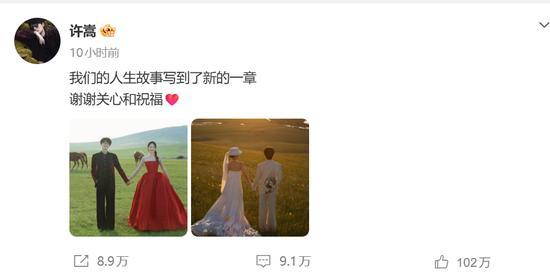
许嵩与主持人冯禧于9月19日宣布结婚。冯禧2000年出生,毕业于中国传媒大学播音主持与艺术专业,2021年获得东方卫视《主播有新人》综艺赛道冠军,2022年因主持湖南卫视《你好星期六》获得更多关注。两人在2022年的节目中相识,同年11月被拍到牵手逛街,恋情曝光。
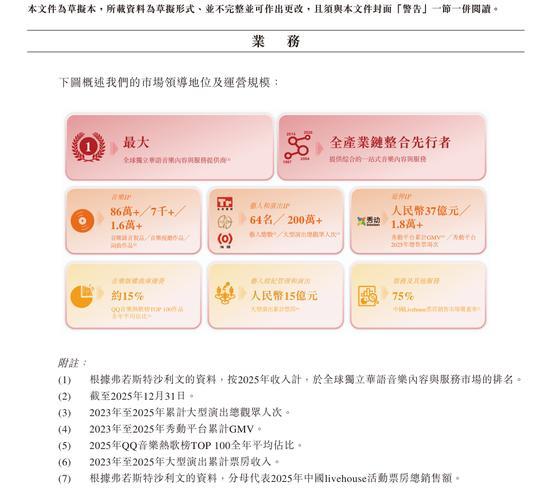
除了祝福,许嵩背后的太合音乐也因一份招股书中的采购数据再次引起关注。今年6月,太合音乐已提交港股招股书。这家公司成立于2014年,由海蝶音乐、麦田音乐、大石版权三大华语老牌厂牌整合而成,业务源头可追溯至1987年创立的海蝶音乐。按2025年收入计,太合音乐是全球独立华语音乐内容及服务提供商中排名第一。
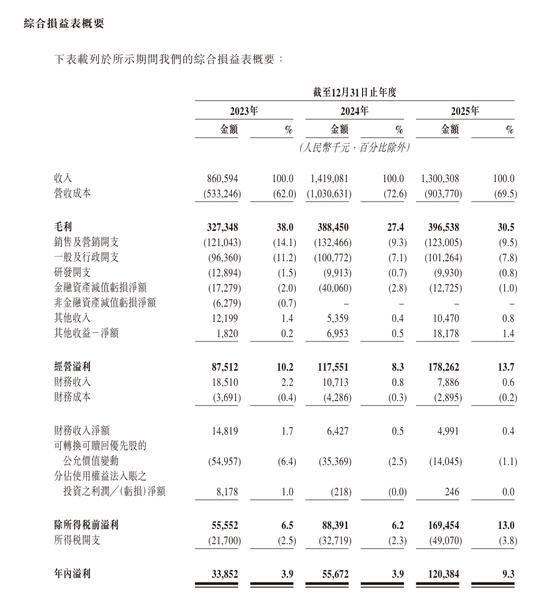
招股书显示,2023年至2025年,太合音乐收入分别为8.6亿元、14.19亿元和13亿元;毛利分别为3.27亿元、3.88亿元和3.96亿元;年内利润分别为3385.2万元、5567.2万元和1.2亿元。毛利率从38%降至27.4%,再回升至30.5%。
真正引发讨论的是供应商。2023年,太合音乐向“供应商B”采购4234.3万元,占总采购额6.8%。2024年,采购额飙升至3.52亿元,占比31.2%。2025年,采购额3.33亿元,占比33.5%。连续两年,公司向同一名艺人支付超过3亿元,两年合计超过6.8亿元。招股书对供应商B的描述只有一句:“一名主要从事音乐表演、创作及相关活动的艺人。”
多家媒体和行业人士推测,供应商B就是许嵩。理由并不复杂。许嵩是太合音乐体系内最具商业价值的艺人之一。2023年至2025年,太合音乐主办的大型演出共93场,累计票房约15亿元。其中,许嵩《呼吸之野》巡回演唱会举办40场,占大型演出总场次的43%,累计观众约160万人次。2024年正是《呼吸之野》全面铺开的一年,太合音乐向供应商B的采购额也在这一年从数千万元跃升至3.52亿元。

太合音乐的业绩结构也印证了这种依赖。2023年至2025年,艺人经纪管理及现场演出业务收入分别为3.6亿元、9.18亿元和7.07亿元,占总收入比例分别为41.9%、64.8%和54.4%,已经取代音乐版权曲库运营成为第一大收入来源。同期,音乐版权曲库运营收入分别为4.71亿元、4.71亿元和5.54亿元,2025年有所增长,但占比仍为42.6%。票务及其他服务收入仅3887万元,占比3%。
许嵩与太合音乐的关系,并非传统的强绑定经纪合约。公开资料显示,许嵩当年签约海蝶音乐时曾提出条件:不参加不喜欢的节目,必须自己创作。这种合作模式给了许嵩很大自主权,也意味着太合音乐对他的控制力有限。许嵩名下并无太合音乐公开持股信息,他不在主要股东名单中。太合音乐在招股书风险因素中提示,公司相当一部分收入来自艺人经纪管理及现场演出业务,若无法维持与艺人的关系,业绩可能受到重大不利影响。
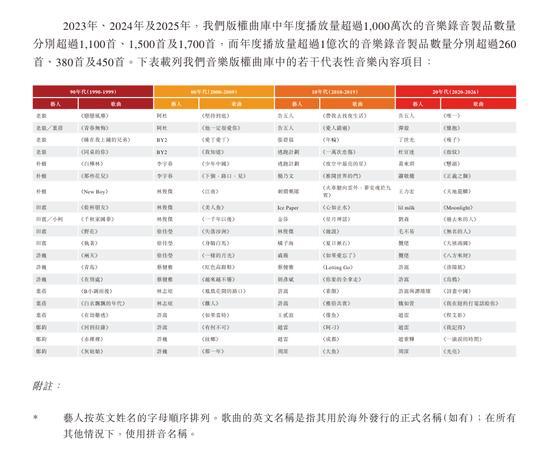
市场更关心的是,这种依赖在上市后能否持续。2025年,太合音乐收入同比下滑约8.4%,艺人经纪管理及现场演出业务收入同比下滑约23.1%。公司解释为2024年高基数——2023年积压的演出需求在2024年集中释放,2025年回归常态。但《呼吸之野》巡演已经收官,太合音乐需要回答:下一个能撑起体育场级别巡演、单年撬动数亿元采购和票房的艺人是谁?
太合音乐并非没有其他艺人。截至2025年底,公司签约64名艺人、组合或乐队,包括徐佳莹、弹壳、刺猬乐队等。但能复制许嵩巡演量级的头部项目仍然稀缺。此前已有头部艺人在合约期满后选择独立发展,说明太合音乐在留住顶级艺人方面并非没有先例可循。
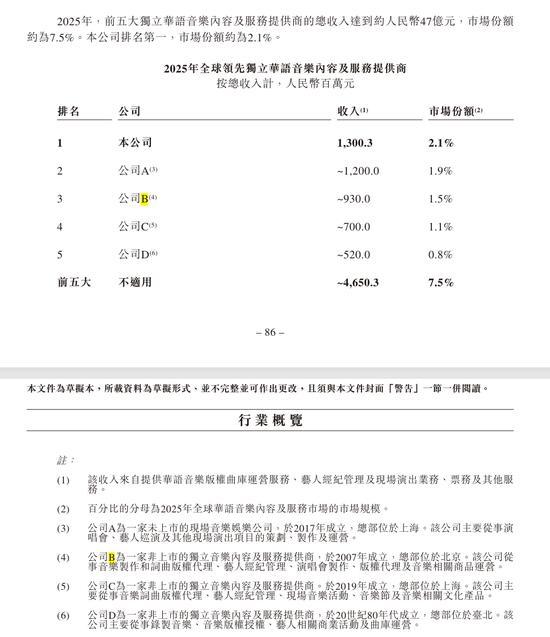
在竞争格局上,全球华语音乐内容及服务市场高度分散。按2025年收入计,独立音乐内容及服务提供商前五大参与者合计市场份额仅约7.5%。太合音乐虽然排名第一,但整体市占率约2.1%。这意味着它很难靠规模优势消化单一艺人依赖带来的波动。公司正在押注AI音乐创作、版权分发和秀动票务平台,但这些新业务距离规模化收入仍有距离。
许嵩的婚礼是他个人生活的新一页。太合音乐的IPO,则是这家公司商业故事的新一页。两件事在同一天被放在一起讨论,未必是巧合。对资本市场而言,祝福之外,更需要看清的是:太合音乐过去三年的增长,有多少来自许嵩一个人的巡演周期;上市之后,它又能拿什么来续写下一个周期。













