

这周,华为和赛力斯的合作模式调整成为财经圈的热点新闻。据报道,赛力斯将全面接管问界品牌的运营主导权,而华为将以轻资产模式参与合作。
讨论这个事件时,人们似乎过度聚焦于企业和高管个人。但从行业生命周期的研究视角来看,这一决定具有风向标意义。国内市场的“532大车”——即车长5米级、宽度2米左右、轴距3米左右的家用大型车,从2022年到2026年已基本走完品类扩张期。华为的动作是在这个转折点上的一种理性商业战略选择。
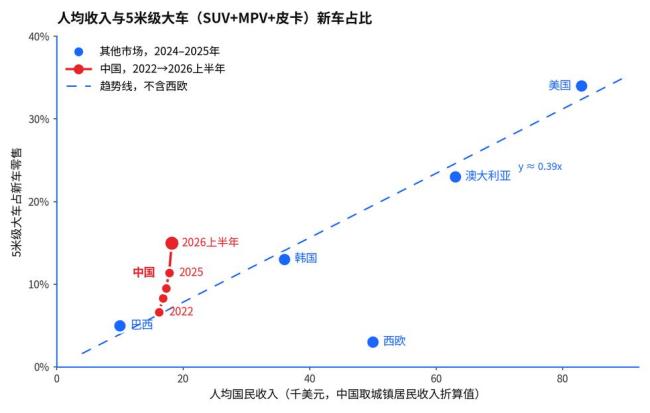
为了说明这一点,可以建立一个跨国参照系。选取德法等国打包成西欧,统计每个经济体中“大车”在新车年销量中的占比。这里的统计口径是车长超过4.95米的SUV、MPV和皮卡。再以人均国民收入为横轴排列这些数据点,中国数据则用城镇居民可支配收入相对全国值的比例折算,形成城镇人均国民收入。
从图表中可以看出,巴西、韩国、澳大利亚和美国四个市场大致勾勒出一条趋势线,显示收入越高,大车的渗透率也越高,斜率大约是每万美元增幅提升4个百分点。西欧是个例外,人均收入5万美元,但大车占比只有3%。这主要是由于政策性抑制,如排量税、碳排放税和停车难题改变了消费者偏好。
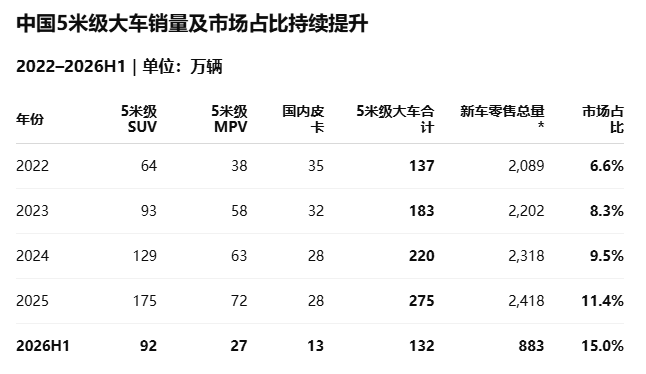
中国的位置也有其特殊性。中国城镇居民收入折算到国民收入口径约为1.8万美元,不到韩国的一半。按趋势线,这个收入对应的大车渗透率应在7%到8%,正好是2022年的水平。但在之后几年尤其到今年上半年,尽管收入指标变化不大,国内市场的大车销售占比却从6.6%升至2025年的11.4%,2026年上半年甚至达到15%,超过了韩国市场水平。
由此可以得出结论:我们用四年时间把“大车”占新车销售的比重从收入水平对应的正常位置抬到了显著超过均衡的水平。理想L9在2022年8月启动交付,验证了一个此前未被发现的市场甜蜜点,即五米出头、三排六座、可油可电的家庭用途大型/全尺寸SUV。随后,这个细分市场被不断拓展,尤其是问界M9,在50万价位站住了脚跟,冲击了BBA的现金奶牛车型。
2022年至今,5米级大车的年销量从137万辆翻倍到275万辆,增量几乎全部来自SUV。这种并不便宜的车型有如此巨大增幅,证明了这一阶段的市场结构是供给稀缺。车企只要产品定义正确就能进入高价格带并获得巨大溢价。理想L9和问界M9在各自价位上没有对手的那两年,也是这个品类利润最厚的时候。
然而,到了2026年上半年,两个现象共同指向了品类红利期的终结。首先是渗透率上冲、成交中枢下移。5米级大车渗透率从去年的11%跳到今年上半年15%,但大车本身的定价和成交中枢不断下移,特别是原先中高价位段的标杆车型如理想L9、问界M8、M9上半年同比销量明显下滑。其次是供给暴增。几乎所有厂商都推出相似的产品定义和开发上市节奏,使得中大型SUV在今年上半年已有70款左右在售,不少车型月销量甚至不到1000辆。
这两个现象表明,“大车”的品类红利已经消退,这不是因为需求消失,而是供给不再稀缺。
韩国的经验显示,在与中国一二线城市相近的市场,5米级大车的销量占比可以在10%以上稳定多年。这意味着这块需求是扎实且可持续的,但市场的玩法和竞争烈度已截然不同。理想在2026年上半年完成了L系列增程车型的全新换代,但宣发重点和销量主力转向纯电i系列。小米以传统增程动力的澎程入局,依托品牌势能并竭尽全力讲差异化。华为本周的新闻则明确体现了通过从“重资产”向“轻资产”模式切换以应对市场溢价回落的趋势。这符合华为在ICT之外业务布局的常见原则,即高毛利、轻资产、可复制。当品类从成长期进入成熟期,这种权益安排自然也就到了改变的时候。
笔者关于市场周期的判断很快可以验证。明年购置税等政策进一步退坡后,国内“大车”市场可能会出现一次不可避免的渗透率回归,销量占比将回落到韩国可比区间以内,在更小的总量上稳定下来,正式成为一个需求明确、竞争充分、利润平均化的常规品类。无论哪种情形,这个品类最容易赚钱的几年已经过去。













