

最近,日本国会的一场讨论,让原本习以为常的一个生活场景突然成了焦点——在日本使用中国移动支付。
日本财务大臣片山皋月在众议院预算委员会上直言,中国手机支付在日本逐渐形成“独立经济圈”,这是一个“非常严重的问题”,政府需要认真研究对策。
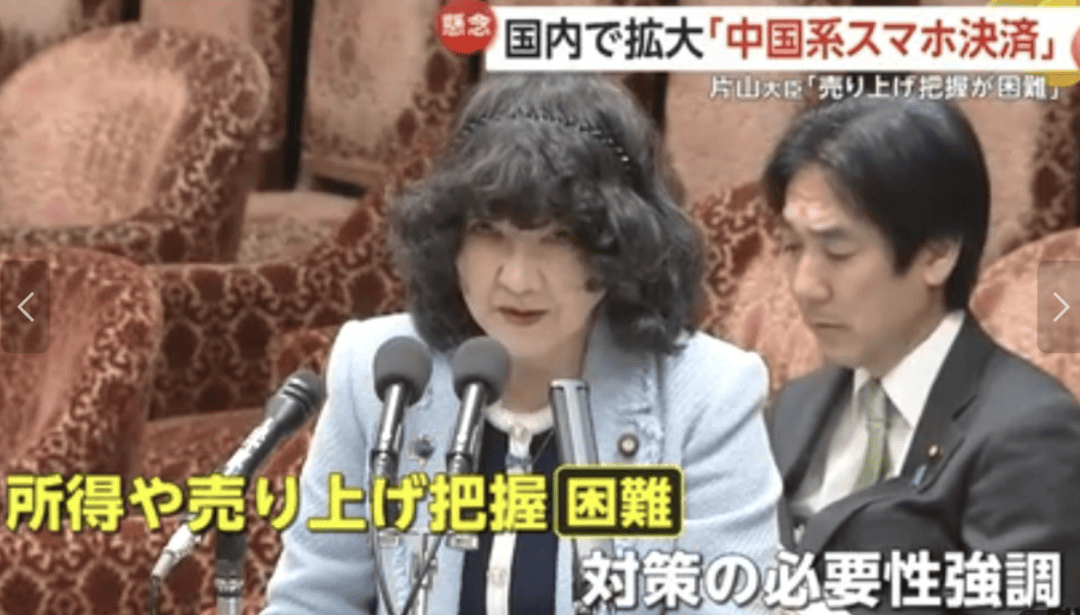
这一表态迅速引发关注。很多人也开始疑问:在日本已经普及多年的支付宝和微信支付,为什么突然被放到政策讨论的聚光灯下?
从表面看,这是一次关于移动支付的争论;但往深处看,它其实触及的是跨境金融监管、数字经济竞争以及国家经济安全等更复杂的问题。
一笔消费,资金却不在日本流动
在东京池袋、大久保或大阪日本桥等华人聚集区域,移动支付已经成为一种非常常见的消费方式。
很多餐厅、药妆店甚至街边小店,收银台都会同时贴着Alipay和WeChat Pay的标志。消费者扫码付款后,系统会直接从中国账户扣除人民币,几秒钟即可完成交易。
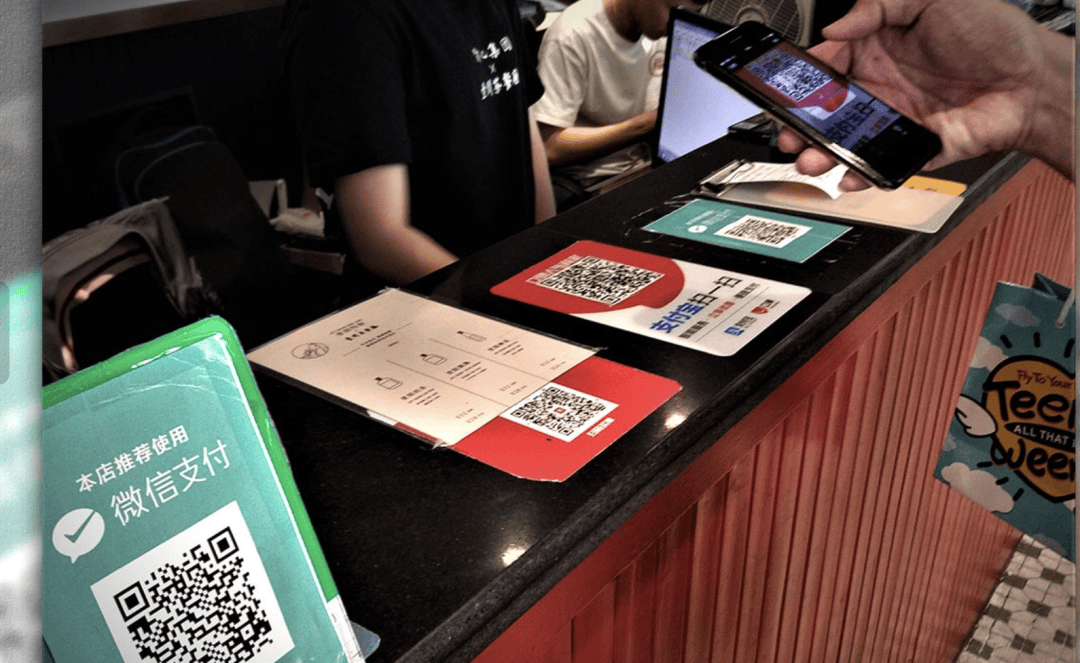
这种支付体验对中国游客和在日华人来说十分熟悉:
无需提前兑换日元,也不用携带大量现金,汇率自动结算,整个流程几乎与在国内消费没有区别。
但在日本政府看来,这种模式带来了一个新的问题。
在一些情况下,如果付款人和收款人都使用中国账户,交易的清算和结算过程可能完全在中国的支付网络中完成,资金流动并不会进入日本银行体系。
换句话说:
消费发生在日本,资金结算却可能在日本金融系统之外完成。
这意味着,日本监管机构有可能无法直接获取相关交易数据,也难以通过传统银行渠道追踪资金流向。
从“观光便利”到“监管焦虑”
事实上,中国移动支付在日本的发展已经超过十年。
最初,日本对这一趋势的态度非常积极。
1. “爆买时代”:为游客服务
2015年前后,中国游客大量赴日旅游,日本零售业迎来“爆买潮”。
为了方便中国游客消费,日本商家开始主动接入支付宝和微信支付。当时日本媒体普遍认为,中国在移动支付领域的普及速度远超日本,本土商家引入这些支付方式也是顺应市场需求。
2. “本地化阶段”:华人社区接力
疫情后,中国游客减少,但移动支付并没有消失。
在日华人、留学生和长期居住人群逐渐成为主要用户。
餐饮、超市、美容、房产中介等面向华人客户的商家,开始把中国支付系统作为日常收款方式。
移动支付从“旅游便利工具”,逐渐变成某些社区里的基础设施。
3. “汇率时代”:使用场景扩大
近年来日元持续走弱,一些消费者发现直接用人民币支付有时比兑换日元更划算。
同时,日本部分商家也开始接入中国支付平台,以吸引中国游客或华人客户。
支付网络不断扩展,使中国移动支付在日本形成了一定规模的使用群体。
日本政府在担忧什么?
日本官方近期的表态,背后其实是几方面叠加的焦虑。
- 监管盲区
日本现行金融监管体系主要围绕银行系统建立。
例如日本本土支付平台 PayPay,需要接入日本银行账户、在金融厅登记,并将交易数据保存在日本境内。
而部分跨境支付交易如果不经过日本银行系统,日本监管机构可能难以直接获取完整数据,这就形成潜在的监管盲区。
- 税务管理难度
理论上,只要消费发生在日本境内,商家都需要依法申报收入并缴纳税款。
但如果资金直接进入海外账户,日本税务部门在调查时可能无法通过银行渠道快速核对交易流水,只能依赖企业自主申报。
这也让一些议员担心,可能存在逃税或灰色交易空间。
- 本土产业竞争
日本移动支付市场长期以现金、信用卡和交通卡为主。
相比中国接近全民普及的移动支付,日本的电子支付普及率一直较低。本土平台虽然发展迅速,但仍处于扩张阶段。
在这种背景下,中国支付体系凭借成熟生态和庞大用户基础进入日本市场,也被部分人士视为对本土金融科技产业的潜在竞争。
完全限制的可能性不大
不过,在实际商业环境中,许多日本商家对中国移动支付依然持欢迎态度。
原因也很简单:
它能带来真实的消费。
例如一些百货商场、药妆店和餐饮企业,在接入中国支付后,中国游客消费明显增长。一些商家甚至将移动支付作为吸引游客的重要工具。
对游客而言,熟悉的支付方式降低了消费门槛;对商家而言,则意味着更高的成交率。
因此,尽管监管讨论升温,但完全限制中国移动支付在日本发展的可能性并不大。
数字支付的全球挑战
从更宏观的角度看,日本的讨论其实反映了一个全球性问题:
当金融活动通过互联网跨越国界时,传统以国家为单位建立的监管体系往往会出现滞后。
跨境电商、数字钱包、互联网金融平台的发展,都在不断改变资金流动方式。
既要保障金融安全和税收监管,又不能阻碍技术创新和国际消费,已经是各国政府面临的共同难题。
可以预见,日本政府未来可能会采取一些措施,例如:
- 加强对境外支付机构的合规要求
- 要求部分交易接入日本金融系统
- 提高跨境支付的透明度
但与此同时,日本仍然需要维持旅游消费和国际商业环境的吸引力。
如何在监管与市场需求之间找到平衡,将成为日本数字金融政策的重要课题。
免责声明
文章部分图片来源于百度等常用搜索引擎,所有转载的文章、图片、音频视频文件等资料知识产权归该权利人所有,但因技术能力有限无法查得知识产权来源而无法直接与版权人联系授权事宜,若转载图片可能存在引用不当或版权争议因素,请相关权利方及时通知我们,以便我方迅速删除相关图文内容,避免给双方造成不必要的损失。













