今天分享的是:AI驱动先进硅片需求高增,大硅片行业延续复苏势态
报告共计:14页
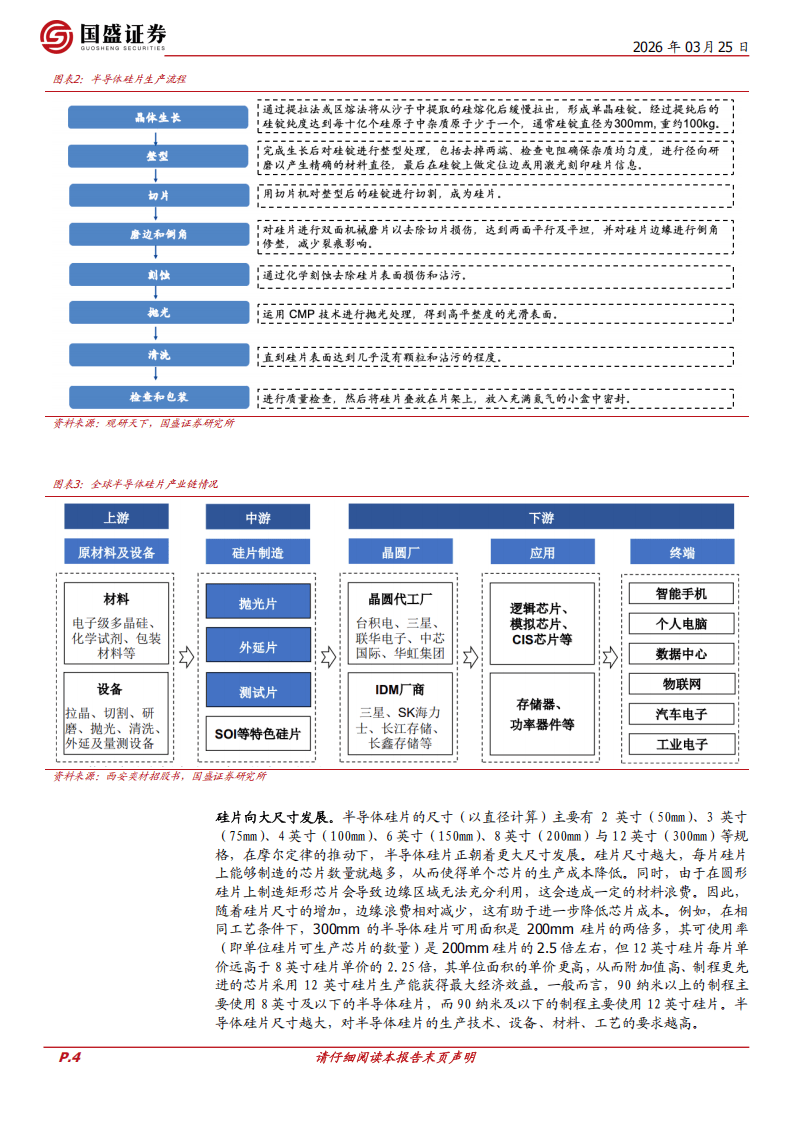
本报告聚焦AI驱动下的半导体大硅片行业,指出硅片作为芯片制造核心材料,占晶圆制造材料比重30%,是半导体产业链的基础,全球95%以上半导体器件以硅片为衬底,其生产涉及晶体生长等多道高精工艺,技术壁垒显著。半导体硅片与光伏硅片纯度要求差异较大,前者纯度达99.9999999%以上,产业链涵盖上游原材料与设备、中游硅片制造、下游晶圆厂及多终端应用领域。
硅片向大尺寸发展是行业核心趋势,12英寸(300mm)硅片凭借更高的生产效率和经济效益成为主流,其可用面积、芯片可使用率远高于8英寸硅片,90纳米及以下先进制程均采用12英寸硅片,2024年其出货面积占比达76.39%,预计2025年进一步提升至77.42%。硅片品类丰富,抛光片为基础,外延片、SOI硅片等衍生品类适配不同芯片制造需求,P型硅片占据12英寸市场90%以上份额。
AI高景气成为12英寸硅片需求核心增量,AI服务器对12英寸硅片需求是通用服务器的3.8倍,HBM、高堆叠层数NAND Flash等新技术进一步推高硅片消耗,叠加全球晶圆厂持续扩产,2026年全球12英寸晶圆厂产能将达989万片/月,中国大陆产能占比约1/3,成为重要需求市场。目前全球半导体硅片市场呈寡头垄断格局,前五大厂商占据80%左右份额,12英寸领域集中度更高,中国大陆企业市场份额较小,但国产化需求迫切。
海外头部厂商均看好12英寸硅片市场复苏,Sumco、信越化学表示AI相关的先进逻辑芯片、DRAM需求持续旺盛,Siltronic预计2026年硅片需求同比增长6%,由服务器需求主导。国内厂商正加速突破,沪硅产业、立昂微、西安奕材、上海超硅等企业在产能建设和产品认证上取得进展,实现12英寸硅片正片供货,产能规模持续提升,逐步打破海外垄断,在国内晶圆厂供应链中的占比不断提高。
以下为报告节选内容