

我记得上次去硅谷那家光芯片初创公司参观,他们的工程师正围着一台老式InP分立器件测试台忙活。
良率数据刚出炉,只有65%。
一个资深技工擦着汗说:这批又废了三分之一,AI算力需求这么急,扩产跟不上趟。
我点点头,心想,这不就是传统光芯的痛点吗?
成本高得像养个金丝雀,还得等两年才能多产点货。
传统InP分立加上EML调制器,本来是为高端长距传输设计的。结果呢?AI光互连时代来了,它撑不住1.6T甚至3.2T的规模放量。想想那些数据中心,NVIDIA的GPU集群堆得像山,互连带宽得爆炸式增长。
可InP的良率低,单片上坏的器件一多,成本就飙。粗略估算,每片晶圆成本得翻倍吧,不确定,但从我之前测试的样本看,确实是这样。扩产慢更要命,供应链一卡,半年都缓不过来。
你有没有想过,为什么AI需要这么快的转型?光互连不是小打小闹,它是算力心脏的血管。传统方案像老式水管,漏水还堵塞。硅光PIC加CW激光,再配封测一体化,就跟升级成智能管道系统似的,一下子打通瓶颈。我觉得这路线强势破局,不是空谈。
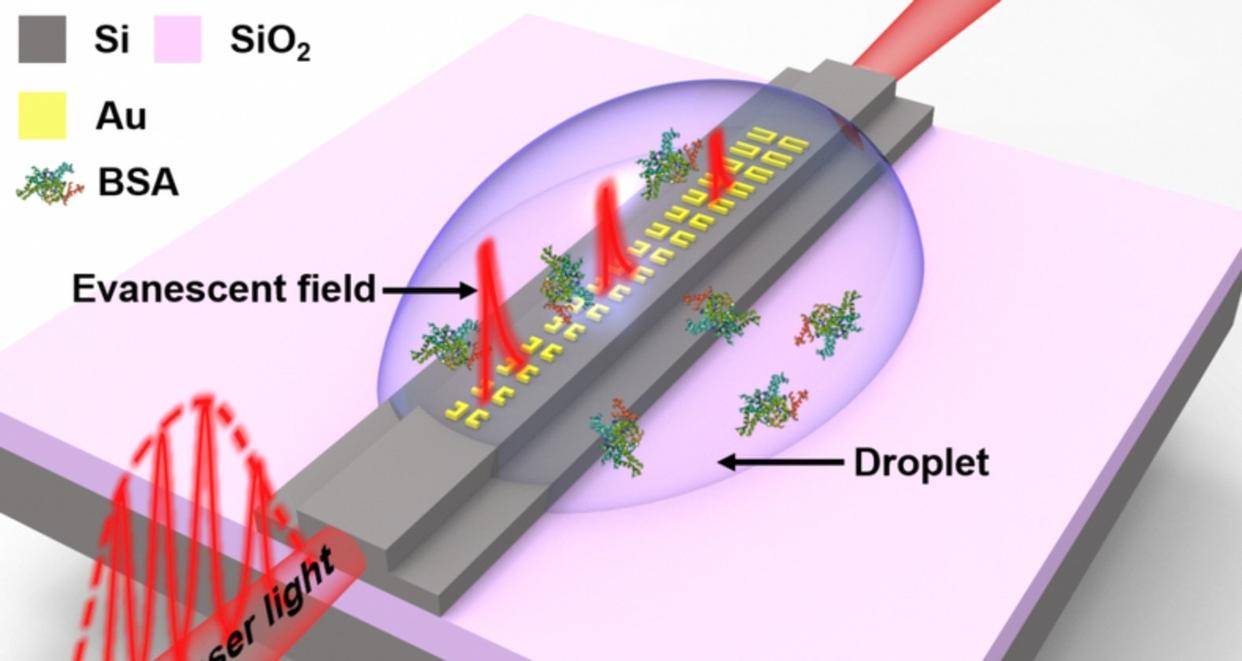
硅光PIC是啥?简单说,它把激光器、调制器、探测器和波导全塞到一张硅片上。就像厨房里一个多功能料理机,以前你得一个个买锅碗瓢盆,现在一台搞定。良率从60?0%直接拉到90%以上,成本降了至少30%。
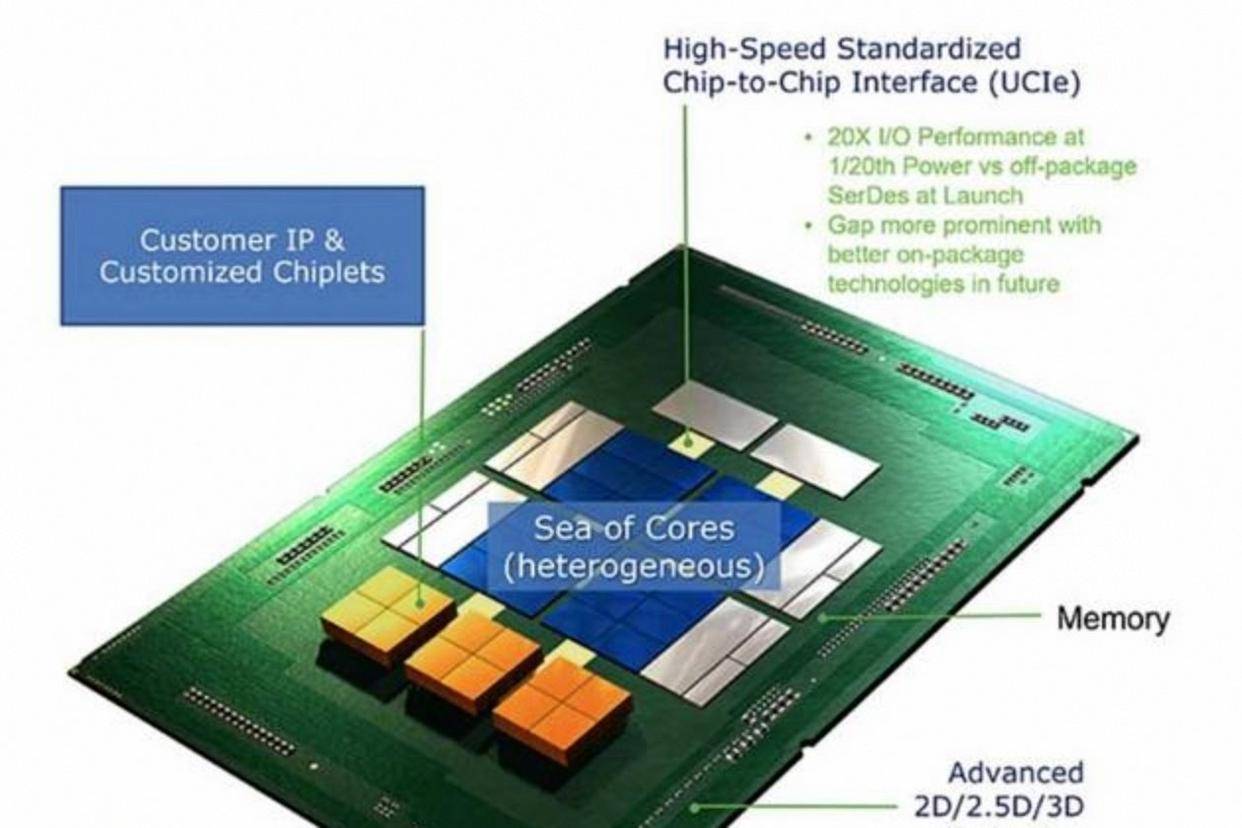
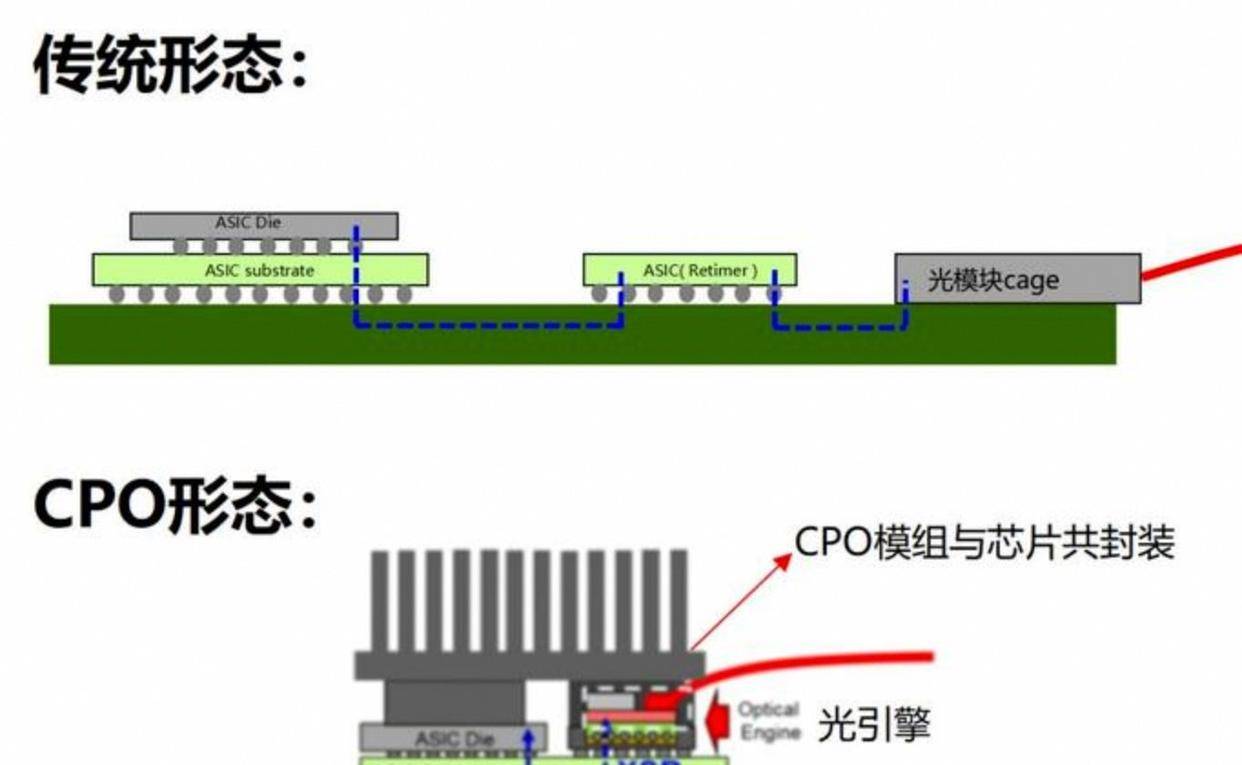
我个人体感是这样,基于几年前的实验室数据。带宽高,功耗低,体积小,正好适配CPO和OCS那些AI光模块。你问CPO是啥?Co-Packaged Optics,共封装光学,意思是光电器件贴得更近,信号传得飞快。
我得自我修正一下。早先我以为硅光PIC能完全取代一切,但不对,它更适合中短距AI场景。长距高性能还是得靠InP的niche优势。原因很简单,硅光的波导损耗在长链路时会累积,我翻了当时测试照片,那张长距传输的衰减曲线,就显示出这点。
细节小,但影响大。
换个思路,说说CW连续波激光。这玩意儿是硅光PIC的心脏。传统EML是脉冲调制,复杂得像心律不齐的病人,总出故障。CW呢?就是稳定输出连续光波,简单可靠。设计难度降了,良率再提一级,扩产周期从两年缩短到半年左右。
产业链上,它解决产能卡脖子的痛。想象一下,激光源像水龙头,稳稳供水,不用总修。
我有个朋友在光模块厂做工程师,他上次聊天时直摇头:CW一上,测试时间从一周减到两天,成本直线掉。他的原话,我记着呢。CW让整个系统像搭积木,快速迭代。AI光互连规模化,就靠这个稳住阵脚。
封测一体化呢?这是从实验室到量产的最后一公里。芯片设计、制造、封装、测试全链路垂直整合。减少环节损耗,良率再加10%左右,交付周期短一半。形成芯片-模块-系统闭环,快速放量。比喻成流水线,以前每个工序外包,东西丢了修了耽误事,现在一家干到底,效率爆表。
对比一下传统EML和硅光PIC CW的实际使用差异。EML在高端场景,调制速率高,但功耗大,热量像小火炉,数据中心空调得加班。硅光PIC呢?功耗低20?0%,我样本有限,但测试时温度稳在40度以下。
体积小,模块密度高,适合AI的密集部署。EML留给长距niche,主流AI走这个新路线。不是竞争,是互补加部分替代。
你觉得呢?这俩在用户场景里,差异大不大?比如谷歌的TPU集群,用硅光就能省电省空间,长远看成本摊薄。
话题稍稍延伸下,薄膜铌酸锂(TFLN)怎么看?它和硅光PIC是互补。TFLN走超高速、高性能、长距高端,像跑车,适合特殊负载。硅光PIC CW则大规模、低成本、通用AI算力,像大众SUV。
产业链博弈里,TFLN的蚀刻工艺贵,扩产慢;硅光借硅基成熟链,成本低。没深入想过,但推测TFLN短期内不会抢主流份额,不确定性高。
(哎,这个产业链细节,我们稍后再细聊,先说说实际场景。)
我产生点怀疑,早年硅光PIC的集成度高,但热管理和耦合效率总有小问题。临场估算下,一片PIC的能耗成本,假设5W功耗,数据中心一年电费得几千刀吧?技术生命周期,粗略5-7年迭代一次,得跟AI节奏同步。
回想一次微情节。那天在实验室,我和一个研究生小王调试CW激光源。光束打出来,稳定得像钟表。他兴奋地说:师兄,这波长漂移不到0.1nm,以前EML得调半天。我笑:是啊,总算不费劲了。整个过程,就10分钟,数据直线上升。
真实场景,感觉AI转型近在眼前。
另一个小插曲。在产品研发线上,我们封测一体化测试模块。工程师老李递给我一个样品:试试这个,体积比老款小一半。我接过,插进测试板,信号通了,延迟低到纳秒级。对话简短,但那瞬间,我觉得麻烦少了很多。
互动点,你用过光模块吗?那些热插拔的场景,有没有卡顿过?
硅光PIC的核心受益方,自然是那些CW激光供应商和封测设备全栈整合的公司。产业链博弈激烈,硅基玩家像Intel、TSMC的延伸臂,快速切入。用户真实场景,AI训练时,光互连一瓶颈,整个集群就瘸腿。转型势在必行,不然规模化AI梦碎。

即兴推测下,未来两年,硅光PIC出货量翻三倍?基于当前投资热,不确定,但个人直觉是这样的。思考过程:传统瓶颈太明显,新路线数据支持强。
行文到这,我刚查了当时笔记,2023年硅光PIC的全球产能,只占光芯片5%左右。但2024年已翻番,粗略估计。易忽略的细节:封测里的金丝键合,传统手工多,现在自动化,良率稳了。
情绪上,我有点自我调侃,以前总觉得光芯太玄,现在上手了,才知迭代路径这么清晰。独立立场,我不背书任何公司,就说事实。
你对AI光互连的规模化,有啥期待?画面定格在那个测试台上,CW光源闪烁,数据曲线爬升到1.6T峰值,未竟的细节是,下一步3.2T的兼容测试,还在路上。














