

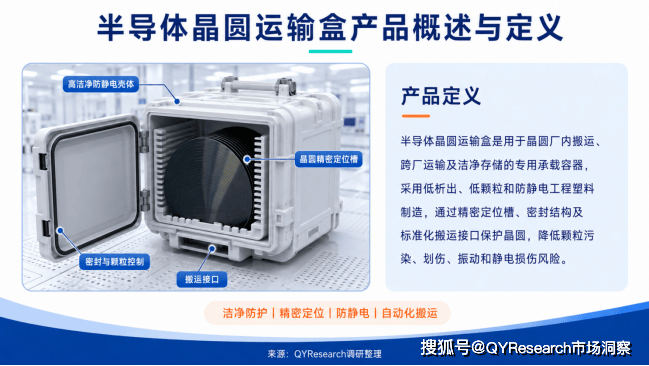
半导体晶圆运输盒是晶圆制造过程中的专用洁净承载容器,用于厂内搬运、跨厂运输和阶段性存储。产品通常采用低析出、低颗粒、防静电工程塑料,并通过精密保持槽和密封结构隔离外部污染。
FOUP主要适配300毫米自动化晶圆厂,FOSB侧重晶圆出货及厂际运输,开放式晶圆盒多用于设备接口、研发或局部工序。不同形态需要匹配晶圆尺寸、自动搬运标准和洁净等级。
其核心功能包括晶圆定位、颗粒与湿度控制、防刮擦、防振动及静电保护。随着晶圆尺寸扩大、线宽缩小和先进封装发展,运输盒的材料洁净度、尺寸一致性与可追溯能力持续提升。
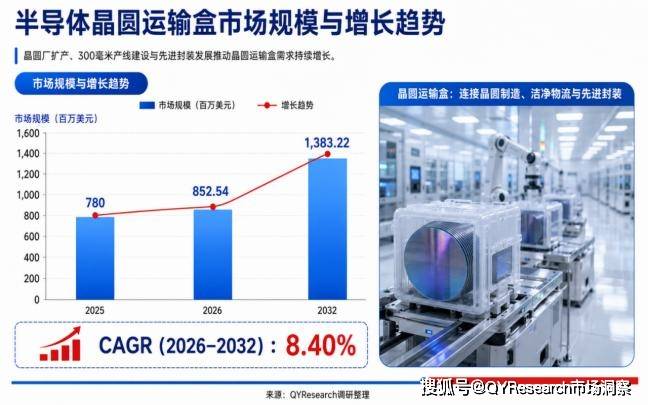
全球半导体晶圆运输盒市场规模由2025年的780百万美元增至2026年的852.54百万美元,晶圆厂扩建、300毫米产线投资以及洁净自动物流系统部署构成主要需求来源。
按照2026—2032年8.40%的复合增长率计算,2032年市场规模预计达到1,383.22百万美元。先进制程、功率半导体、化合物半导体和先进封装产能扩张将继续带动增量采购。
市场仍受到半导体资本支出周期、客户认证时间、洁净材料供应及运输盒清洗再利用模式影响。通过长期认证并具备稳定量产和全球服务能力的供应商更容易进入核心晶圆厂。

市场参与者包括国际洁净载具专业企业、日本精密树脂企业、韩国与中国台湾地区供应商,以及中国本土精密塑料和半导体零部件企业。本页展示代表厂商,不进行未经证实的份额排名。
头部企业的优势来自超低颗粒材料、精密注塑、密封设计、自动化接口兼容性以及晶圆厂长期认证。产品验证通常覆盖析出、颗粒、跌落、振动、寿命和自动搬运可靠性。
竞争正从单一容器制造扩展至清洗维护、RFID追踪、寿命管理和全球供应服务。能够兼顾高洁净度、稳定尺寸、批次一致性与快速客户响应的企业更具长期竞争力。

FOUP晶圆运输盒占52%,是最大的产品类别,主要服务300毫米自动化晶圆厂;FOSB占31%,广泛用于晶圆出货和工厂间运输。开放式晶圆盒与专用运输盒分别占11%和6%。
应用端以300毫米晶圆运输为主,占58%;200毫米晶圆运输占24%;先进封装及化合物半导体运输占12%;研发及中试生产占6%。各场景对洁净度、槽位和自动搬运接口要求不同。
300毫米产线仍是标准化运输盒需求的核心,200毫米产线受汽车芯片、功率器件和特色工艺支撑。先进封装与化合物半导体将推动小批量、多规格和定制型运输盒增长。
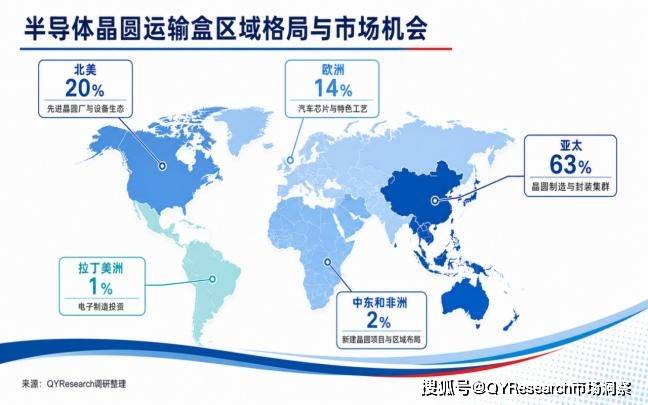
亚太占63%,依托中国大陆、中国台湾、日本、韩国及东南亚的晶圆制造与封装集群居于主导;北美占20%,先进逻辑、存储与设备生态形成稳定需求;欧洲占14%,汽车芯片和特色工艺较突出。
中东和非洲占2%,拉丁美洲占1%,目前市场规模较小,但新建晶圆项目、电子制造投资和区域供应链布局正在形成增量机会。不同地区的客户认证、交付周期和服务网络要求差异明显。
区域拓展需要同步建设产品认证、清洗维护、备货和现场技术支持能力。亚太强调规模与响应速度,欧美更重视可靠性、法规和长期验证,新兴区域则依赖项目配套和本地渠道。
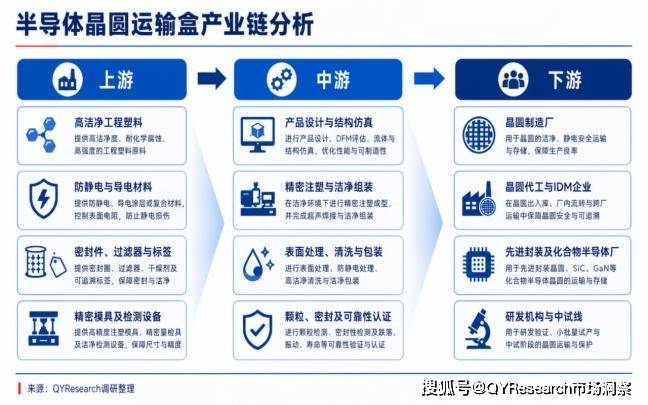
产业链上游包括高洁净工程塑料、防静电和导电材料、密封件、过滤器、标签、精密模具及检测设备。材料析出、耐化学清洗能力和尺寸稳定性直接影响运输盒洁净性能。
中游涵盖结构设计、流体与机械仿真、精密注塑、洁净组装、表面处理、超声清洗、包装及可靠性认证。颗粒、密封、跌落、振动、寿命和自动搬运适配是关键控制点。
下游主要为晶圆制造厂、晶圆代工与IDM企业、先进封装和化合物半导体工厂,以及研发与中试线。采购关注点正从单价转向污染风险、良率保障、认证周期、追溯和长期供应。












