

2nm晶圆报价3万美元:先进制程“卖方市场”与AI算力成本的重新定价
2026年9月,半导体供应链传出一个标志性信号:台积电将2nm晶圆代工报价定在3万美元/片,较当前3nm制程约2万美元的价格高出50%。这并非一次简单的价格上调,而是先进制程供需格局进入新阶段的明确信号——3nm订单排至2027年,急单溢价高达50%至100%,先进制程的“卖方市场”特征已经完整显现。对正处于AI算力建设周期的通信行业而言,这一价格信号将沿着芯片、服务器、数据中心到算力服务的链条逐级传导,重新定义数字基础设施的成本结构。
一、产能排到2027年,先进制程进入“配额制”时代
3nm产线满产至2027年,意味着产能分配权已经彻底转向代工方。AI加速芯片是当前先进制程产能的最大消耗者。大模型训练与推理的需求仍处于指数级增长阶段,GPU、自研AI芯片以及云端高性能处理器都在争夺最稀缺的制程资源。
而供给端的玩家屈指可数。能够提供3nm及以下制程代工服务的厂商本就不多,台积电在良率、产能和客户协同上积累的综合优势,使客户几乎找不到替代选项。供需两端的高度错配,让代工产能的分配事实上进入了“配额制”:谁能锁定产能,取决于客户优先级、历史订单深度以及愿意支付的溢价水平。
急单报价上浮50%至100%,本质上是一种价格筛选机制。愿意为额外产能承担更高成本的客户,获得优先供给权;而台积电劝退部分新客户、引导其“直接转2nm”,也并非拒绝订单,而是主动优化客户结构的策略——让3nm成熟产线服务存量核心客户,同时让2nm新产线提前锁定一批接受新价格体系的增量客户。
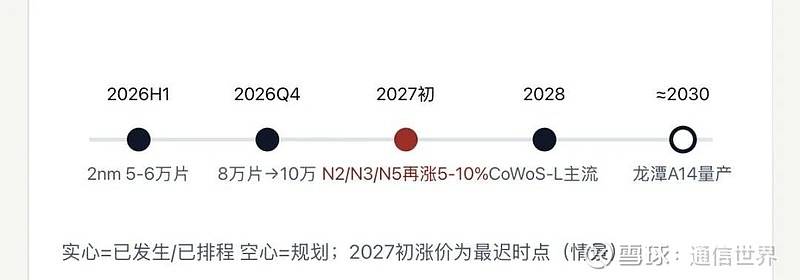
新竹、高雄两地五座2nm工厂同步在建,表明台积电对下一代制程的客户需求已有明确预判。从2026年到2030年,2nm产能爬坡、CoWoS-L先进封装的主流化应用,以及龙潭基地1.4nm级制程的量产准备,将沿清晰的时间轴交错推进。台积电重返龙潭并计划投入超过1兆元新台币,意在将竞争战线推向下一个制程节点,也是在向产业界传递一个信号:先进<div id="miss.cdcxbj.com6502"><div id="top.cdcxbj.com3425">制程的领先优势并不打算留给追赶者太多时间窗口。
二、封装环节同步承压,CoWoS-L牵动AI芯片交付
先进制程涨价的另一侧,先进封装正在成为AI芯片交付的另一个卡口。随着芯片设计向Chiplet和异构集成演进,CoWoS-L作为台积电高端封装方案的代表,凭借良率优势预计将主流应用到2028年。英伟达一家就拿走了过半产能,留给其他AI芯片公司的封装余量所剩无几。
这意味着,AI芯片的交付瓶颈不仅在前道制程,后道封装同样决定产能上限。2.5D/3D封装对工艺精度和设备投入的要求极高,扩产周期比晶圆制造更长。在AI算力需求持续走高的背景下,CoWoS-L的产能挤兑会进一步拉长整个供应链的交付时间,也让封装环节的议价能力同步上升。先进制程与先进封装的双重紧缺,正在形成一种“叠加溢价”,让高端AI芯片的单位成本不断上移。
三、英特尔EMIB-T:良率追平,时间窗口不够
面对台积电的强势地位,追赶者并未停止技术动作。英特尔EMIB-T的良率已追至98%,成本较CoWoS-L方案低一半。单看数据和成本,似乎已具备分流订单的条件。但行业判断是,2028年之前翻盘的可能性不大。
代工业务的竞争从来不只是技术和价格的比拼。客户验证周期、IP兼容性、产能规模与生态绑定,共同构成了难以逾越的进入壁垒。AI芯片头部厂商的产品路线图早已与台积电的制程节点深度耦合,从设计规则、EDA工具链到流片验证流程,整个协同体系多年磨合而成,很难在短期内复制。更关键的是,英特尔代工业务面向外部客户时,始终需要回应“与自家产品部门竞争”的信任问题——许多潜在客户本身就是英特尔在终端市场的直接对手。这个问题不解决,EMIB-T的良率优势很难转化为规模化的外部订单。
四、利润池向上迁移:先进制程成为“利润压舱石”
台积电二季度财报显示,先进制程占晶圆收入比重已达77%,毛利率指引落在65%至67%的高位。这种盈利能力在半导体制造行业极为少见。支撑这一数字的,一是卖方市场下的主动提价,头部客户为保证产能愿意接受更高的代工价格;二是产品结构的高端化,3nm和2nm的客户集中在AI芯片和旗舰SoC领域,订单规模大、技术门槛高、客户对价格敏感度相对较低。
利润向先进制程集中的同时,涨价效应也在向上游传导。硅片等关键材料报价同步上调,反映出整个产业链的利润池正围绕最具稀缺性的环节重新分配。12英寸高端硅片是先进制程的核心基础材料,供应格局高度集中,且扩产周期滞后于晶圆厂的建设周期。晶圆厂抢产能、硅片厂同步涨价,这一链条的紧张态势短期内难以缓解。
五、两个变量决定“卖方市场”持续多久
当前格局的延续性,取决于两个核心变量。
其一是需求端的资本开支强度。英伟达作为AI算力浪潮最大的芯片供给方,其资本开支计划直接影响先进制程的订单能见度。全球云服务商和AI基础设施投资者的投入节奏,会沿着资本开支、芯片订单、代工产能的链条逐级传导。只要全球AI算力投资保持高强度,先进制程的产能就会被持续锁定。
其二是供给端的良率爬坡速度。2nm良率当前处于六成左右的爬坡起点,若能在一两年内提升至八成以上,单颗芯片制造成本将进入可控区间,台积电也更有动力释放新产能。如果良率爬坡不及预期,2nm产能释放受限,卖方<div id="ui.cdcxbj.com6502"><div id="meta.cdcxbj.com3425">市场的持续时间反而会被进一步拉长。
两个变量共同指向一个结论:资本开支不断、良率稳步爬坡,这一轮涨价周期可能延续至2030年前后;而一旦资本开支预期出现降速,卖方市场将迅速触顶。AI芯片需求的逻辑没有改变,这个格局的基本面就不会逆转。
六、中国半导体产业的现实坐标
面对先进制程的卖方市场,中国通信与半导体产业需要在两个维度上做出应对。
一是算力成本维度。国内运营商和云服务商正在大规模推进智算中心建设,AI加速卡、服务器和网络设备是主要投入方向。先进制程价格上升将直接抬高AI算力硬件的采购成本,影响算力服务的价格与普及节奏。在这一背景下,算力供给侧的多元化布局显得尤为重要——包括国产AI芯片的应用、成熟制程上的高效算力方案,以及通过系统级优化提升整体计算效率。单点制程的差距短期内客观存在,但算力供给的韧性可以在系统层面得到补强。
二是产业技术维度。先进制程的追赶是一项长周期工程,而先进封装、Chiplet与异构集成提供了差异化的技术路径。这些方向对制程节点的依赖相对较低,却对设计与制造的协同能力提出更高要求。国内在封装测试环节已经具备较好的产业基础,芯片设计侧也在从通用计算向专用加速延伸。能否通过系统级创新对冲单点制程的短板,将决定中国半导体产业在“卖方市场”环境下的主动性和回旋余地。
3万美元一片的2nm晶圆,重新标定了先进制程的价值坐标,也折射出AI算力成本体系正在经历的结构性变化。卖方市场并非凭空而来,它建立在多年的技术积累、产能扩张和客户绑定之上。从3nm满载到2nm定价权落定,从CoWoS-L产能争夺到1.4nm前瞻布局,先进制程的竞争正在以更快的节奏向前推进。对通信行业而言,理解并适应这一格局,比关注一时涨跌更为重要——AI算力基础设施的建设成本、供应链布局的冗余度,乃至技术路线的选择,都将围绕这一产业现实重新展开












