

电子级过氧化氢是半导体、显示、光伏及其他精密电子制造中使用的高纯湿电子化学品。虽然其活性分子与普通工业过氧化氢相同,但电子级产品的本质差异在于从生产到运输全过程的污染控制。痕量金属、阴阳离子、颗粒物、总有机碳、稳定剂、包装析出物以及批次波动都需要严格管理,因为微量污染即可转化为晶圆、器件或表面缺陷。产业体系因此从基础过氧化氢和超纯水延伸至纯化、浓缩、高灵敏度分析、洁净灌装、兼容容器、专用储存和受控物流。对于高端半导体工艺而言,纯度管理、分析检测下限和交付洁净度本身就是化学品功能性能的重要组成部分。
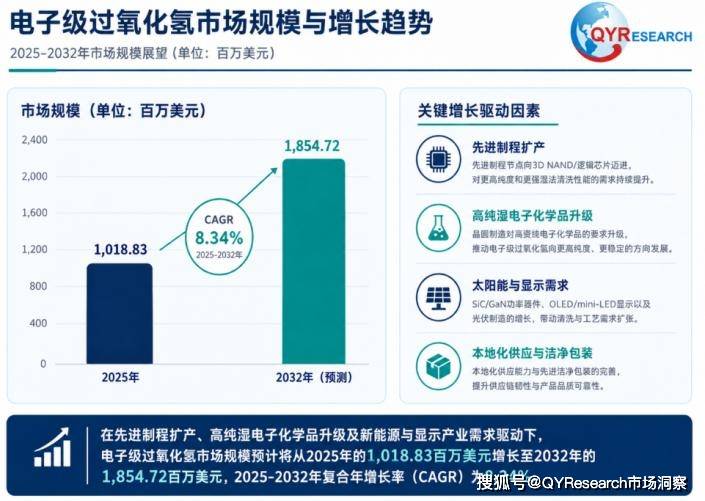
2025年全球电子级过氧化氢市场规模约为10.18亿美元,预计2032年达到约18.55亿美元。增长既来自电子制造产能扩张,也来自单片晶圆和单个器件的化学品使用强度提高。随着制程节点缩小、三维结构增多、深宽比提高以及材料堆栈更加复杂,湿法清洗、残留去除和表面处理步骤的数量与关键性同步提升。新建300mm晶圆厂、存储和代工扩产、功率半导体、先进封装以及高效率太阳能电池技术进一步扩大需求基础。由于微量污染可能在多个工序中影响良率,随着器件尺寸缩小和缺陷容限收紧,稳定超低杂质水平的经济价值持续上升。
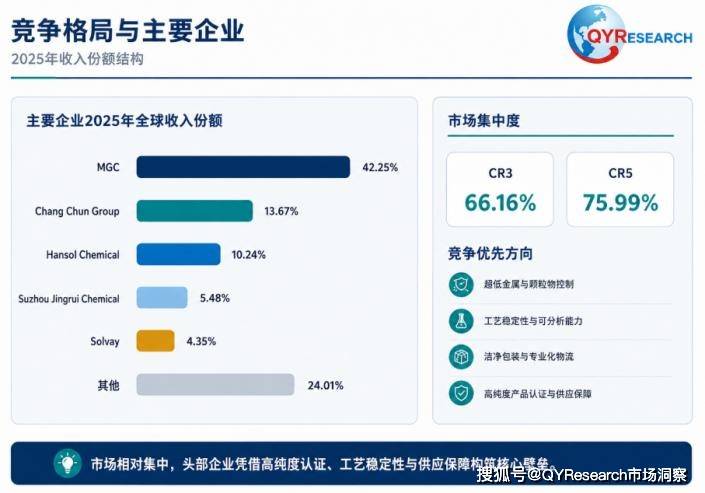
电子级过氧化氢的竞争集中度高于多数普通湿化学品,原因在于高端纯化、分析和工艺验证构成较强壁垒。竞争力主要由纯化技术、金属和颗粒控制、统计过程能力、分析仪器、洁净包装、专用生产环境以及区域化供应能力共同决定。因此,名义产能并不等同于高端电子化学品有效供给,只有能够长期稳定满足严格杂质、包装和过程一致性要求的产线,才能进入先进应用。物理产能与合格高纯产能之间的差异,是这一行业最重要的结构性特征之一。
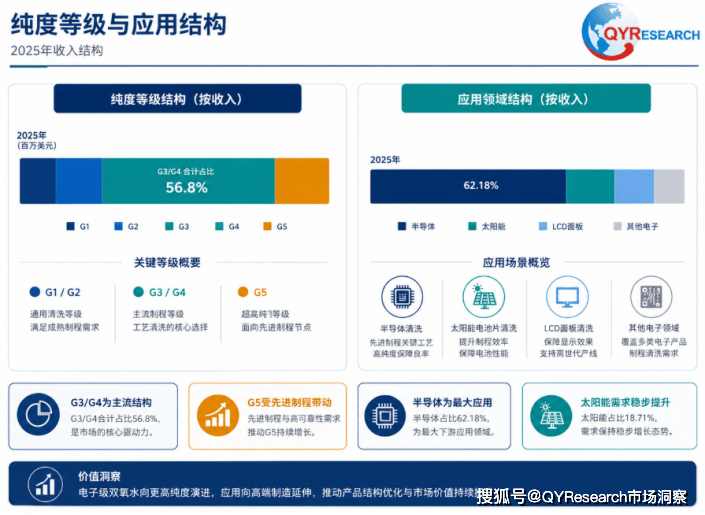
产品通常按照SEMI G1至G5等纯度等级进行区分,随着电子制造工艺要求提高,对金属、颗粒和离子污染物的控制不断收紧。2025年市场并未集中于单一等级,而是分布在多个纯度层级,反映半导体、显示和光伏对污染预算的差异。G2-G4产品覆盖大量成熟电子制造工序,G5级材料则主要面向先进半导体制造中最严格的超低杂质要求。真正的技术难点并不是一次性达到名义规格,而是在长期生产中把杂质分布稳定控制在窄区间内。因此,纯化流程、分析检测下限、洁净灌装、包装材料兼容性和储存稳定性需要作为一个完整质量系统协同运行。
电子级过氧化氢广泛用于湿法清洗和表面处理体系,包括有机污染去除、氧化清洗以及关键工序前后的表面准备。光伏制造构成另一重要需求基础,特别是TOPCon、HJT等高效率电池路线提高了表面洁净度和污染控制的重要性。LCD及其他电子器件制造同样使用受控纯度的过氧化氢进行清洗和处理,但其对纯度、浓度和成本的平衡与先进晶圆制造并不相同。多类应用并存,使市场长期维持多层级纯度结构,而不是所有需求统一向最高等级迁移。
中国、日本、韩国和中国台湾集中了半导体、显示、电子材料和太阳能制造,东南亚也持续吸引封装、组装及部分晶圆相关投资。供应端同样高度集中在亚洲,因为过氧化氢属于强氧化剂,需要受控储存、兼容包装和洁净运输,靠近电子制造集群有利于形成更完整的高纯化学品基础设施。北美和欧洲市场规模相对较小,但在先进逻辑和存储晶圆厂、功率半导体、专业电子和高可靠制造中仍具有重要战略地位。区域增长因此与晶圆厂建设、电子材料产业集群以及高纯化学品供应体系同步演进。
不过,行业真正需要关注的是名义产能与可持续满足先进电子规格的有效产能之间存在明显差距。纯化设备、超洁净灌装、痕量金属分析、兼容包装和专用物流均需要持续资本投入和严格运营纪律,新建产线也需要较长时间才能形成稳定的高端质量控制能力。电子产业投资周期还可能带来阶段性利用率波动。安全管理同样不可忽视,过氧化氢具有强氧化性,高纯生产在实施污染控制的同时还必须满足储存温度、材料兼容性和运输管理要求。未来竞争将更多围绕纯度稳定性、本地化生产、供应韧性、分析能力和洁净物流效率展开,而非单纯扩张数量
关于QYResearch长期覆盖半导体、先进材料、化工、新能源、生命科学、医疗器械、机械制造及消费等领域。其研究方法通常结合企业访谈、产业专家交流、公开资料交叉核验与自下而上的数据建模,为制造商、投资机构及其他产业参与者提供市场规模、竞争格局、供应链与客户结构、技术演进及定制化行业研究服务。














