

AI智算中心对海量数据吞吐的需求,正在将传统的电信号传输推向物理极限。
当高速传输带来的信号衰减、延迟与散热功耗成为不可忽视的算力瓶颈,光互连的形态重构便成为了必然。
但技术演进并非一蹴而就。
从成熟的插拔式方案,到近封装甚至共封装架构,行业正在成本、可维护性与极致性能之间寻求平衡。
以下为本文核心观察:
光互连架构的演进本质上是光引擎与主控芯片物理距离的不断缩短。
LPO作为当下的主流成熟方案,保留了插拔式的灵活性;
NPO完成了过渡期的高密度集成;
CPO则代表了降低功耗与延迟的终极方向。
在此过程中,光纤连接标准MPO则为高密度并行传输提供了底层接口支持。
国内产业链企业正沿芯片、光引擎、光模块及交换机设备全路径展开布局。
01.
算力网络中的高密度光互连架构
行业定义
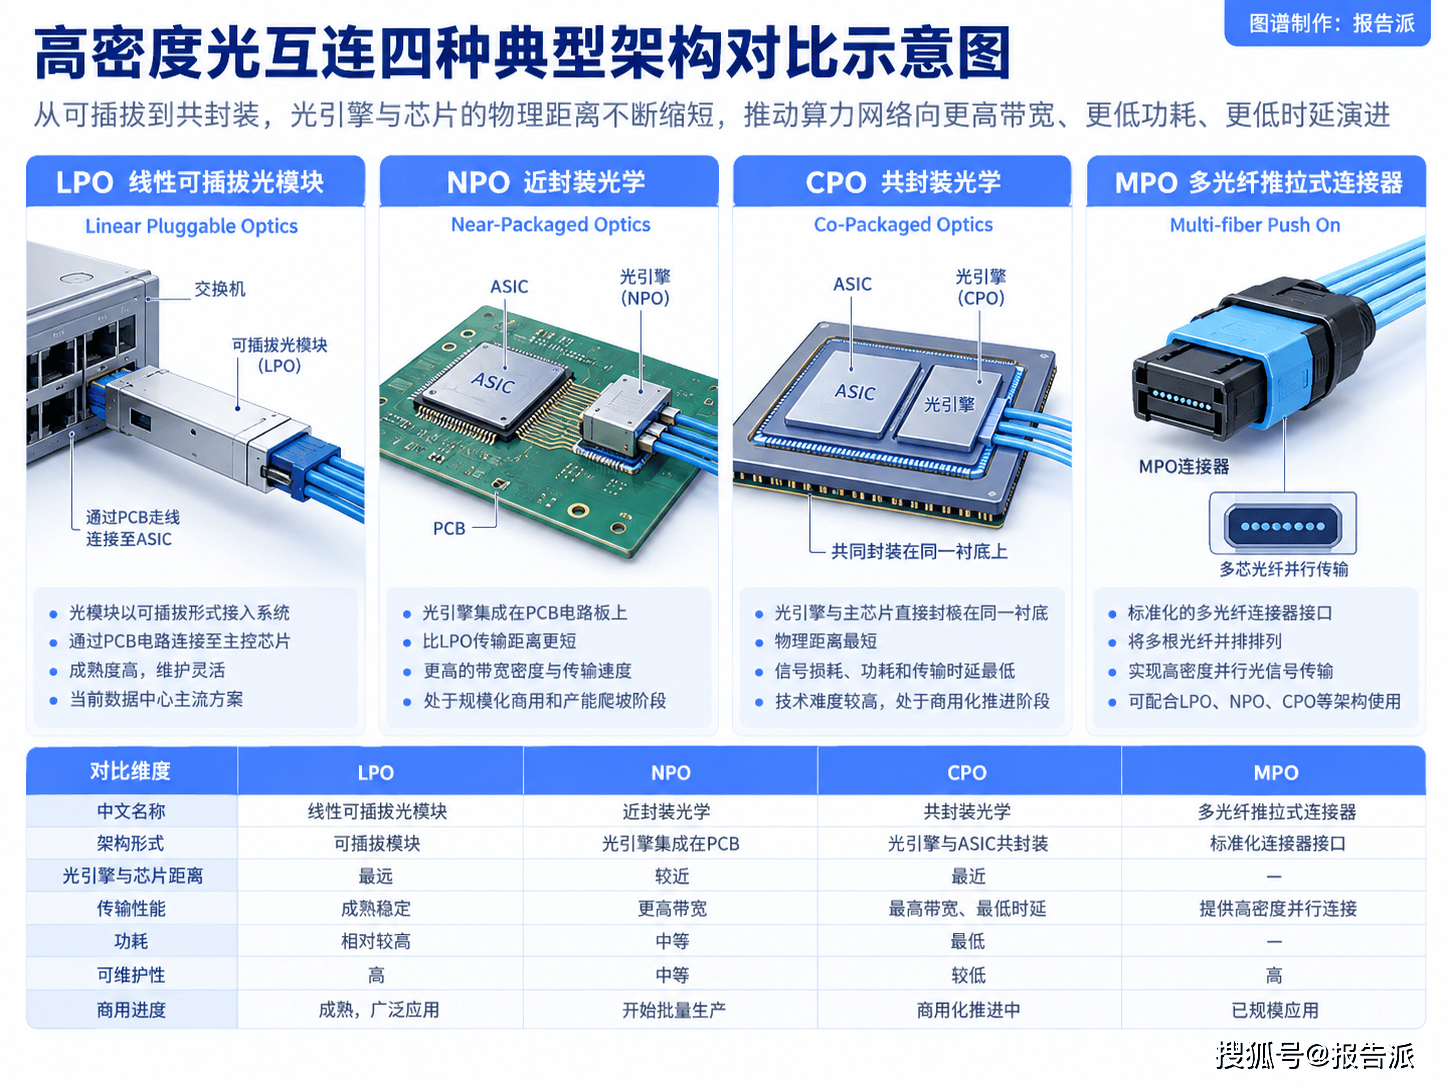
光互连演进架构,是指将光电转换环节与核心交换芯片(ASIC)进行物理位置重构的系统性技术方案。其核心目的在于缩短电信号在PCB板上的传输路径。通过降低传输损耗与延迟,满足下一代高带宽、低功耗智算网络的要求。在这一架构体系中,光信号与电信号的转换效率、封装集成度以及接口标准化,决定了整体算力集群的性能上限。
行业分类
按照结构形式与作业连接方式,高速光互连方案主要分为三种封装架构与一种接口模式。
可插拔方案(LPO)采用线性驱动可插拔模式。光模块像U盘一样直接插入系统,通过PCB电路板连接至主控芯片。该方案保持了极高的维修灵活性与成熟度,是目前市场的绝对主流。
近封装光学(NPO)作为中短期过渡架构。其将光模块的核心组件——光引擎直接集成在PCB电路板上。相较于LPO,NPO的接触更为牢固,传输距离更短,能够实现更高的传输速度,目前已开始批量生产并进入产能爬坡阶段。
共封装光学(CPO)代表了光互连的终极集成方向。它将光引擎与主芯片直接封装在同一个衬底上。这种极端的物理靠近使信号损耗、功耗和传输延迟降至最低。不过由于技术难度较高,CPO目前处于商用化推进阶段。
多光纤推拉式模块(MPO)则并非封装架构,而是一种标准化的光纤连接器接口类型。通过将多根光纤并排排列,MPO实现了高密度的并行光信号传输。无论系统采用LPO、NPO还是CPO架构,均可配合MPO接口使用。
02.
发展历程:物理距离的收缩轨迹
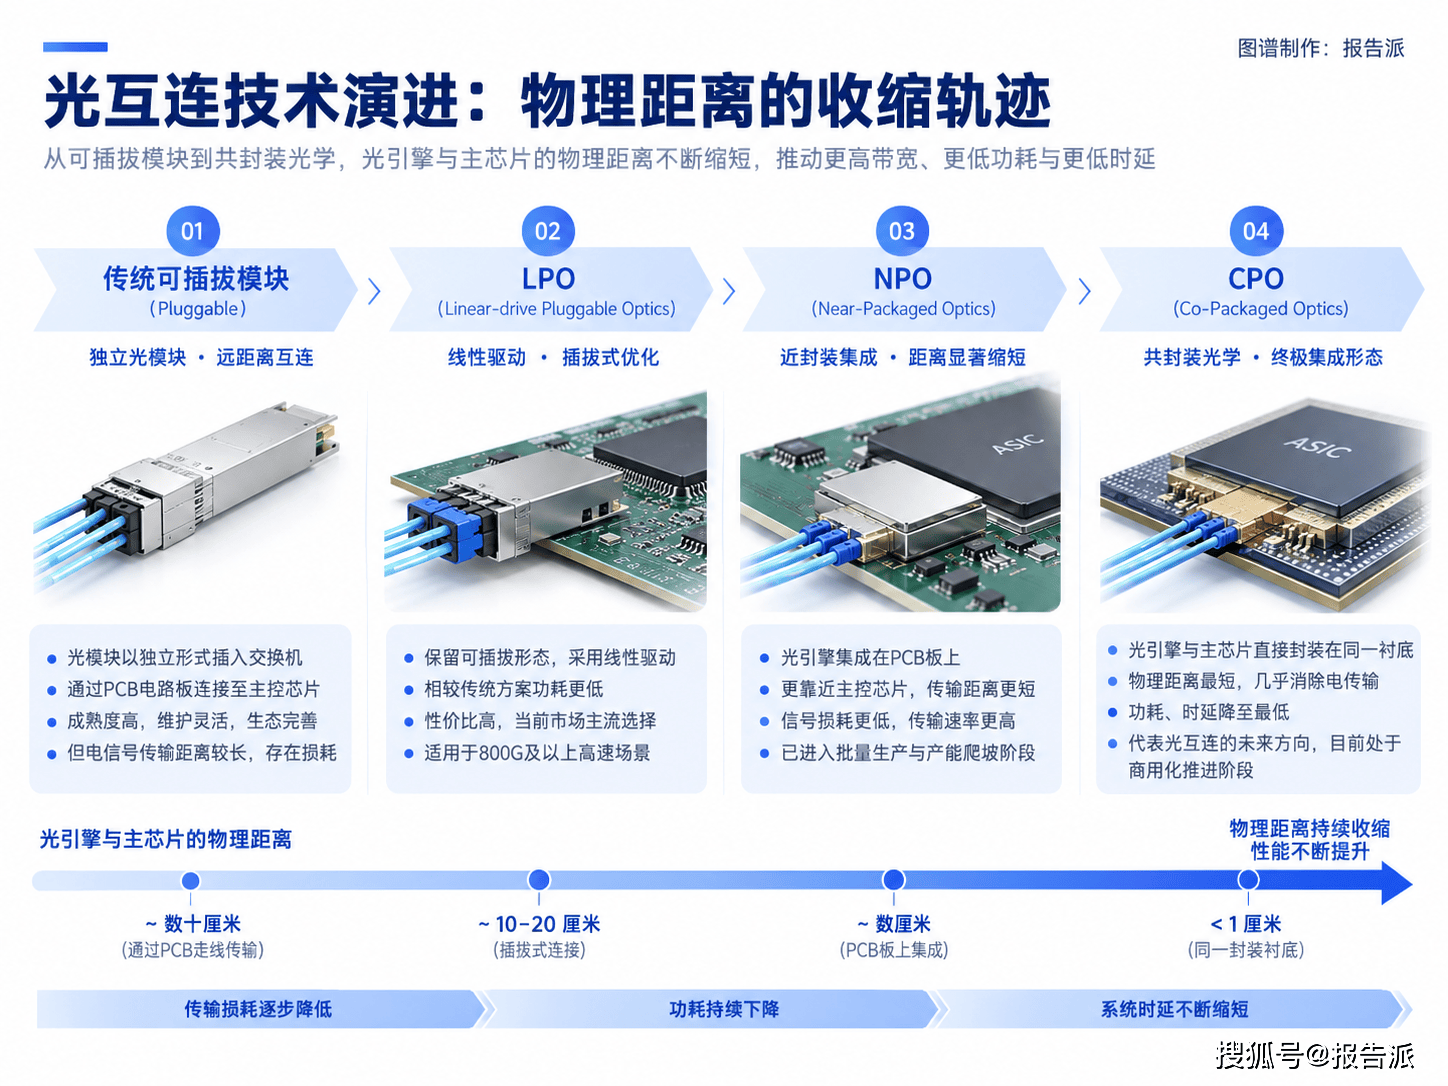
光互连技术的演进历程,展现出清晰的物理距离收缩轨迹。
在早期及当前主流阶段,可插拔光模块占据主导地位。随着传输速率升至高阶,传统的插拔式结构面临电信号衰减加剧的问题,LPO凭借高性价比与成熟度成为现阶段最佳过渡选择。
为了进一步突破物理限制,行业迈入近封装时代。NPO将光引擎从模组中剥离并移至PCB上,拉近了光电转换节点与芯片的距离。
最终,随着智算中心对功耗要求达到极致,行业开始向CPO阶段跨越。光引擎直接“嵌入”芯片封装内部,彻底消除了PCB上的长距离电传输。
03.
产业链全景分析与上下游深度拆解
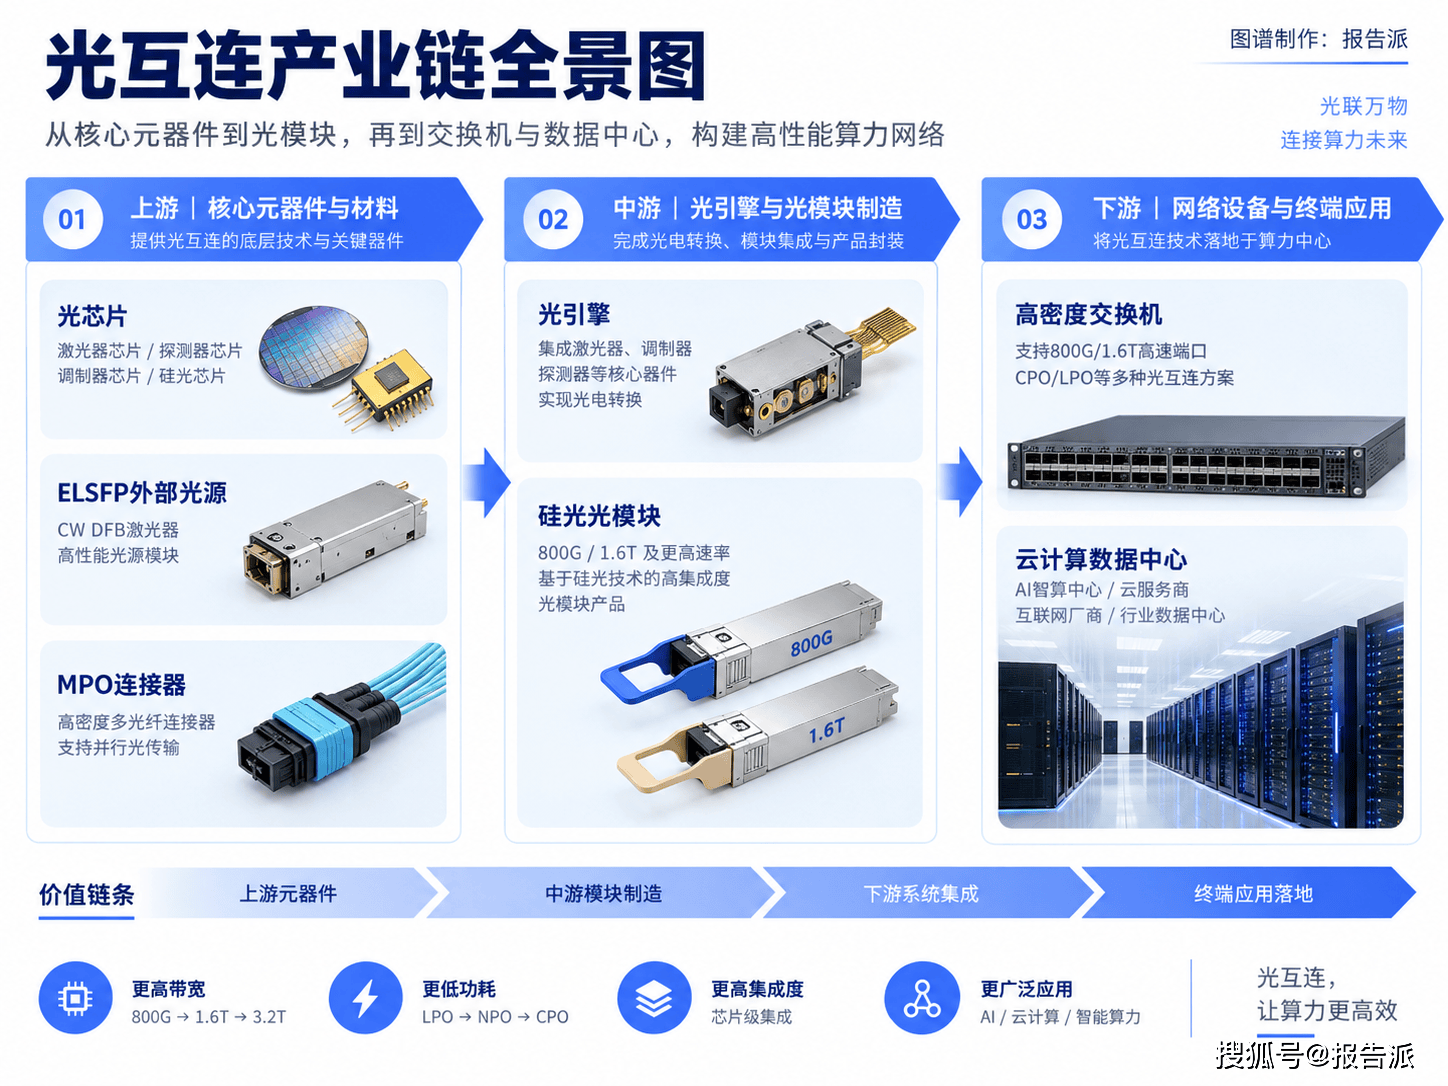
光互连产业链涵盖了从底层芯片、关键元器件到中游封装制造,再到下游网络设备的完整闭环。
上游主要提供光芯片、激光器及高密度光纤连接器等核心元器件。
中游聚焦于光引擎集成、硅光技术研发以及各类光模块产品的封装生产。
下游则由交换机厂商及云计算终端客户构成,负责将光互连技术落地于算力中心。
上游分析
上游环节决定了光互连方案的物理性能上限与光电转换效率。其中,光芯片与外部光源是CPO及高阶方案的核心依托。源杰科技作为国产光芯片领军企业,成功开发出CW DFB激光器。该产品可直接应用于CPO ELSFP外部光源模块,为高密度光互连提供底座支撑。
此外,以MPO连接器为代表的高密度并行传输接口,也在上游构成了实现高带宽连接不可或缺的基础构件。
中游分析
中游环节承接上游元器件,完成光引擎集成与各形态光模块的量产交付。
中际旭创作为全球光模块领军企业,在800G市场占据40%以上份额。其1.6T硅光模块已实现量产,并持续推进CPO技术与3D封装技术的研发,深度绑定北美头部云厂商。
天孚通信聚焦于关键中游节点,自2021年起研发“激光芯片集成高速光引擎”。该技术专用于CPO方案,随着CPO渗透率的提升,其在产业链中的地位持续巩固。
新易盛在大容量产品线布局明确,800G/1.6T产品持续放量。公司在LPO技术领域保持领先,同时对CPO方向进行前瞻布局,3.2T产品已处于预研阶段。
光迅科技则是国内唯一覆盖25G-800G全系列光芯片与模块的厂商。其CPO光引擎已通过英伟达认证,1.6T光模块步入批量交付阶段。
下游分析
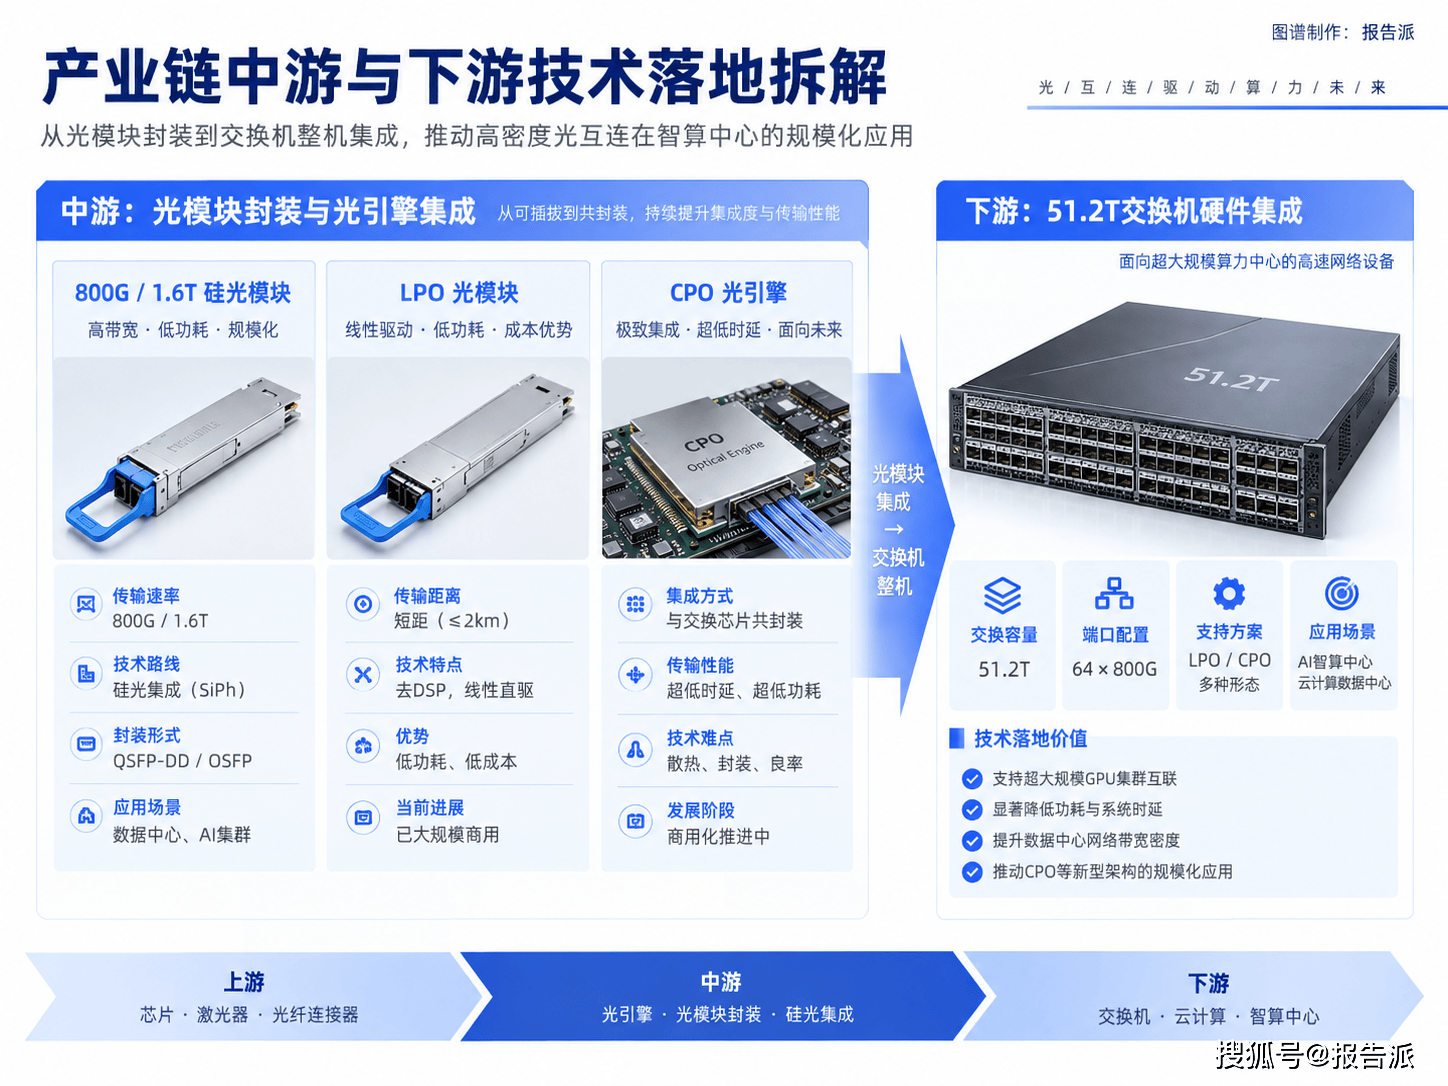
下游环节主要由交换机厂商主导,负责将光互连方案集成至网络设备中。
紫光股份作为下游交换机核心供应商,于2023年推出全球首款单芯片51.2T 800G CPO硅光交换机。该设备可支持64个800G端口,展现了CPO在超大规模数据中心中的应用潜力。
锐捷网络覆盖了从交换机到光模块的全链条布局。公司于2022年发布25.6T CPO数据中心交换机,并在2024年推出自研的LPO 400G/800G硅光光模块,完成了多路线的技术落地。
04.
竞争格局与国内标的企业分析
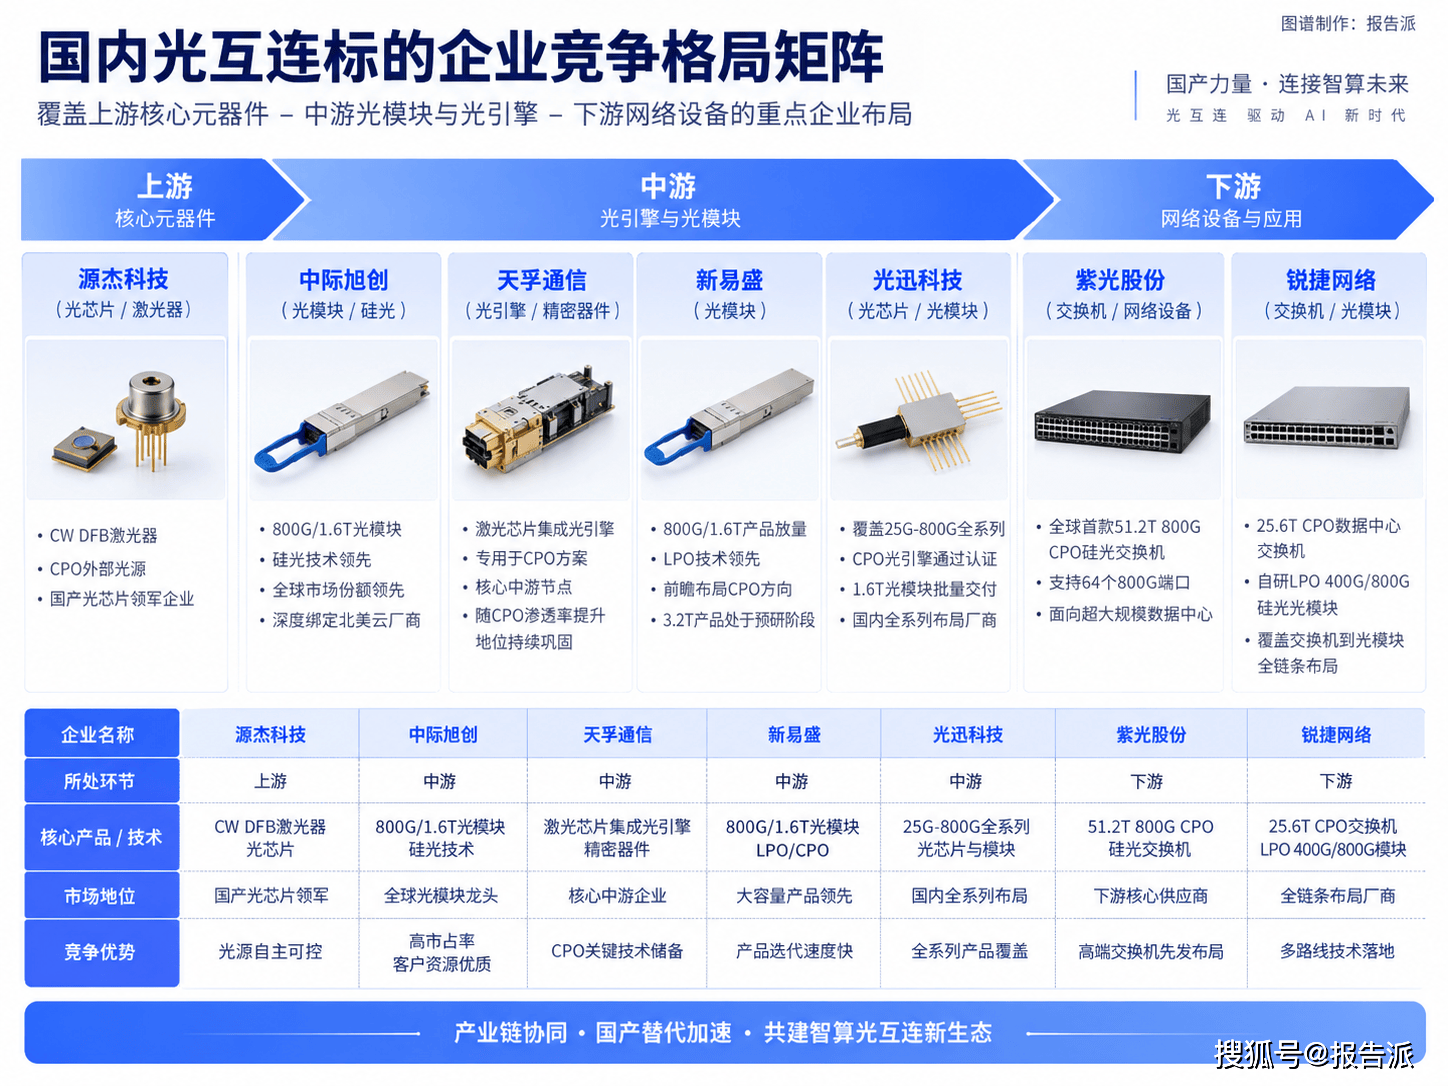
从产业竞争格局来看,国内企业已在光互连产业链的关键节点完成了深度渗透。
上游元器件方面,源杰科技在CW DFB激光器领域的突破,为外部光源的国产化提供了可能性。
中游封装与制造环节呈现出强者恒强的态势。中际旭创凭借在800G和1.6T领域的先发优势及高市占率,持续领跑全球市场。天孚通信以光引擎核心部件切割CPO供应链,展现出极高的技术壁垒。新易盛与光迅科技则分别在LPO领先性与全产业链芯片自研能力上形成了差异化竞争。
下游设备端,紫光股份与锐捷网络率先推出具备商用能力的CPO/LPO交换机,打通了技术的“最后一公里”。
05.
行业总结与未来趋势展望
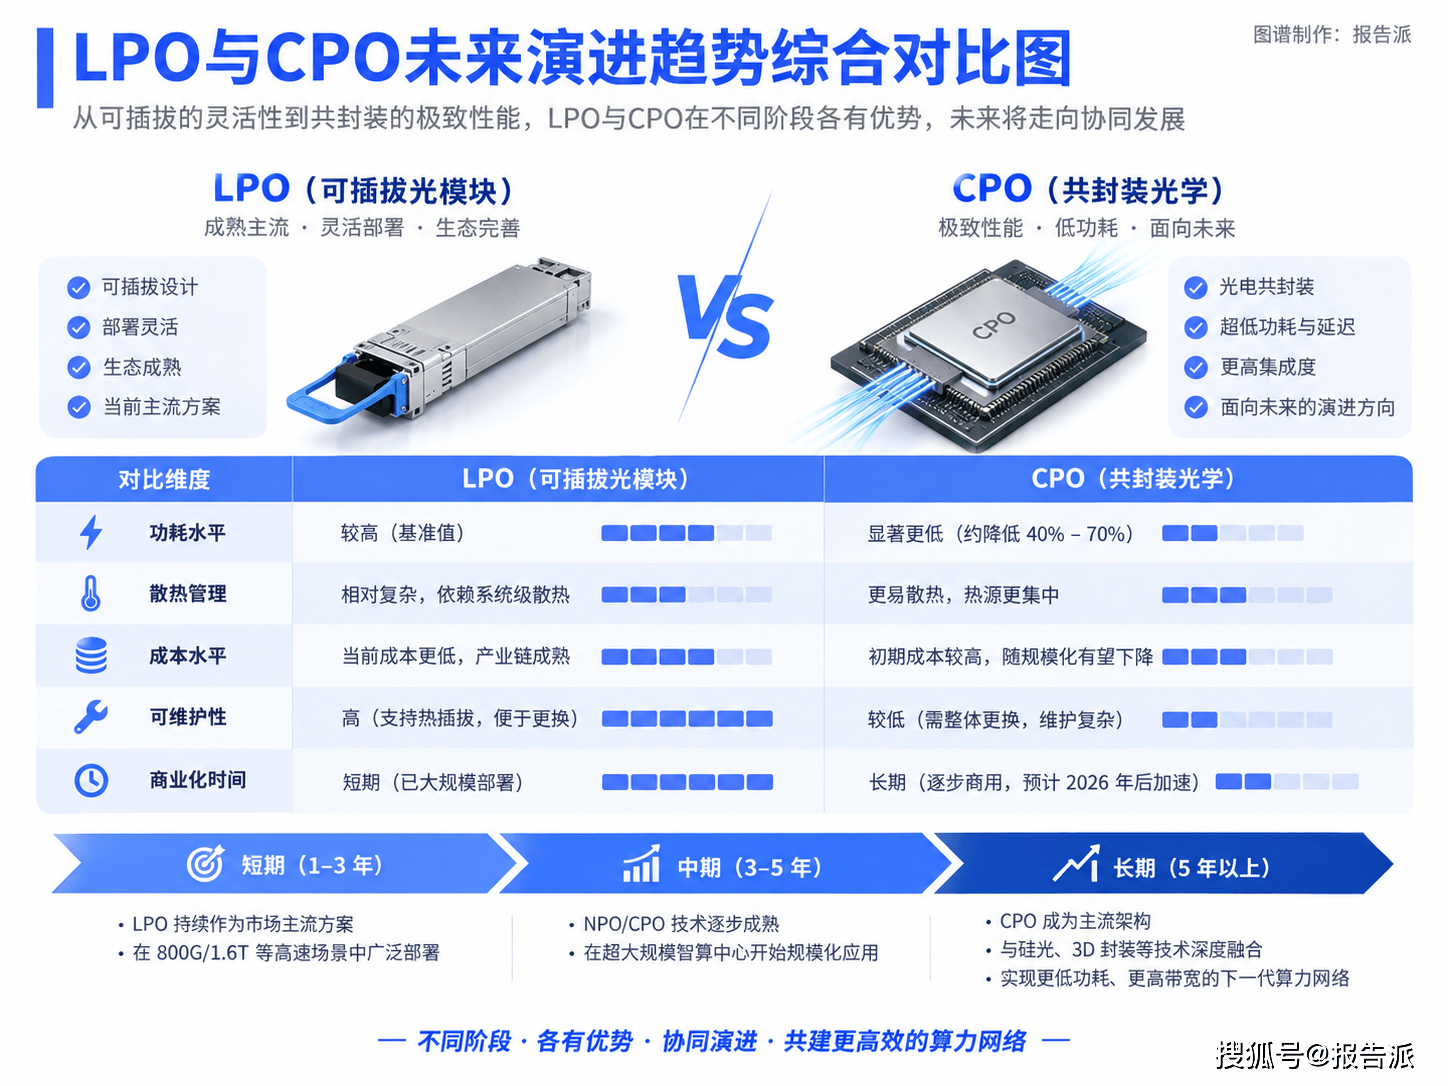
从短期看,LPO凭借兼容性与成本优势仍将占据智算中心扩容的主力地位;
中期来看,NPO与CPO将随着高算力芯片的普及加快渗透。
然而,CPO技术虽具备极致的功耗与延迟表现,但其带来的芯片良率控制、散热挑战以及产业链重构成本,是否会在未来几年内阻碍其大规模替代传统架构的节奏?这仍需要市场与工程实践的进一步验证。















