

文 | 互联网江湖,作者 | Evin,编辑 | 刘致呈
国庆假期结束了,要是盘点一下科技圈最大的热点,可能就是10月1日当天发布的华为Mate 90系列了。
国庆节前三天,几乎整个科技圈都在讨论华为新机。新机最大的亮点当然还是麒麟9050芯片,“逻辑折叠”和“韬定律”大放异彩。我自己也看了极客湾的评测,新的麒麟芯片能效的确很不错,但其中最大的亮点不只是能效,而是NPU性能提升带来的AI计算能力。
麒麟9050 Pro最强的一点,在于支持端侧运行30B MoE全模态大模型,是目前端侧部署的最大规模模型之一。
AI能力对手机有多重要?
这个问题已经不言而喻,当豆包手机发布二代,苹果开始进入Agent时代,华为开始在Mate 系列部署端侧模型,荣耀开始把首批正式入网的AI智能体手机作为卖点,手机的AI能力,就像当年各大厂商卷相机一样,逐渐成为一种“刚需”。
当年为了卷影像能力,各大手机厂商纷纷与相机大厂联名,比如华为与徕卡、vivo与蔡司、OPPO与哈苏、小米与徕卡。今天,手机AI正在重复这条路径,而且其重要性和深度远超影像联名。
对于手机厂商而言,AI不再是锦上添花的“风格标签”,而是关乎手机核心交互逻辑和生产力的变革。
那么问题来了,这场变革,将会怎样演化?这个问题值得深究。
手机AI“军备竞赛”,大厂Agent“就位”
AI究竟有多重要,还是得看数据。
IDC预测,2026年中国新一代AI手机的出货量将达到1.47亿台,同比增长31.6%,占据整体市场的53%。AI能力,毫无疑问是手机厂商的标配。
甚至可以说,AI之于手机,恰如当年智能化之于新能源汽车。
当年新能源汽车群芳斗艳,不曾想,最摘到最大“果子”的竟然是小米。这不是因为小米的研发能力最强,而是小米真正把智能化技术,与汽车这个产品形态做到了深度整合。
AI也是一样。
一如当年新能源汽车发展路线的百花齐放,今天互联网大厂与手机厂商的探索也有三条不同的路径:
先说第一条路,端侧自研+系统整合。
华为有自身的特殊性,因为自身有芯片这个底层产业支撑,再加上自家的鸿蒙系统,华为能够将AI深度整合进操作系统底层,走全自研路线。
所以,华为走了一条“端侧大模型重度自研+系统级整合”之路。
这可能也是在9050 Pro芯片上华为着重提升NPU性能的原因之一,依靠自研芯片+自研OS+自研大模型构建完整技术闭环,华为能够不依赖第三方模型能力,仅仅在A2A层面接入了微信助手,然后接入大厂的服务生态。
华为走的这条路,AI与芯片、系统整合之深,其他厂商几乎不可能复制,就连苹果也难以复制,苹果芯片虽然也很强,但AI能力也只能是寄人篱下,受制于人。
优点在于,AI手机产品的上限更高,比如端侧部署能做到不联网使用,再比如,芯片层级优化后,耗能更低,手机续航时间更长。
难点在于产业链条太长,成本太高,需要极强的产业链+生态整合能力,从芯片设计到系统层级的优化再到触及大厂的终端服务,哪个是巨量的系统工程。
华为之外,大多数手机厂商最理想可能就是第二条路:“AI智能体+硬件整合”。
典型的比如豆包手机。我把它称作,AI手机行业的“赛力斯”模式。
其中,字节扮演华为,努比亚扮演赛力斯。
合作成果就是豆包手机,第二代产品努比亚NaviX Ultra搭载消费级豆包手机助手,官方定位“全球首款AI智能体手机”。
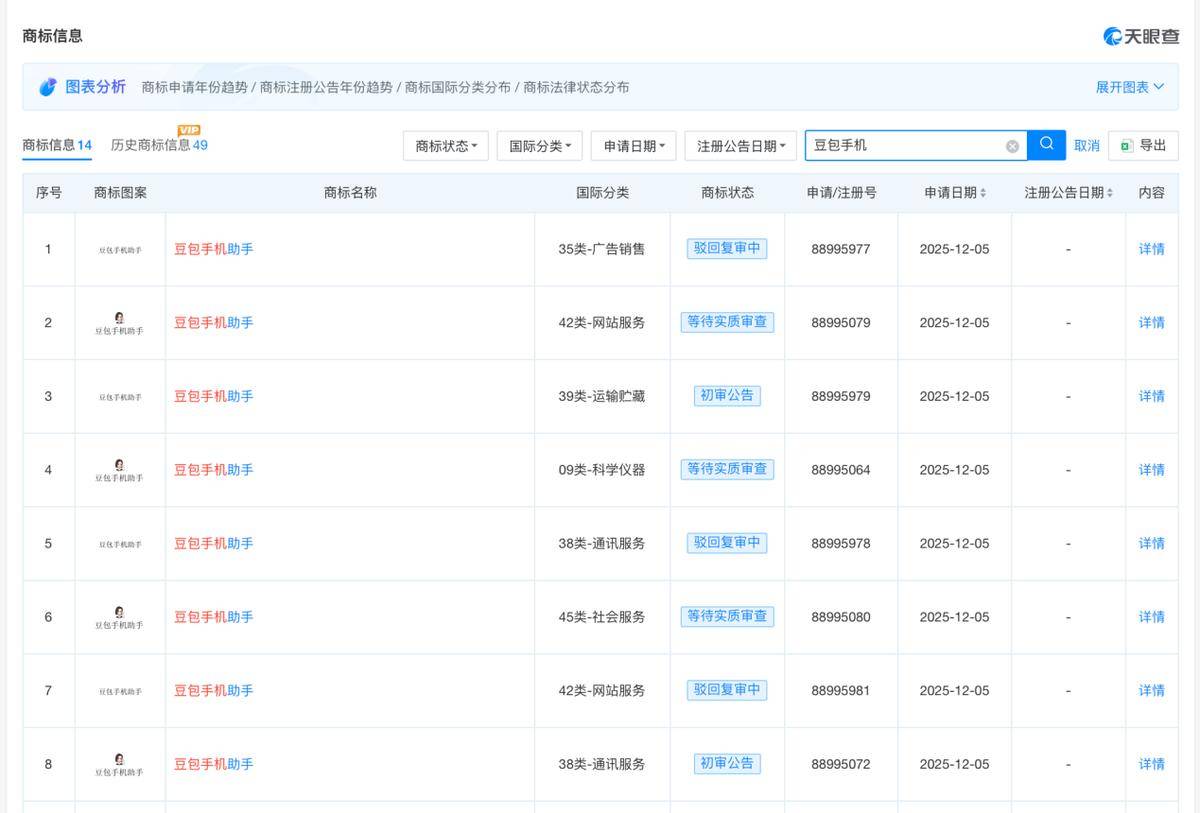
天眼查APP信息显示,2025年字节旗下公司就申请了豆包手机助手的通讯服务类商标。
二代豆包手机最大的不同,是采用了“MCP/A2A协议敲门”,不再使用GUI模拟强行闯入的方式操作应用,也因此,豆包智能体的全自动化操作,可调用的仍集中在字节系产品。
好处在于,也是系统级能力调用,理论上AI能力的上限也很高,但还是那个问题,“豆包手机”的心智标签有且只有一个。
实际上,早在中兴与字节合作之前,荣耀就曾与字节合作,成为首批接入豆包大模型的手机厂商,后来双方合作又升级至系统级语音助手层面,最终,荣耀并未深入系统级的AI合作,而是走上了另一条路。
这就是第三条路,与AI大厂深度合作,大厂作为AI技术的核心供应商。
在9月份的云栖大会上,阿里发布了一个面向手机智能的To B全栈解决方案Qwen Intelligence,吴泳铭透露,Qwen团队正在计划训练参数规模达到5万亿至10万亿的全新模型,以应对更复杂、更长程的任务。
Qwen Intelligence则是阿里为手机厂商拿出来的一个核心解决方案。其中的合作方之一,就是荣耀。而且,在荣耀Magic9系列和Robot Phone上,双方的合作就已经落地。
千问与荣耀的合作,不仅是接入模型,而是以MagicOS以及Qwen Intelligence为共同技术底座,进行端云协同的联合研发。这个过程中,阿里输出基础模型能力,荣耀提供系统能力与亿万终端用户的真实使用场景。
这条路的独特价值在于“可复制性”,试想一下,如果Qwen Intelligence在荣耀上验证成功,理论上是不是可以相对低成本地扩展到更多安卓厂商?
大厂中,最独特反而是腾讯。
对于手机厂商而言,腾讯不是给出另外一条路,而是大家已经在走的路。腾讯的策略是,不争系统级Agent底座,而是通过微信的A2A协议反向接入手机厂商的AI助手。
比如,与华为、小米、荣耀、OPPO、vivo等多家手机厂商合作推出A2A(Agent-to-Agent)助手能力。该功能基于A2A协作机制,由手机厂商的AI助手向微信发出指令,微信负责执行并返回结果。
在AI模型方面,腾讯反而与高通达成合作,推动混元7B和3B版本在骁龙8至尊版上的终端侧部署,其中,翻译模型Hy-MT1.5压缩后也可直接部署到手机端。
自此,几家大厂的路径差异已经清晰:
华为做“深”:芯片、系统级AI融合最为彻底;阿里做“广”:从模型到OS到Agent Harness全栈协同;字节做“精”:聚焦豆包手机AI智能体+硬件整合;腾讯做“巧”:不争系统级入口,而通过微信A2A协议从应用端反向切入,以最小代价获得AI手机的入口……
几条不同的路径,其实都是一个核心目的:各家都希望由自己来定义手机终端上的“第一AI入口”。
从交互共识到分配机制,AI手机不只有技术命题
现实地讲,现在来讲“第一AI入口”这件事儿,可能还有点早,手机这个终端设备真正进入Agent时代,大厂们给出解决方案可能才仅仅是开始。
解决方案之外,一个现实的问题,AI手机在交互方式上的探索还不够完善。
举个例子,华为在Pura X Max上首发的“小艺伴随式AI”,利用阔型屏的额外宽度,让小艺以“侧边常驻、展开、后台静默”三种模式融入用户操作。用户可以一边浏览内容,一边与AI交互,沉浸体验不中断。
这是目前最大胆的一次AI交互探索,它把AI从“召唤-响应”的模式中解放出来,变成了一个持续在场的伴生层。
问题在于,这种探索会不会成为一种行业共识?这个问题,还是需要时间来验证。
上一个被验证的共识是什么?
是灵动岛。
这些年,从挖空屏,到药丸屏幕,然后逐渐引发苹果、安卓阵营全体上灵动岛的交互变化。原因之一就在于,苹果把屏幕缺陷转化为一个集通知、状态显示和快捷操作为一体的交互中心之后,成为一种行业共识。
眼下,各家手机产生现阶段对于AI交互还没有一个统一的范式。
有的是有个独立的AI按键,有的是语音唤醒。参考手机行业发展,一个新功能出现,必然会引发UI交互的改变。
AI带来的交互变化,行业性的共识还不够多,独立的AI唤醒按键可能是一个,但新交互范式的确立,依然需要一个“锚点” :要么是硬件形态的变化,要么是用户行为的根本性变化,比如触屏取代键盘。
AI时代,用户行为会怎样变化?这个问题还需要时间给出答案,至少从用户习惯上来看,AI Agent的“锚点”可还没有出现。
换句话而言,从智能手机时代,真正过渡到Agent时代,要解决的不仅仅是技术问题。还有交互的问题,以及生态壁垒的问题。
从一代豆包手机被“封杀”就看得出来,技术之外,生态破壁才是手机Agent真正的“生死线”。
AI手机的生态壁垒,不是简单的技术问题,而是一场涉及三方核心利益的权力博弈。
厂商方面,如果所有服务都由第三方Agent调度,手机厂商可能会失去对用户意图入口的控制权,沦为纯粹的硬件制造商。任何一家手机厂商都会害怕自身沦为硬件管道,到时候,手机行业会不会也有“灵魂论”的问题?
这个问题,值得深思。
对于AI大厂来说,过去在意的是入口,现在有了入口,大模型API可以带来收入,但不直接带来用户关系。而独立AI应用可以获得用户,却很难拿到完整的设备权限和个人上下文,到时候,技术、服务、用户关系三者相互分割,怎么挖掘更大的商业化价值?
这个问题,同样值得深思。
AI厂商之外的第三方,就是超级APP。
微信、淘宝、美团这些超级应用,既是AI Agent需要调用的服务提供方,也是潜在的竞争对手。一旦开放核心能力,就意味着让渡用户意图的调度权,AI跨App执行任务的难题就还是难以解决。
如果,不开放核心能力,又担心AI手机一旦成为主流,又错过红利增长窗口期。
什么时候全力拥抱手机AI,怎么融入手机AI?解决好这些问题,才是AI手机走向商业化的真正关键问题。
解决好这些问题,关键其实还是在于有没有一套新的底层商业利益分配机制。














