

功率半导体是电力电子系统的核心基础元器件,广泛应用于新能源汽车、光伏风电、储能、工业控制、智能终端等领域,承担着电能转换、控制与优化的核心功能。长期以来,硅基功率MOSFET、IGBT器件凭借成熟的制造工艺、低廉的成本占据市场主流地位,但硅基材料受限于物理极限,在高压、高频、高温、高效率场景下存在损耗大、功率密度低、耐高温能<div id="makeled.net6412">力不足等固有短板,难以适配新能源产业高速迭代下的高端功率需求。以碳化硅(SiC)、氮化镓(GaN)为核心的第三代宽禁带半导体材料,凭借优异的电学性能突破传统硅基器件的技术瓶颈,成为功率器件产业升级的核心方向。当前,全球新能源转型、高压平台普及、算力基础设施升级多重因素驱动下,第三代半导体产业迎来规模化扩产浪潮,彻底重塑功率器件市场格局,为行业开辟全新增长空间。本文基于第三代半导体材料技术特性,系统剖析碳化硅、氮化镓的技术差异化优势、扩产核心逻辑、落地应用场景,梳理产业现存瓶颈,并展望行业未来发展趋势,为功率半导体产业高质量发展提供理论参考。
一、第三代半导体技术特性与替代逻辑
相较于第一、二代半导体材料,第三代宽禁带半导体碳化硅与氮化镓具备禁带宽度大、击穿电场高、电子饱和迁移速率快、热导率高等核心优势,适配高压、高频、高温、高效率的严苛工况,从材料底层实现功率器件性能的跨越式升级,构成对硅基器件的替代核心逻辑。
碳化硅材料拥有极高的击穿场强与热导率,耐高温、耐高压性能突出,适配高压大功率应用场景。同等电压等级下,SiC功率器件的导通损耗、开关损耗较硅基IGBT降低30%至50%,可有效提升电力电子系统整体能效5%至10%,同时大幅减小器件体积与重量,提升系统功率密度。在1200V以上高压工况中,碳化硅的性能优势无可替代,完美契合新能源汽车高压平台、大型光伏逆变器、工业变频、高压储能等大功率场景需求。
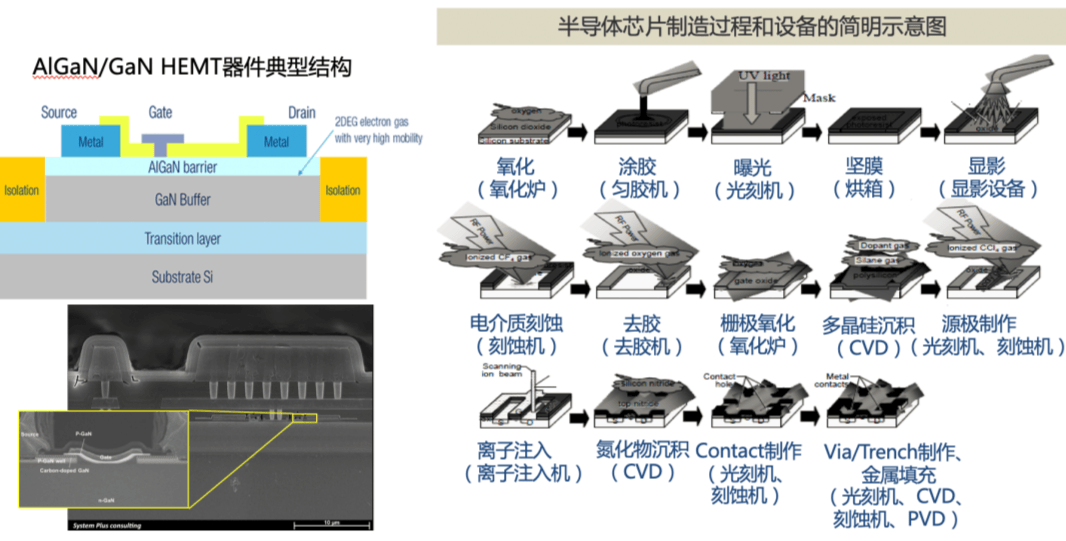
氮化镓材料则具备超高电子迁移率与高频特性,开关速度远优于硅基与碳化硅器件,更适配中低压高频应用场景。GaN器件可实现兆赫兹级高频工作,能够显著缩减储能电容、变压器等外围器件体积,实现设备小型化、轻量化,同时大幅降低高频开关损耗。目前氮化镓器件已广泛渗透消费电子快充、微型光伏逆变器、伺服控制、数据中心电源、新能源汽车辅助电源等中高频、中小功率场景,形成差异化技术竞争格局。
整体而言,碳化硅主打高压大功率赛道,氮化镓深耕中压高频轻量化赛道,二者形成互补发展格局,精准覆盖不同层级的功率应用需求,逐步构建起替代硅基器件的技术体系,为产业规模化扩产奠定技术基础。随着下游应用场景持续渗透、制造工艺不断成熟、量产良率稳步提升,第三代半导体已从实验室技术迭代为产业化落地的核心赛道,进入规模化替代的关键周期。
二、第三代半导体产业扩产的核心驱动因素
本轮全球第三代半导体扩产浪潮并非单一因素驱动,而是下游需求爆发、技术工艺成熟、产业政策扶持、国产替代提速多重因素共振的结果,行业正式迈入产能扩张与规模放量的黄金发展期。
下游终端需求爆发是扩产的核心动力。新能源汽车产业的技术迭代成为碳化硅需求增长的核心引擎,当前全球主流车企全面推进800V高压电气平台升级,高压架构对功率器件的耐压、散热、能效提出更高要求,传统硅基器件已无法适配,碳化硅MOSFET成为高压平台主驱电控的标配器件。同时,光伏风电平价化发展、新型电力系统建设推进,推动光伏逆变器、储能变流器向大功率、高效率方向升级,催生大量高压碳化硅器件需求。在消费电子领域,快充技术全面普及,氮化镓快充凭借小型化、高效率优势逐步替代传统硅基快充方案,叠加数据中心高频电源、微型光伏逆变器的需求增量,带动氮化镓产能持续扩容。
技术工艺成熟与成本下行为扩产提供可行性支撑。过往制约第三代半导体规模化落地的核心瓶颈是衬底良率低、制造成本高、规模化产能不足。近年来,国内外头部企业持续迭代衬底制备、外延生长、器件制造工艺,6英寸碳化硅晶圆量产<div id="91lianm.com5971">良率持续提升,8英寸晶圆逐步从试产走向规模化落地,预计未来五年行业良率将稳定至85%以上,带动单位生产成本下降40%至50%。同时,氮化镓硅基外延工艺持续优化,量产稳定性大幅提升,有效解决成本偏高、可靠性不足的行业痛点,让第三代半导体具备大规模商业化落地的条件。
政策扶持与国产替代加速助推产能扩张。在全球半导体产业格局重构的背景下,各国均加大对宽禁带半导体产业的政策扶持力度,将第三代半导体列为战略性新兴产业核心赛道。国内持续出台专项扶持政策,完善产业链配套体系,推动衬底、外延、器件、封装全链条国产化突破。当前国内硅基功率器件竞争趋于饱和,而第三代半导体领域国内外技术差距相对较小,成为国内半导体产业实现弯道超车的关键赛道,众多产业链企业纷纷加码产能布局,行业扩产节奏持续提速。
三、碳化硅与氮化镓差异化落地应用格局
基于技术特性差异,碳化硅与氮化镓形成差异化的应用落地场景,在各自细分赛道实现快速渗透,共同打开功率器件行业全新增长空间,构建起高低搭配、高低频互补的产业格局。
碳化硅聚焦高压大功率核心场景,成为高端功率器件的核心增量。新能源汽车是碳化硅最大的应用市场,800V高压平台车型搭载碳化硅主驱模块后,可实现整车能耗降低5%至8%,续航里程显著提升,同时缩短快充时间,提升整车动力性能。目前特斯拉、比亚迪、蔚来等主流车企均已规模化搭载碳化硅功率模块,带动车用SiC器件渗透率持续攀升。在新能源电力领域,大功率集中式光伏逆变器、高压储能系统、风电变流器批量采用碳化硅器件,有效提升电力转换效率,降低电网运维损耗,适配新型电力系统高效节能的发展需求。此外,碳化硅在工业变频、轨道交通、航空航天等高端高压场景的应用持续深化,逐步实现对传统硅基IGBT的高端替代。
氮化镓立足中压高频轻量化场景,实现消费与工业市场双向渗透。消费电子领域是氮化镓产业化最成熟的赛道,手机、笔记本电脑氮化镓快充已完成规模化普及,凭借体积小、效率高、发热低的优势彻底替代传统硅基快充方案。在新能源电力领域,氮化镓<div id="ahzhuorui.com5361">适配微型光伏逆变器、户用储能电源场景,高频特性可有效提升小型发电设备的功率密度,降低设备体积与安装成本。同时,在数据中心服务器电源、工业伺服驱动、5G射频功放等场景,氮化镓器件凭借高频高效优势持续替代硅基器件,市场规模稳步增长。相较于碳化硅,氮化镓量产成本更低、工艺兼容性更强,中小功率场景落地速度更快,规模化普及程度更高。
四、产业现存瓶颈与规模化扩产挑战
尽管第三代半导体产业迎来全面扩产浪潮,行业发展势头强劲,但目前仍存在产业链配套不完善、高端技术卡脖子、产能结构失衡、行业标准缺失等问题,制约产业高质量规模化发展。
首先,核心上游材料与设备国产化率偏低。碳化硅衬底、高端外延片、高精度制造设备仍高度依赖海外龙头企业,国内企业在大尺寸衬底制备、缺陷控制、量产良率等方面与国际先进水平仍存在差距,高端产品供给不足,低端产能逐步过剩,产能结构性失衡问题突出。其次,器件可靠性与长期稳定性有待验证,第三代半导体器件长期工作在高温、高压、高频严苛工况下,寿命衰减、失效机理研究尚不充分,行业缺乏完善的可靠性测试标准体系,制约其在高端工业、车载核心场景的深度渗透。
同时,产业成本下行速度不及市场预期。虽然规模化生产带动成本持续下降,但相较于成熟硅基器件,碳化硅、氮化镓器件成本仍偏高,在中低端通用场景的性价比优势不足,替代节奏受限。此外,行业存在盲目扩产、低端同质化竞争现象,部分企业缺乏核心技术积累,盲目布局低端器件产能,导致行业资源浪费,不利于产业高端化、差异化发展。
五、产业发展趋势与未来展望
未来,随着技术持续迭代、产业链配套不断完善、下游需求持续爆发,第三代半导体产业将进入高质量扩产、高端化替代、差异化发展的全新阶段,碳化硅与氮化镓将持续拓宽功率器件产业边界。
技术层面,大尺寸晶圆量产、先进封装、器件集成化将成为核心发展方向。碳化硅领域将加速推进8英寸、12英寸大尺寸晶圆规模化量产,通过尺寸升级进一步降低单片成本、提升产能效率;氮化镓将持续优化高频性能与耐压等级,拓展中高压工业应用场景。同时,双面冷却、模块集成、Chiplet先进封装技术的应用,将进一步提升功率模块的功率密度与散热效率,推动功率器件向集成化、小型化、高效率方向升级。
产业格局层面,差异化竞争、全链条国产化成为主流趋势。碳化硅持续深耕高压大功率高端市场,聚焦新能源汽车、新型电力系统、高端工业控制等高附加值场景;氮化镓巩固消费电子、中小功率光伏、高频电源市场优势,逐步向中高压工业场景延伸。同时,国内产业链将持续补齐上游衬底、外延、设备短板,提升核心技术自主可控能力,缓解高端产能供给不足的问题,实现从产能扩张向质量升级转型。
应用层面,第三代半导体的替代范围将持续拓宽。随着成本持续下行、可靠性标准不断完善,SiC、GaN器件将从高端细分场景逐步向通用功率场景渗透,全面替代传统硅基功率器件,深度赋能新能源、高端制造、数字基建等产业升级,持续打开功率器件行业的增量空间。
六、结语
在全球能源转型与半导体产业升级的双重驱动下,以碳化硅、氮化镓为核心的第三代半导体产业正迎来历史性扩产浪潮,彻底打破硅基功率器件的性能天花板与产业格局。凭借高压、高频、高效、耐高温的优异性能,碳化硅与氮化镓精准匹配新能源汽车、新型电力系统、高端电子设备的迭代需求,形成差异化、互补化的产业发展格局,为功率器件产业开辟全新增长赛道。当前产业仍面临核心技术短板、成本偏高、标准不完善等挑战,但随着产业链上下游协同创新、产能规模化落地、技术工艺持续突破,第三代半导体将进入全面替代的黄金周期。未来,第三代半导体将成为功率半导体产业升级的核心支柱,持续赋能新能源产业高质量发展,推动我国半导体产业实现差异化突围与跨越式升级。













